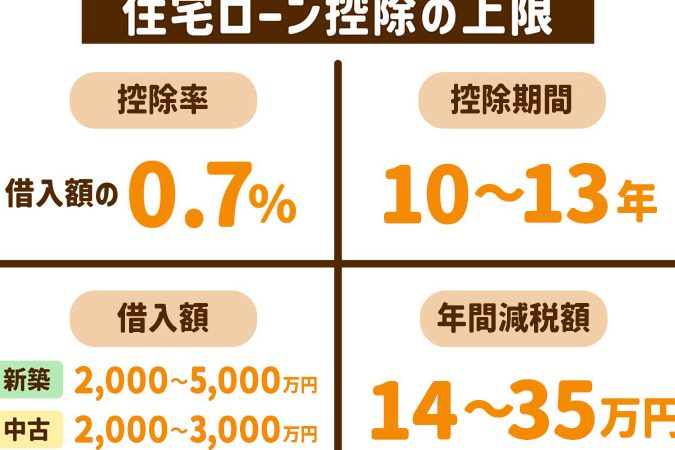
住宅を購入することは大きな決断ですが、私たちが見落としがちな重要な要素が「住宅ローン控除」です。この制度を利用することで、税金の還付を受けられる可能性があります。具体的に住宅ローン控除 いくら 戻るのか、どのように計算するのかを理解することで、私たちの家計にどれほどの影響を与えるのかを知ることができます。
住宅ローン控除とは
住宅ローン控除は、住宅購入時に利用できる税制優遇制度です。この制度を利用すると、所得税や住民税の還付が受けられる可能性があります。特に、長期にわたる住宅ローンを借りた場合、その効果は大きくなります。
基本概念
住宅ローン控除は、借入金の残高に基づいて算出される控除額の一部を、所得税から差し引くものです。この制度は、住宅金融支援機構や税務署から適用されます。具体的には、最大でも借入残高の1%を上限とした金額が控除対象となるケースが一般的です。
対象となる条件
住宅ローン控除を受けるには、以下の条件があります。
- 住宅の購入: 購入した住宅が新築または中古であること。
- 居住要件: 購入後、6ヶ月以内に居住すること。
- 融資要件: 借入金が一定の条件を満たすこと。
いくら戻るのか
住宅ローン控除を利用することで、どれくらいの税金が戻るのかを把握することが重要です。具体的な控除額は、借入金残高や年収によって変わります。
控除額の計算方法
控除額の計算は以下のステップで行います。
- 借入金残高を確認する。
- 控除対象の割合(通常は1%)を適用する。
- 控除額を年数で乗じる。
例として、借入金残高が3000万円の場合、控除額は3000万円 × 1% = 30万円となります。控除は最長で10年間適用されるため、最大で300万円の戻りが可能です。
年収に応じた変化
年収によって控除額に変化が生じることがあります。年収が高い場合、納税額が増加するため、控除の効果が大きくなります。しかし、年収が一定の金額を超えると、住宅ローン控除の適用が制限されることに注意が必要です。
住宅ローン控除のメリット
住宅ローン控除は、税金の負担を軽減し、家計に大きな影響を与える制度です。具体的なメリットには、以下のような点があります。
税金の軽減効果
住宅ローン控除によって、納税額が大幅に減少することが可能です。控除額は借入金残高の1%に基づいて算出されます。そのため、仮に借入金残高が3000万円の場合、控除額は30万円となります。この控除は最大で10年間適用され、最大300万円の税金が還付されることになります。特に、税率が高い年収者にとって、控除の恩恵は大きいようです。納税額が高いと、控除による還付金のインパクトも増大します。
申請方法
住宅ローン控除を受けるためには、明確な申請手続きが必要です。必要書類を用意し、所定の手順に従うことで、スムーズに控除を受けることができます。
必要書類
住宅ローン控除を申請する際に必要な書類は次の通りです。
- 借入金残高証明書: 金融機関から発行される、住宅ローン残高を証明する文書。
- 住宅の取得を証明する書類: 土地・建物の登記簿謄本や売買契約書など。
- 居住の証明書: 住民票や公共料金の明細書など、実際に居住していることを示す資料。
- 申告書: 税務署から取得した、住宅ローン控除を申請するための様式。
これらの書類を整えることで、申請の際に不備を避けることができます。
手続きの流れ
住宅ローン控除の申請手続きは、次のステップで行われます。
- 書類の準備: 必要書類をすべて確認し、整える。
- 税務署への提出: 確定申告の際、住宅ローン控除を申請する書類を税務署に提出する。
- 控除額の計算: 提出した書類を基に、控除額が計算され、申請結果が通知される。
- 還付金の受け取り: 承認された控除額に基づき、税金が減額または還付される。
試算シミュレーション
住宅ローン控除の具体的な還付額を計算するために、シミュレーションを行うことが重要です。これにより、実際にどの程度の金額が戻るのかが明確になります。
実際の事例
実際の事例を見てみましょう。例えば、借入金残高が3500万円であるとします。この場合、控除額は以下のように算出されます。
- 借入金残高: 35,000,000円
- 控除対象率: 1%
- 控除額: 35,000,000円 × 1% = 350,000円
この計算により、最長10年間での還付額は3,500,000円になります。他の事例として、借入金残高が6000万円のケースも考えられます。
- 借入金残高: 60,000,000円
- 控除対象率: 1%
- 控除額: 60,000,000円 × 1% = 600,000円
この場合、10年間での最大還付額は6,000,000円となります。このように、借入金残高や条件によって還付額が変動します。
ケーススタディ
次に、ケーススタディを通じて、控除の影響をさらに掘り下げます。年収が高い場合、控除の効果が異なることがあります。
- ケース1: 年収600万円、借入金残高3000万円
- 控除額: 30万円
- 還付金額: 30万円 × 10年間 = 300万円
- ケース2: 年収1,000万円、借入金残高3000万円
- 控除額: 同じく30万円だが、納税額が増えるため実質的な節税効果が大きい。
Conclusion
住宅ローン控除は私たちの生活に大きな影響を与える制度です。正しい知識を持ち、適切な手続きを行うことで、税金の還付を受けるチャンスが広がります。具体的な還付額を把握し、シミュレーションを通じて自分たちの状況に合った控除を理解することが重要です。これにより、家計の負担を軽減し、より良い住宅購入の選択ができるようになります。住宅ローン控除を上手に活用し、私たちの未来をより豊かにしていきましょう。