住宅ローンを考えるとき、私たちが最初に気になるのは「住宅ローン いくら 年収が必要なのか」ということです。家を買うことは人生の大きな決断ですが、年収がどのくらいあれば理想の家を手に入れられるのか、具体的な数字を知っておくことが重要です。私たちの年収と住宅ローンの関係を理解することで、より良い選択ができるでしょう。
住宅ローンの基本知識
住宅ローンについての基本を理解することは、理想の家を手に入れる第一歩です。住宅ローンは、私たちが住宅を購入するために必要な資金を借り入れる方法です。
住宅ローンとは
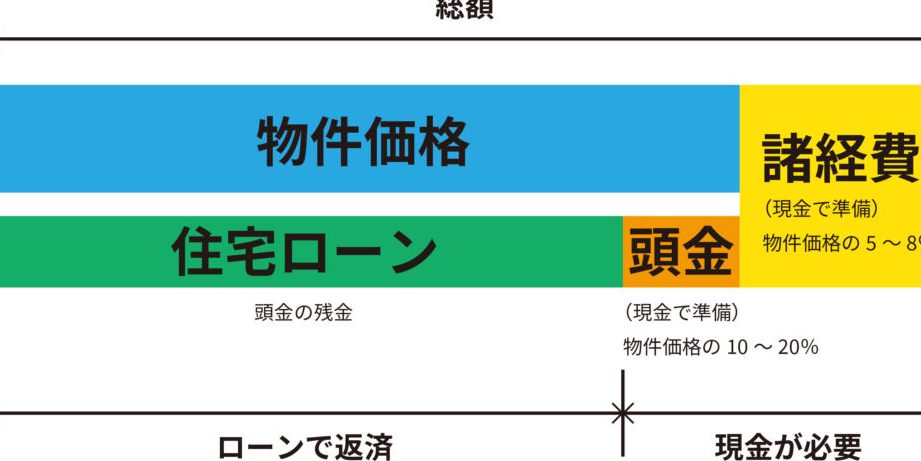
住宅ローンは、住宅を購入する際に利用する借入金です。これにより、私たちは購入資金を一時的に借り入れ、将来的に返済していく仕組みです。主に、自己資金と借入金を合わせて家を購入すると考えられます。借入金は住宅の価値や年収によってさまざまです。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。それぞれの特徴を理解することで、私たちは適切な選択ができます。以下は主な住宅ローンの種類です。
- 固定金利型: 金利が契約から返済終了まで固定されます。安定した返済計画が立てられます。
- 変動金利型: 金利が市場の動向に応じて変動します。初期金利が低いため、短期的には安価です。
- フラット35: 35年間、金利が固定される住宅ローンです。長期安定を求める方に向いています。
- 住宅金融支援機構の融資: 国が保証をする制度で、低金利で借りることができます。
年収と住宅ローンの関係
年収は住宅ローンの取得に大きな影響を及ぼす要素です。高い年収があるほど、融資が受けやすくなることが多く、返済計画においても余裕が生まれます。私たちの年収が住宅購入に与える影響を具体的に見ていきましょう。
年収の計算方法
年収の計算方法は以下の通りです:
- 基本給: 月々の給与の合計を12倍したもの。
- 賞与: 年間に支給されるボーナス。
- 手当: 交通費や家族手当などの各種手当。
これらを合計し、年間の総収入を算出します。結果が明確になると、住宅ローンの額を判断しやすくなります。
住宅ローンに必要な年収
住宅ローンを組むために必要な年収は、融資額や返済期間、金利によって異なります。一般的には以下の基準があります:
- 借入額: 年収の5~7倍程度が目安となる。
- 返済負担率: 年収の25%~30%が望ましいとされる。
住宅ローンの借入可能額
住宅ローンの借入可能額は、年収や返済負担率に基づいて決まります。我々はここで、その計算方法や、年収に応じた借入の目安について詳しく解説します。
借入可能額の計算式
借入可能額を算出する基本的な計算式は次の通りです。
- 住宅ローンの借入可能額 = 年収 × 借入倍率
- 借入倍率は一般的に5倍から7倍です。
この計算を行うと、年収が500万円の場合、借入可能額は2,500万円から3,500万円になります。さらに、金融機関によって多少の差異があるため、各金融機関の基準を確認することが重要です。
年収に応じた借入可能額の目安
年収に基づく借入可能額の目安は、具体的な数値で示されることが多いです。以下は一般的な数値です:
- 年収300万円:借入可能額1500万円から2100万円
- 年収500万円:借入可能額2500万円から3500万円
- 年収700万円:借入可能額3500万円から4900万円
住宅ローンの返済計画
住宅ローンの返済計画は、経済的な安定を保つために非常に重要です。計画を立てることで、返済負担を軽減し、生活の質を維持できます。
返済期間の重要性
返済期間の長さは、月々の返済額や総支払額に影響します。一般的に、返済期間は15年から35年の範囲で選択可能です。短い返済期間を選ぶと、月々の返済額は増加しますが、総利息支払額は少なくなります。一方、長い返済期間では月々の負担が小さくなりますが、利息支払額は増えます。私たちの年収、生活費、将来の計画を考慮し、最適な期間を選びましょう。
返済額のシミュレーション
返済額のシミュレーションは計画の一環として欠かせません。具体的なシミュレーションは次の要素を含みます:
- 借入額: 希望する物件に必要な資金。
- 金利: 固定金利または変動金利を選択。
- 返済期間: 先述の期間に基づく。
まとめ
住宅ローンを考える際年収は非常に重要な要素です。我々は年収を理解することで借入可能額や返済計画を適切に立てることができます。金融機関によって異なる基準を確認しながら自分たちの状況に合った選択をすることが求められます。
また返済計画をしっかりと立てることで経済的な安定を保ち生活の質を維持することが可能です。将来の計画や生活費を考慮し自分たちに最適な住宅ローンを選ぶことが成功への鍵となります。