住宅を購入する際、私たちが気になるのは**「住宅ローン控除」**の仕組みです。この控除を利用することで、税金の負担を軽減できる可能性があります。しかし、確定申告と年末調整のどちらを選ぶべきか、悩む方も多いのではないでしょうか。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際に借入金の利息を税金から控除できる制度です。この制度を利用することで、私たちの税負担を軽減することが可能です。次に、この控除の具体的な内容について詳しく見ていきます。
住宅ローン控除とは
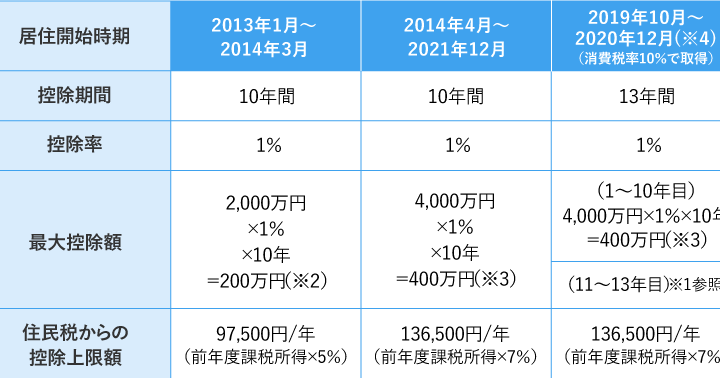
住宅ローン控除とは、住宅を取得するために借り入れたローンの利息分を、所得税から控除できる制度です。控除の対象となるのは、一般的に、一定の条件を満たす新築住宅や中古住宅、さらには増改築に伴う住宅ローンも含まれます。私たちが受けられる控除額は、年ごとの借入残高に応じて異なりますが、最大控除額は数十万円に達することがあります。
対象となる要件
住宅ローン控除を受けるためには、いくつかの要件があります。以下に主要な要件を示します。
- 住宅の床面積: 住宅の床面積が50㎡以上であること。
- 借入限度額: 借入金額が一定の限度額を超えないこと。
- 居住要件: 購入した住宅に居住すること。
確定申告のメリット
確定申告を行うことで得られるメリットは多岐にわたります。税負担の軽減から、所得控除の活用まで、私たちの経済的なメリットが期待できます。
確定申告の手続き
確定申告の手続きは、提出期限までに必要書類を整え、申告書を提出する流れです。必要書類には以下があります:
- 源泉徴収票:他の収入からの所得金額が記載されています。
- 住宅ローン契約書:控除対象となるローンの詳細を確認できます。
- 借入金返済証明書:年内に支払った利息が明記されています。
これらの書類を基に申告を行い、必要に応じて税務署に相談することも可能です。正確に手続きを進めることで、控除を最大限に活用できるでしょう。
控除の受け方
控除を受ける方法は、必要書類を提出後に税務署からの承認を得る流れです。具体的な手順は以下の通りです:
- 申告書に住宅ローン控除の項目を記入:必要な情報を正確に入力します。
- 書類を添付し提出:必要書類を整え、申告書に添付して提出します。
- 税務署の確認後に控除額が決定:申告内容の確認が済むと、控除額が決定し、税金が還付されます。
年末調整のメリット
年末調整は、税金の負担を軽減する重要なプロセスです。これにより、所得税の精算が一括で行われ、過不足の金額が確定します。
年末調整の仕組み
年末調整は、主に給与所得者を対象とした税務手続きです。毎年12月に行われ、会社が従業員の年間の給与や控除をもとに税額を算出します。具体的な流れは以下の通りです。
この仕組みによって、払い過ぎた税金は還付され、逆に不足があれば調整が行われます。
職場での手続き
職場では、年末調整のために必要な書類を準備します。具体的には、以下の書類が必要です。
住宅ローン控除 確定申告と年末調整の違い
住宅ローン控除を受ける方法として、確定申告と年末調整がある。どちらの手続きにも特徴があり、それぞれ異なる場合に適用される。
それぞれの適用条件
- 確定申告: 住宅ローン控除を利用するには、確定申告を行う必要がある。借入金額や契約書、返済証明書を提出し、詳細な申告が求められる。この手続きは年収が多い人や、給与所得以外の収入がある場合に特に有効である。
- 年末調整: 年末調整は、給与所得者対象の簡便な手続きであり、会社が年末に行う。必要書類を職場に提出するだけで、税額の再計算が実施される。手続きの流れがシンプルで、主に控除を一括で反映させたい場合に利用される。
どちらを選ぶべきか
どちらを選択するかは、個々の状況に依存している。確定申告が適している場合は、以下の条件が考慮される。
- 所得が多く、控除のメリットが大きいと感じるとき。
- 副収入や事業所得がある場合。
また、年末調整の方が有利なケースもある。
- 普通の給与所得者で、面倒な手続きを避けたいとき。
- 転職したばかりで、確定申告が面倒であると感じる時。
結論
住宅ローン控除を利用する際の確定申告と年末調整の選択は私たちの状況によって変わります。所得が多く控除のメリットが大きい場合は確定申告が有利です。一方で、給与所得者として手続きを簡単に済ませたいなら年末調整が適しています。
どちらの方法を選んでも、住宅ローン控除の恩恵を最大限に受けることができるように、必要な書類を整え、適切な手続きを行うことが大切です。私たちのライフスタイルや収入に合った方法を選び、賢く税金を管理していきましょう。