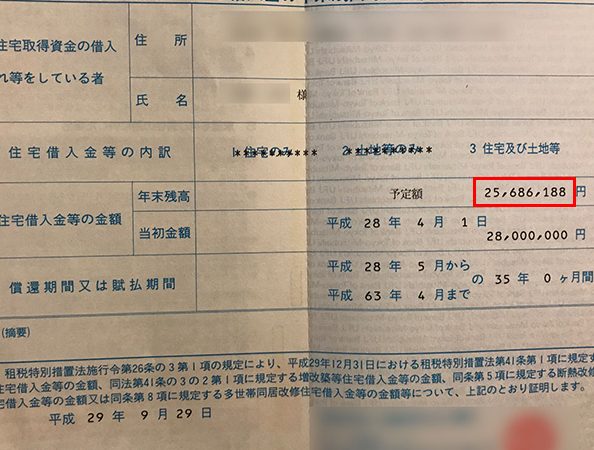
住宅ローン控除の二年目を迎えると、私たちにとって気になるのは書類がいつ届くか</strongということです。税務署からの通知は、正確な手続きや控除額に大きく影響しますよね。特に初めての方には、このプロセスが不安要素になりがちです。
住宅ローン控除の概要
住宅ローン控除は、住宅を取得する際に利用できる税制優遇措置です。この制度により、借入金の利息部分が所得税から控除されます。特に初年度と二年目では、手続きや書類提出が異なるため注意が必要です。
住宅ローン控除の対象となるのは、新築または中古住宅です。また、居住用であることが条件です。具体的には、以下の要件があります:
- 借入額:最大4000万円まで
- 控除率:1%(一定期間)
- 申告期限:毎年3月15日まで
さらに、この控除は最長10年間適用されます。ただし、所得上限なども存在しますので、自身の状況を確認しましょう。私たちもこの点について理解しておくことが重要です。
二年目以降は書類提出が求められます。これには前年分の確定申告書とその添付書類が含まれます。税務署から送付される通知書も重要な資料です。この通知には必要な情報や注意事項が記載されていますので、大切に保管しましょう。
二年目の書類について
二年目の住宅ローン控除に関して、税務署から届く書類は重要です。具体的には、前年分の確定申告を行うために必要な資料が含まれます。これらの書類がいつ届くかによって、手続きもスムーズになります。
必要書類一覧
二年目に提出する必要がある書類は以下の通りです:
- 前年分の確定申告書:所得や控除額を記載。
- 住宅ローン残高証明書:金融機関から取得。
- 源泉徴収票:給与所得者の場合必須。
- 住民票:居住地確認用として必要。
これらの書類は正確性が求められるため、事前に準備しておくことが望ましいです。
書類が届く時期
税務署からの書類は、住宅ローン控除の手続きにおいて重要な役割を果たします。具体的な到着時期を把握することで、スムーズな申告が可能になります。
税務署からの通知
税務署からの通知は、通常、前年分の確定申告書提出後1ヶ月以内に届きます。この通知には以下のような資料が含まれています。
- 確定申告書
- 住宅ローン残高証明書
- 源泉徴収票
- 住民票
これらの書類は正確性が求められますので、大切に保管しておきたいものです。特に、住宅ローン残高証明書は借入金額や利息部分を確認するために必要不可欠です。
スケジュールの目安
スケジュールとしては、各年ごとの流れを理解することが重要です。以下の日程を参考にしてください。
| 月 | 活動 |
|---|---|
| 1月 | 前年分の確定申告準備開始 |
| 2月 | 必要書類を揃え始める |
| 3月15日 | 確定申告締切 |
| 4月 | 税務署から通知到着予定 |
住宅ローン控除のメリット
住宅ローン控除は、私たちが住宅を取得する際に大きな経済的メリットを提供します。具体的には、借入金の利息部分が所得税から控除されることで、実質的な負担が軽減されます。この制度は、新築や中古住宅に適用され、条件を満たせば最大4000万円までの借入が対象です。
また、この控除は10年間継続して適用できるため、長期的な財政計画にも寄与します。さらに、この制度には所得上限が設けられていますが、多くの世帯にとって手厚いサポートと言えます。具体例として、年収600万円の場合、おおよそ毎年40万円程度の税額軽減効果があります。
二年目以降も引き続き書類提出が求められるため、前年分の確定申告書や関連資料を準備することが重要です。これによって、スムーズな手続きと正確な控除額の算出につながります。また、このプロセスでは特に住宅ローン残高証明書が不可欠です。
注意点と対策
住宅ローン控除の二年目において、注意すべきポイントがいくつかあります。まず税務署からの通知書は非常に重要な資料です。これに基づいて前年分の確定申告を行うため、必ず保管しておく必要があります。また、書類が届く時期も気になります。通常、前年分の確定申告書提出後1ヶ月以内に届きますので、そのスケジュールを把握しておくことが大切です。
次に、住宅ローン控除を受ける際には特定の書類が求められます。具体的には以下の通りです:
- 確定申告書
- 住宅ローン残高証明書
- 源泉徴収票
- 住民票
これらは正確性が求められるため、事前に準備しましょう。また必要な資料を早めに揃えることで手続きがスムーズになります。
さらに、控除額や借入金利についても確認することが重要です。例えば、新築または中古住宅で最大4000万円まで適用されるため、その計算ミスを避けたいところです。そして所得上限にも注意しながら、自身の状況と照らし合わせて控除額を確認しましょう。
また、毎年3月15日までに確定申告を行う必要があります。この期限を過ぎると適用されない可能性がありますので注意してください。私たちはこの期間中、大切な情報や締切日を忘れないよう管理したいですね。
最後に、一度手続きを済ませたとしても翌年以降も継続的な資料提出が求められます。そのため前年分の情報や関連資料は常に整理しておくことがおすすめです.
Conclusion
住宅ローン控除の二年目における書類提出は非常に重要です。税務署から届く通知書をしっかりと保管し必要な資料を早めに準備することで手続きがスムーズになります。特に前年分の確定申告書や住宅ローン残高証明書は欠かせません。
また毎年3月15日までの確定申告期限を忘れずに守りましょう。この控除によって実質的な税負担が軽減されるため、私たち全員がこの機会を最大限に活用することが大切です。今後も整理整頓を心掛けていきましょう。