住宅を購入する際、金利は私たちにとって非常に重要な要素です。特に金利025の住宅ローンは、どれくらいの負担になるのか気になるところです。私たちが借り入れを考える際、金利がどのように返済額に影響を与えるのかを理解することは欠かせません。
金利025 住宅ローンの概要
金利0.25%の住宅ローンは、低金利の選択肢として注目されています。低金利は、月々の返済額を抑える効果があり、総返済額を軽減します。そのため、借り入れを考える多くの人にとって魅力的な選択肢です。
この金利条件では、例えば、借入額が3000万円の場合、月々の支払いが約10万円程度になることがあります。 その結果、家計にかかる負担が軽くなります。さらに、元利均等返済を選択すれば、返済額が一定になり、計画的な資金管理が可能です。
また、金利が特に低い期間中に借り入れができれば、長期的な資金繰りにプラスに働きます。とはいえ、今後の金利変動にも注意が必要です。将来的に金利が上昇すれば、返済の影響が大きくなりますので、返済可能な範囲を見極めることが重要です。
金利025の特徴
金利0.25%の住宅ローンは、非常に魅力的な選択肢です。これは、返済額が低く抑えられるため、借り入れを考える人々にとって大きな利点となります。
金利の具体的な数値
金利が0.25%である場合、月々の支払額や総返済額に与える影響を数値で理解することが大切です。例えば、借入額3,000万円の場合、総返済額は約3,600万円になります。このケースでは、月々の支払額が約10万円に設定され、有利な条件と言えます。また、金利が低い状況は、他の金利変動と比較しても有益です。
利用可能な金融機関
金利0.25%の住宅ローンを提供する金融機関は、さまざまです。具体的には、以下の金融機関が挙げられます。
- メガバンク: 一般的に低い金利を提供し、信頼性が高い。
- 地方銀行: 顧客へのサービスを重視し、柔軟な条件で融資を行う。
- 信用金庫: 地域に密着し、個別のニーズに応じた対応が嬉しい。
- ネット銀行: 手数料が低く、金利も競争力がある。
住宅ローンを利用する際のポイント
住宅ローンを利用する際、具体的な要点を押さえることが重要です。
住宅ローンの選び方
住宅ローン選びは慎重さが求められます。借入額、返済期間、金利の種類を検討し、以下のポイントを考慮してください。
- 金利タイプ: 固定金利と変動金利から選択します。固定金利は将来の返済額が安定し、変動金利は市場の動向により変動します。
- 返済方式: 元利均等返済と元金均等返済があります。元利均等返済は月々の返済額が一定で計画的な支出が可能ですが、元金均等返済は早期に元金を減らせ、総支払額を抑えられます。
- 借入れ条件: 年収や職業、信用情報によって借入可能額が変動します。これに基づいて自分たちの条件を見極めることが大切です。
認可された年収基準
住宅ローンを取得するためには、認可された年収基準を理解する必要があります。金融機関は以下の年収項目を考慮します。
- 総年収: 直近の年収に基づき、安定した収入が求められます。テストでは借り入れ額の支払い能力が問われます。
- ボーナス: 年収にボーナスが含まれる場合、安定した支給実績を確認されることが一般的です。
- 自己資金: 自己資金の割合が高いほど、借入可能額が増え、条件が有利になります。
金利025での返済シミュレーション
金利0.25%の住宅ローンでの返済シミュレーションを行うと、月々の返済額は借入金額によって異なる。例えば、借入額が3000万円の場合、月々の支払いは約10万円になる。このシミュレーションにより、私たちは実際の返済額を把握しやすくなる。
月々の返済額を計算する際には、以下の条件を考慮する必要がある。
- 借入金額:住宅購入価格から自己資金を引いた金額
- 返済期間:通常は30年で設定されることが多い
- 金利:金利がどのように適用されるかにより、総返済額が変わる
さらに、総返済額は約3,600万円となる。このようなシミュレーションを通じて、お金の管理も容易になる。返済方式も考えるべき重要な要素だ。例えば、元利均等返済を選択すると、毎月の金額が一定になり、資金計画が立てやすい。
金利0.25%のメリットは、他の高金利のローンと比較しても非常に明確だ。低い金利は、総返済額を抑える要因となる。反対に、将来的な金利の変動には注意が必要。特に、経済状況により金利が上昇することもあるため、慎重な判断が求められる。
他の金利との比較
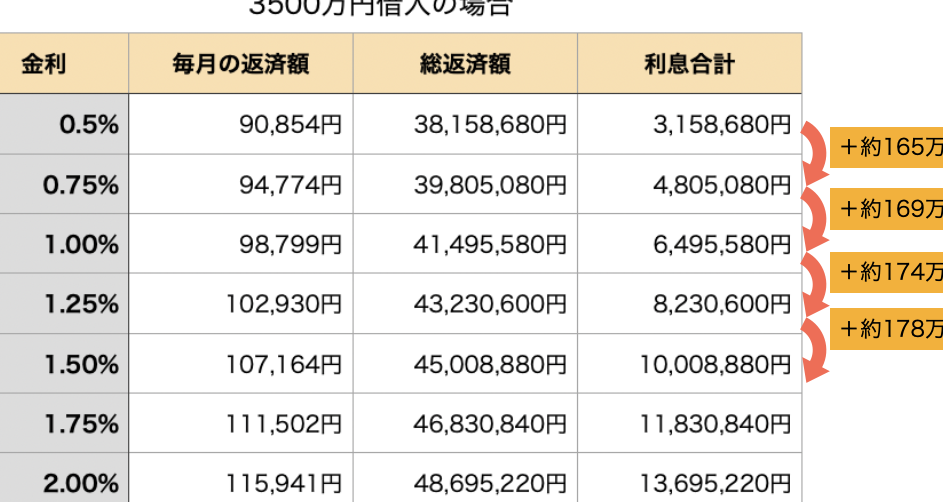
金利0.25%の住宅ローンは、他の金利と比較して有利な選択肢です。例えば、一般的な金利が1%から2%の場合、借り入れ総額が増加し、返済負担が重くなります。住宅ローンの金利を比較するために、以下のポイントを押さえます。
- 金利の種類: 固定金利と変動金利があり、それぞれの特徴を理解することが重要です。固定金利は返済期間中ずっと同じで、予測が立てやすく安心感があります。一方、変動金利は金利の変動に応じて月々の返済額が変わります。
- 返済方式: 元利均等返済と元金均等返済に分かれます。元利均等返済では月々の返済額が一定ですが、初期の利息が多く含まれます。元金均等返済は返済額が徐々に減少し、期間全体で支払う利息が少なくなります。
- 金融機関の違い: メガバンクや地方銀行、ネット銀行の金利提供状況を調査します。例えば、メガバンクは信頼性がありますが、手続きが煩雑なことが多いです。一方、ネット銀行は手数料が安く、スピーディーな対応が魅力です。
結論
金利0.25%の住宅ローンは非常に魅力的な選択肢です。低金利がもたらす返済の負担軽減は、私たちの資金計画に大きな影響を与えます。特に、長期的な視点で見れば、総返済額の削減は大きなメリットです。
私たちが住宅ローンを選ぶ際には、金利タイプや返済方式、金融機関の特徴をしっかり理解することが重要です。これにより、より良い条件での借り入れが可能となり、将来の不安を軽減できます。
金利の変動に注意を払いながら、賢い選択をしていきましょう。