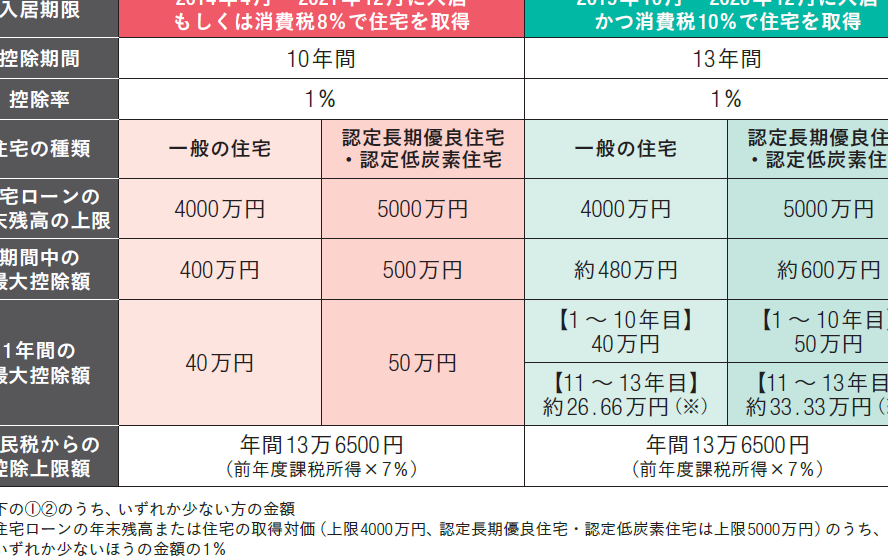
住宅を購入する際、住宅ローン控除は私たちにとって大きな助けになります。特に住宅ローン控除は10年間でいくら安くなるのかを理解することは、将来の資金計画において非常に重要です。この控除を利用することで、私たちの負担がどれほど軽減されるのか、具体的な数字を知りたいと思いませんか?
住宅ローン控除の基本
住宅ローン控除は、住宅購入に伴って発生する大きな経済的負担を軽減するための制度です。この控除制度を利用することで、私たちは税金の負担を削減し、家計の安定が図れます。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンの利息部分を所得税から差し引ける制度です。日本の税制では、購入後10年間にわたり、年末時点でのローン残高の1%を控除対象とします。この制度を利用することで、私たちの負担は明確に軽くなります。例えば、ローン残高が3,000万円の場合、年間の控除額は30万円となり、10年間で300万円の税金が軽減されます。
対象となる住宅ローン
対象となる住宅ローンは、主に新築住宅や中古住宅の購入資金に適用されます。具体的には以下の条件を満たす必要があります。
- 借入先が金融機関であること
- 住宅として利用すること
- 取得した住宅が一定の要件を満たしていること
住宅ローン控除の計算方法
住宅ローン控除の計算は、ローン残高に基づいて行われる。具体的には、毎年の年末時点でのローン残高の1%が所得税から控除される。この仕組みにより、税負担が軽減され、家計が助けられる。計算方法を理解することが重要だ。
控除額の算出
毎年の控除額は、住宅ローン残高に依存する。具体的な控除額の計算式は以下の通りだ。
- 住宅ローン残高: 年末のローン残高を確認する。
- 控除率: 現行の控除率は1%だ。
- 計算式: ローン残高 × 控除率 = 年間の控除額。
例えば、ローン残高が3,000万円の場合、控除額は以下のようになる。
| 年度 | ローン残高 | 控除額 |
|---|---|---|
| 1年 | 30,000,000円 | 300,000円 |
| 2年 | 30,000,000円 | 300,000円 |
| 3年 | 30,000,000円 | 300,000円 |
| 4年 | 30,000,000円 | 300,000円 |
| 5年 | 30,000,000円 | 300,000円 |
| 6年 | 30,000,000円 | 300,000円 |
| 7年 | 30,000,000円 | 300,000円 |
| 8年 | 30,000,000円 | 300,000円 |
| 9年 | 30,000,000円 | 300,000円 |
| 10年 | 30,000,000円 | 300,000円 |
このように、10年間で総額3,000,000円の控除が適用される。
年間の控除額の変動
控除額は、住宅ローン残高の変更によって変動する。我々が注意すべき点は、返済が進むにつれて残高が減少し、控除額も減少することだ。特に、初年度から数年後には控除額に大きな変化が生じる。
- 初年度: 最大の控除額が適用され、高額な税金の軽減が得られる。
- 中間年度: ローン残高が減り始め、控除額が徐々に縮小する。
- 後年度: 残高が大きく減少することで、控除額も少なくなる。
10年間の総控除額
住宅ローン控除を利用することで、私たちの税負担がどの程度軽減されるのかを具体的に見ていきましょう。この控除は、年末時点でのローン残高に基づいて計算されるため、10年間での総控除額は非常に重要な情報です。
年ごとの控除額の推移
控除額は年ごとに減少します。最初の年には最大控除額が適用され、その後はローン残高の減少に伴い控除額が縮小します。以下の例を見てみましょう。
- 初年度: ローン残高が3,000万円の場合、控除額は30万円。
- 2年目: ローン残高が2,700万円なら、控除額は27万円。
- 3年目: ローン残高が2,400万円では、控除額は24万円。
このように、年ごとに控除額は減少し、控除総額は10年間の返済で徐々に変わります。
合計でいくら安くなるかの試算
10年間での総控除額を試算する方法は以下の通りです。各年の控除額を合計して、総額を算出します。
| 年数 | ローン残高 | 年間控除額 |
|---|---|---|
| 1年目 | 30,000,000円 | 300,000円 |
| 2年目 | 27,000,000円 | 270,000円 |
| 3年目 | 24,000,000円 | 240,000円 |
| 4年目 | 21,000,000円 | 210,000円 |
| 5年目 | 18,000,000円 | 180,000円 |
| 6年目 | 15,000,000円 | 150,000円 |
| 7年目 | 12,000,000円 | 120,000円 |
| 8年目 | 9,000,000円 | 90,000円 |
| 9年目 | 6,000,000円 | 60,000円 |
| 10年目 | 3,000,000円 | 30,000円 |
他の控除制度との比較
住宅ローン控除は他の税制優遇と比較することで、その独自性が浮き彫りになる。例えば、医療費控除や寄附金控除との違いがある。これらの控除は、特定の支出を条件に税額を軽減するものであるが、住宅ローン控除は主に住宅取得を支援することを目的としている点が大きな特徴である。
他の税制優遇との違い
- 適用範囲: 医療費控除は、自己負担した医療費が一定額を超える場合に適用される。対照的に、住宅ローン控除は住宅ローンの利息を税金から直接差し引ける。
- 控除の対象: 寄附金控除は寄附した金額に基づくが、住宅ローン控除は年末残高に基づくため、持続的な支援が期待できる。
- 計算方法: 医療費控除の計算は複雑で、自己負担額の合計からその年の所得に応じた基準を引いた金額が対象。住宅ローン控除は、単純に年末残高の1%が控除対象になる。
住宅ローン控除のメリットとデメリット
住宅ローン控除には明確なメリットが存在する。まず、住宅購入を促進し、家計の負担を軽減することで、長期的な資産形成を助ける。さらに、控除額の範囲は最大で300万円に達する可能性が高く、経済的な安定をもたらす要因になる。
結論
住宅ローン控除は私たちの家計に大きな影響を与える制度です。10年間での控除額を理解することで、将来の資金計画がより明確になります。具体的な数字をもとに控除額を把握することで、住宅購入の際の経済的負担を軽減できることがわかります。
また、控除額は年ごとに変動し、初年度には最大の恩恵を受けることができます。これにより、私たちの資産形成が促進され、長期的な経済的安定が期待できます。住宅ローン控除を上手に活用し、賢い資金計画を立てていきましょう。