住宅を購入する際、多くの人が気になるのが住宅ローン控除 どのくらいの恩恵を受けられるかということです。私たちもこの制度を利用することで、家計にどれだけの影響があるのかを知りたいと思っています。控除を上手に活用すれば、毎月の返済額を軽減できる可能性があります。
住宅ローン 控除 どのくらいの概要
住宅ローン控除は、住宅を購入する際の重要な制度です。この制度を利用することで、私たちの住宅ローンの負担を軽減できます。具体的には、どのくらい控除が受けられるかを知ることが大切です。
例えば、控除額は住宅ローンの年末残高に基づいて計算されます。控除率は約1%から2%となっており、住宅の種類や取得時期によって異なります。具体的な制度については以下の要点を確認しましょう。
- 控除期間: 住宅を取得した年から最大10年間。
- 控除上限: 最大400万円から500万円まで、住宅の種類によって設定されています。
- 対象要件: 住宅の面積や居住要件を満たす必要があります。
住宅ローン 控除の仕組み
住宅ローン控除は、住宅を取得する際の大きな助けになります。控除の適用を受けるためには、以下の要件を満たす必要があります。
控除対象となる要件
住宅ローン控除の対象となる要件には、主に以下のポイントがあります。
- 居住要件: 住宅を取得した年の12月31日までに実際に居住すること。
- 面積要件: 住宅の床面積は50㎡以上であることが必要です。
- 住宅の種類: 新築、中古、あるいはリフォーム物件が含まれますが、特定の条件が設定されています。
- 申告の要件: 所得税を申告していることが大前提です。
これらの要件をクリアすることで、控除をスムーズに受けることが可能になります。
控除の計算方法
住宅ローン控除の計算は、年末残高に基づいて行います。具体的な計算方法は以下の通りです。
- 年末残高の確認: 住宅ローンの年末残高を確認します。
- 控除率の設定: 控除率は約1%から2%です。具体的な控除率は住宅の種類や取得時期によって異なります。
- 控除額の算出: 年末残高に控除率を掛け算します。この額が実際に控除される額です。
- 控除の限度額: 控除上限は最大400万円から500万円です。控除期間は最大10年間にわたります。
住宅ローン 控除のメリット
住宅ローン控除は、私たちの経済的負担を軽減するだけでなく、多くの利点を提供します。この制度を利用することで、税金のメリットを得られるだけでなく、家計のバランスも整えることが可能です。
税金の軽減効果
住宅ローン控除は、私たちの税金を削減する強力な手段です。具体的には、控除率は約1%から2%で、控除額は年末残高に基づいて算出されます。この控除によって、年間数十万円の税金を軽減できるケースもあります。例えば、年末残高が3000万円の場合、最大60万円の控除が期待できます。控除を受けることで、実質的な負担を減らし、生活の質を向上させる効果があります。
住宅ローン 控除の注意点
住宅ローン控除を適用する際にはいくつかの注意点がある。これらを理解することで、控除を効果的に活用できる。
申請手続き
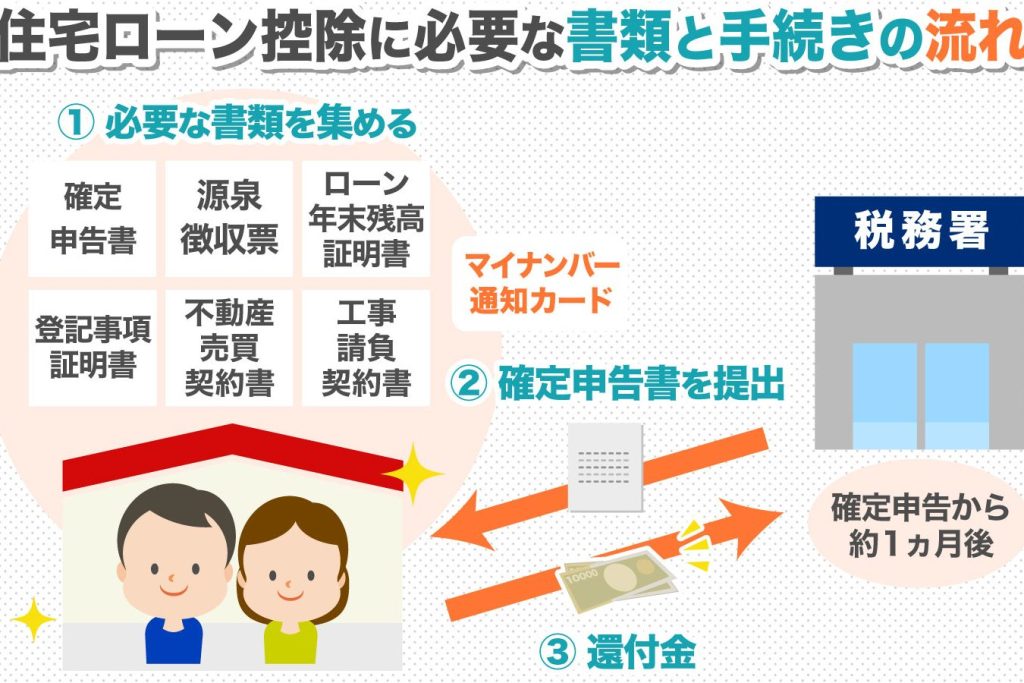
申請手続きには正確な情報の提出が求められる。例えば、確定申告が必要で、申告書には住宅ローンに関する詳細情報を記載する必要があります。収入証明書や不動産売買契約書も必要な場合が多い。この手続きは年に一度行うもので、適切に申請しないと控除を受けられないことに注意が必要だ。
結論
住宅ローン控除は私たちの家計に大きな助けとなる制度です。正しい知識を持ち適切に活用することで、税金の軽減効果を享受しながら、毎月の返済負担を軽減できます。控除の要件をしっかり理解し、必要な手続きを怠らないことが重要です。
この制度をうまく利用することで、私たちの生活の質を向上させることが可能です。住宅購入を検討している方には、ぜひこのメリットを活かしてほしいと思います。私たちが住宅ローン控除を理解し、活用することで、より豊かな生活を実現できるでしょう。