住宅ローンを利用している私たちにとって、住宅ローン控除がいつ戻るのかは非常に重要なポイントです。特に2年目に入ると、控除のタイミングや金額についての疑問が増えてきます。私たちが控除を受けることで、どれだけの税金が軽減されるのか、そしてその手続きはどのように進めるべきなのか、気になるところです。
住宅ローン控除の基礎知識
住宅ローン控除は、住宅を取得するために借り入れたローンの利子を一定期間にわたり税金から控除する制度です。この制度があることで、私たちは所得税が軽減されるメリットが得られます。
住宅ローン控除とは
住宅ローン控除は、個人が住宅ローンを利用して住宅を購入した際に、一定の条件を満たすと受けられる税制優遇制度です。具体的には、年間の支払利息に対して税額控除が適用されます。これにより、所得税や住民税の軽減が可能となります。控除期間は通常、10年間であり、その間に継続的に税金の軽減が受けられます。
控除の対象条件
住宅ローン控除を受けるには、以下の条件を満たす必要があります。
2年目の住宅ローン控除
2年目に入ると、住宅ローン控除のタイミングや金額についての質問が増えます。控除を受けることで実際にどれくらいの税金が戻るのか、またその計算方法についても知っておくことが重要です。
いつ戻るのか
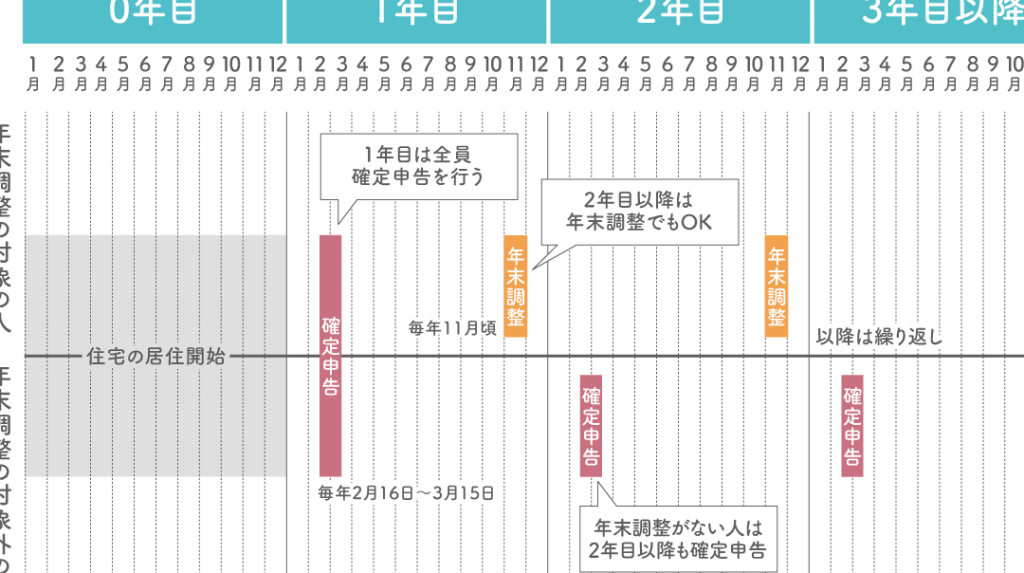
住宅ローン控除は、毎年の確定申告を通じて戻ります。通常、申告期限は2月16日から3月15日までです。この期間内に申告を行うと、翌年の税金から控除額が差し引かれます。特に、2年目のローン控除は、前年の還付が完了してから適用されるため、スムーズな手続きが求められます。
返還額の計算方法
返還額の計算方法は、以下の要素に基づきます。
- 借入金の残高:返還額は借入金の残高に依存します。
- 控除率:控除率は年ごとに異なる場合があり、住宅ローンの条件により変わることもあります。
- 年収制限:年収が3,000万円以下の場合、控除を受ける資格があります。
返還額の計算式は以下のようになります。
返還額 = 借入金の残高 × 控除率
住宅ローン控除の申請手続き
住宅ローン控除を受けるためには、適切な手続きが必要です。具体的な流れを理解し、必要な書類を準備することで、スムーズに申請を進められます。
必要書類
申請に必要な書類は次の通りです:
これらの書類を正確に準備することで、申請過程が円滑になります。そのため、事前の確認が重要です。
申請の流れ
申請の流れを把握して、効率的に進めましょう。手続きは以下のステップで行います:
- 書類の準備を完了させる。
- 確定申告書を記入し、必要な添付書類を確認する。
- 税務署に対して申告書を提出する。
- 申告後、税務署からの確認通知を待つ。
- 確定申告の払い戻しを受け取る。
住宅ローン控除のメリット
住宅ローン控除には、私たちにとって非常に重要なメリットがあります。この控除により、私たちの税金が軽減されることによって、経済的に助かる場面が多く存在します。
税金軽減の効果
住宅ローン控除を受けることで、実際に税金が軽減されることが期待できます。控除は借入金の利息に適用され、上限は年400万円です。たとえば、年収が3000万円以下である場合、控除率が1%の場合、年間で最大4万円の税金を軽減できる可能性があります。この控除の恩恵は、長期的に見ると非常に大きいと言えます。また、税負担の軽減は、私たちの生活水準を保つ上で大いに役立ちます。
まとめ
住宅ローン控除は私たちの経済的負担を軽減する重要な制度です。特に2年目には控除のタイミングや金額についての理解が必要です。正しい手続きを行うことで、税金の還付をスムーズに受け取ることができます。
必要な書類を整え確定申告を行うことで、私たちはより多くのメリットを享受できるでしょう。控除を受けることによって、長期的に見ても生活の質を向上させる助けになります。これからもこの制度を活用し、賢く資産形成を進めていきましょう。