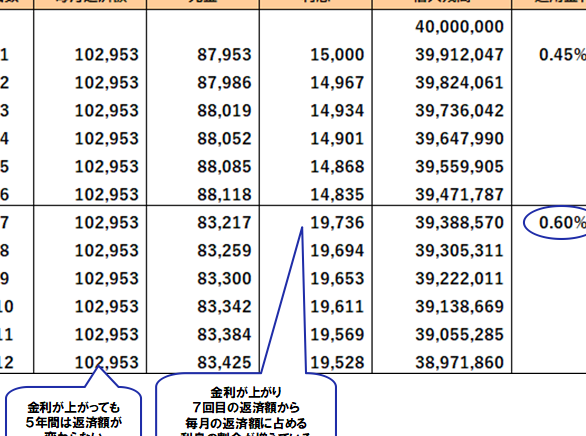
住宅を購入する際、私たちが最も気になるのは住宅ローン金利 どれくらいかということです。金利が高ければ高いほど、毎月の返済額が増え、長期的な負担が大きくなります。では、現在の金利はどのように変動しているのでしょうか?
住宅ローン金利の基礎知識
住宅ローン金利は、住宅購入において重要な要素です。金利が変動すると、返済額にも影響が出るため、基礎知識を押さえることで計画的な資金運用が可能になります。
住宅ローンとは
住宅ローンとは、住宅を購入するために金融機関が提供する借入金です。この借入金には、返済期限や金利が設定され、一定期間内に元本と利息を返済する義務があります。一般的には、住宅の価値や返済能力に応じて、融資額が決まります。住宅ローンは通常、35年程度の長期にわたる契約が多いです。
金利の種類
金利には主に二つの種類があります。
- 固定金利: 契約期間中、金利が変わらないタイプです。将来の金利変動に影響されず、安定した返済計画が立てられます。
- 変動金利: 金利が市場の動向によって変わるタイプです。初期金利が低く設定されますが、将来的には上昇するリスクがあります。
現在の住宅ローン金利
現在の住宅ローン金利は、住宅購入において重要な要素です。金利が変動する中、正確な情報を知っていることが不可欠です。私たちは、最新の情報をチェックし、金利の動向を把握しています。
最新の金利動向
最近の金利動向では、金利が上昇傾向にあります。2023年には、平均金利は以下のようになっています。
| 月 | 平均金利 (%) |
|---|---|
| 1月 | 0.78 |
| 2月 | 0.80 |
| 3月 | 0.82 |
| 4月 | 0.85 |
| 5月 | 0.90 |
金利が上昇した理由としては、中央銀行の金融政策や、インフレーションの影響が挙げられます。従って、将来的にはさらなる変動が予想されます。
各金融機関の金利比較
異なる金融機関間での金利比較は、とても重要です。以下は、主要な金融機関の金利の比較です。
| 金融機関名 | 固定金利 (%) | 変動金利 (%) |
|---|---|---|
| A銀行 | 0.75 | 0.65 |
| B銀行 | 0.80 | 0.70 |
| C銀行 | 0.85 | 0.65 |
住宅ローン金利の影響要因
住宅ローン金利は、様々な要因によって左右されます。これらの要因を理解することは、金利の動向を予測する手助けになります。以下に、主な影響要因を示します。
経済状況の影響
経済状況は住宅ローン金利に大きな影響を与えます。労働市場の状況、消費者信頼感、物価の変動などが、金利の上昇または下降を引き起こします。具体的には、以下の点が挙げられます。
- 失業率の低下:経済が成長すると、通常、失業率が低下します。これにより、住宅購入意欲が高まり、需要が増加します。この増加が金利を押し上げることがあります。
- 消費者物価指数(CPI)の上昇:物価が上昇する際、中央銀行が金利を引き上げることでインフレを抑制しようとするため、金融環境が厳しくなります。
- 景気動向:景気が好調であれば、企業の投資意欲が高まり、融資の需要が増加します。こうした需要の増加は金利にプラスの影響を及ぼします。
中央銀行の政策
中央銀行の政策は住宅ローン金利に重要な役割を果たします。政策金利の変更は、直接的に民間銀行の金利に影響を与えるからです。具体的なポイントは次の通りです。
- 金利の引き上げ:中央銀行が金利を引き上げる際、金融機関はそれに従い、住宅ローン金利を上昇させることが一般的です。この場合、借り入れコストが増え、住宅購入が減少します。
- 金融緩和政策:逆に、中央銀行が金利を引き下げることで、住宅ローンの金利も低下します。これにより、住宅購入者にとっては有利な条件が整います。
- 経済への景気刺激策:中央銀行が政策を講じることで、経済成長を促すことが目指されています。その結果、金利が安定する可能性があります。
住宅ローン金利の選び方
住宅ローン金利を選ぶ際には、いくつかの重要なポイントを考慮する必要があります。最適な金利を見つけるために、以下の要素に注目しましょう。
固定金利と変動金利の特徴
固定金利は、契約期間中に金利が変わらないため、返済額が一定で安定しています。これにより、予算の管理が簡单です。一方で、変動金利は、市場の動向によって金利が変化するため、将来的な負担が不確定です。変動金利は通常、初期の金利が低めに設定されており、金利上昇期にはローン返済が高額になるリスクがあります。それぞれの特徴を理解した上で、どちらが適切か検討することが大切です。
住宅ローンを利用する際の注意点
住宅ローンを利用するには、いくつかの重要なポイントを考慮する必要があります。特に、借入額や返済計画にしっかり目を向けることが、安定した生活を保つ鍵です。
借入額と返済計画
借入額の設定は返済の基礎となる。自分たちの収入や支出を十分に評価した上で、無理のない額を決定することが重要です。たとえば、月々の返済額が総収入の25%を超えないようにすることが理想です。また、返済期間の選択も重要で、長期的な返済は月々の負担を軽減しますが、総支払額が増える傾向があります。そうした中で、固定金利か変動金利を選ぶ際も、自分たちの将来のライフプランに合わせて決めると良いでしょう。
追加費用の考慮
追加費用も忘れてはならない。住宅ローン以外にも、購入に至るまでの諸費用が生じます。代表的なものに以下があります。
- 登録免許税
- 不動産仲介手数料
- 住宅保険料
- 固定資産税
Conclusion
住宅ローン金利は私たちの住宅購入において非常に重要な要素です。金利の動向を把握し適切な選択をすることで、将来的な負担を軽減できます。固定金利と変動金利の特徴を理解し自分たちに合ったプランを選ぶことが大切です。
また借入額や返済計画についても慎重に考える必要があります。これらの要素を総合的に検討することで、安心して住宅ローンを利用できるでしょう。私たちの未来のために賢い選択をしていきましょう。