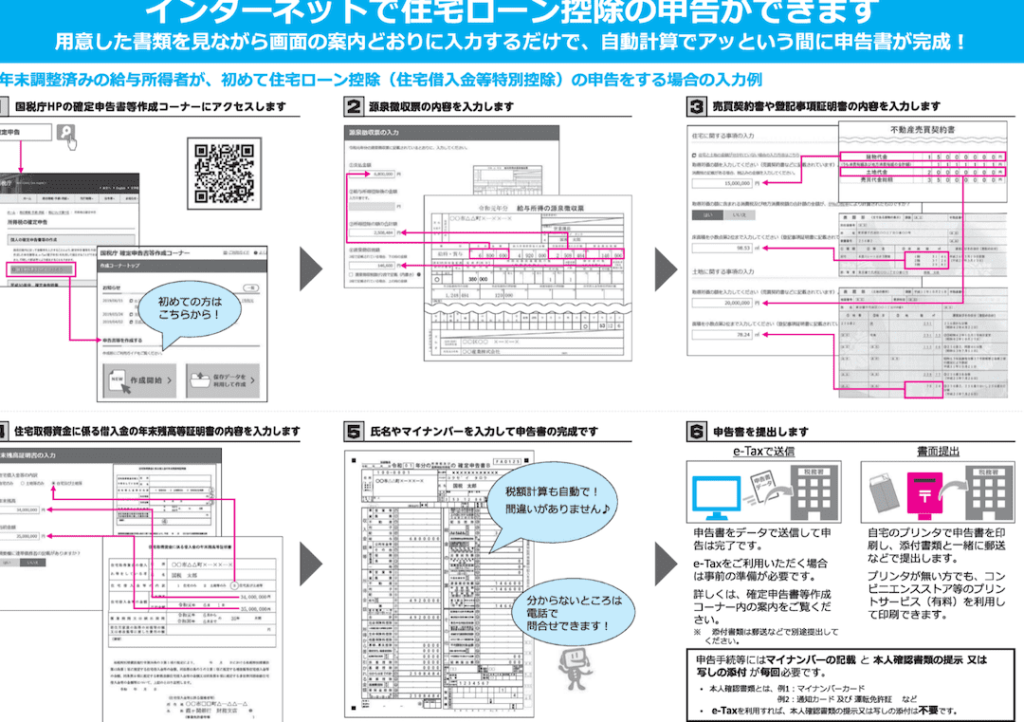
住宅を購入する際、私たちが気になるのは「住宅ローン控除」です。これを利用することで、税金の負担を軽減できる可能性があります。しかし、具体的に住宅ローン控除 どこ見ればわかるのでしょうか?多くの人がこの情報を探していますが、正確な情報を得るのは意外と難しいものです。
住宅ローン控除の基本
住宅ローン控除は、住宅の購入をサポートするために設けられた税制上の優遇措置です。この控除は、一定の条件を満たすローンに対して適用され、税金の負担を軽減する助けとなります。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを利用して自ら居住するための住宅を取得した場合に、所得税や住民税の控除を受けられる制度です。具体的には、毎年支払う住宅ローンの利息部分が控除対象となります。控除額は、購入年度や借入金額に応じて異なり、最大で数十万円の控除を受けられることもあります。
住宅ローン控除の対象者
住宅ローン控除の対象者にはいくつかの条件があります。具体的な条件は以下の通りです。
- 住宅を取得した本人が居住していること
- 住宅ローンの借入先が金融機関であること
- 所得が一定額以下であること
住宅ローン控除の確認方法
住宅ローン控除を正確に確認するためには、信頼できる情報源を利用することが必要です。以下に、確認の手段となる2つの方法を紹介します。
税務署の情報
税務署では、住宅ローン控除に関する詳細情報を提供しています。税務署のウェブサイトにアクセスすることで、最新の法令や控除条件を確認できます。具体的には、以下の情報を提供しています。
- 控除の適用条件
- 控除額の計算方法
- 必要書類の一覧
正確な情報を得ることで、控除の最大効果を享受できます。
専門家に相談する
税務に不安がある場合、専門家や税理士に相談するのが効果的です。専門家のアドバイスを受けることで、個々の状況に応じた適切な手続きを理解できます。例えば、以下のような点についてアドバイスが求められます。
- 控除の適用対象の確認
- 経済状況に基づくローンの見直し
- 手続きに必要な書類の準備
住宅ローン控除の計算方法
住宅ローン控除の計算方法は、控除額を正確に理解するために重要です。このセクションでは、控除額の計算や必要書類の準備について詳しく解説します。
控除額の計算
控除額の計算には、いくつかの要素が影響します。**控除対象となる借入金額や住宅の取得年度、そして利息部分が重要です。**具体的には、以下の要素を考慮します:
- 借入金額:住宅ローンの総額が基準となります。
- 利息の合計:年間で支払った利息の合計額が控除対象です。
- 控除期間:住宅ローン控除は最長で10年間適用されます。
例えば、借入金額が4000万円、利息が年間80万円の場合、一定の条件を満たすと80万円が控除額として計上されます。これにより、税金の負担が大幅に軽減されます。
必要書類の準備
控除を受けるために準備する書類は、正確な情報を得るうえで欠かせません。以下の書類を必ず用意しましょう:
- 住宅ローンの契約書
- 年間返済証明書
- 源泉徴収票
- 住居の登記簿謄本
住宅ローン控除の最新情報
住宅ローン控除に関する情報は常に更新されており、最新の動向を把握することが重要です。私たちも最新情報を追い続ける必要があります。
政府の最新発表
政府の公式発表では、住宅ローン控除に関連する新たな施策や変更点が随時通知されています。例えば、最近の発表には以下の内容が含まれています。
- 控除率の変更: 年間の控除率が引き上げられる等、メリットが増加する可能性があります。
- 対象者の拡大: 特定の条件を満たすことで、より多くの人々が控除対象に含まれるようになります。
- 手続きの簡素化: 書類提出の手続きが簡素化され、申請がしやすくなります。
このような情報は、税務署のウェブサイトや公式発表を通じて確認できます。
変更点と注意点
最近の変更点には注意が必要です。たとえば、控除を受けるための条件が厳しくなる場合や、必要書類が追加されることもあります。以下のポイントを把握しましょう。
- 所得制限の見直し: 所得が一定額を超えると、控除額が減少する場合があります。
- 控除の適用期間: 一部の新制度では、控除の適用期間が変更される可能性があります。
- 遅延のペナルティ: 申請手続きの遅れに伴うペナルティが設定されることがあります。
住宅ローン控除の活用例
住宅ローン控除は、私たちの税負担を軽減するための有効な手段です。具体的な活用方法を見ていきましょう。
実際のケーススタディ
- 新築住宅の購入: 夫婦で新築住宅を購入した場合、年間で約40万円の控除を受けられることがあります。この金額は借入金額や住居の取得年に依存します。
- 中古住宅のリフォーム: 中古住宅を購入し、リフォームを行ったケースでは、リフォーム費用も控除対象となるため、税金の負担軽減につながります。リフォーム費用が200万円なら、控除額は最大で約6万円です。
- 共働き世帯: 夫婦のどちらか一方が住宅ローンを組む場合でも、共働きをする世帯では、両者の収入を考慮した控除が受けられます。このような場合、控除額が増える可能性があります。
賢い利用方法
- 早期の申請: 住宅ローン控除を受けるためには、早期の申請が効果的です。手続きを速やかに行うことで、控除の適用を受ける期間が延びます。
- 適切な書類の保管: 申請に必要な書類(住宅ローンの契約書、返済証明書など)をしっかりと保管しておくことが重要です。不備があると控除が受けられません。
- 税務署の情報を利用: 最新の情報を知るために、税務署のウェブサイトを活用するのが賢明です。ここでは、控除条件や手続きについての詳細が記載されています。
Conclusion
住宅ローン控除は私たちの税負担を軽減する大きな手助けとなります。具体的な情報を得ることで、控除を最大限に活用できる可能性が広がります。税務署の情報や専門家のアドバイスを活用することで、私たちの状況に応じた適切な手続きを理解しやすくなります。
最新の情報を常に追いかけることで、控除の恩恵を受けるチャンスを逃さないようにしましょう。私たちが賢く住宅ローン控除を利用することで、より豊かな生活を実現できるのです。