住宅ローンの審査は、私たちの夢のマイホームを手に入れるための重要なステップです。しかし、住宅ローン審査はいつまでに行うべきなのか、そのタイミングを知っている人は意外と少ないのではないでしょうか。私たちは、適切なタイミングで審査を受けることで、スムーズに住宅購入を進めることができます。
住宅ローン 審査の概要
住宅ローンの審査は、私たちがマイホームを手に入れるための重要なプロセスです。審査では、金融機関が借り入れ希望者の返済能力や信用状況を確認します。この段階では、申請者の給与、勤続年数、借入状況などのデータが重視されます。信頼できる金融機関を選ぶことが成功の鍵です。
審査の流れは以下のようになります。
- 申し込み: 必要書類を揃えて申し込みを行います。
- 一次審査: 書類に基づいて一次審査が行われます。ここでの判断が重要です。
- 二次審査: 一次審査通過後、収入や支出の詳細が確認されます。
- 審査結果の通知: 審査結果が通知され、融資条件が提示されます。
審査のプロセス
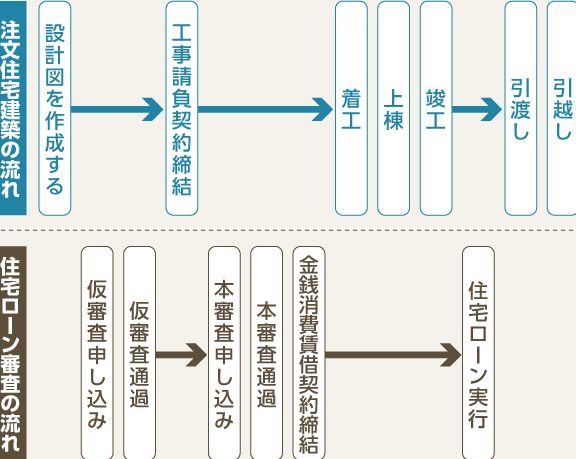
住宅ローンの審査は、住宅購入に向けた重要なステップです。以下に、審査プロセスの詳細を示します。流れを理解することで、スムーズに進められます。
申し込みから審査までの流れ
申し込みから審査までの流れは、以下のステップで進行します。
- 申し込みの提出: 住宅ローンを希望する方は、金融機関に申し込みを行います。
- 一次審査: 申し込み内容に基づき、金融機関が初期評価を行います。この段階で、基本的な信用情報や収入状況を確認します。
- 必要書類の提出: 一次審査が通過した場合、必要書類の提出を求められます。書類を迅速に用意することが重要です。
- 二次審査: 提出した書類を元に、より詳細な審査が行われます。金融機関がリスク評価を行い、最終的な融資額を決定します。
- 審査結果の通知: 審査の結果が通知されると、融資の可否が明らかになります。
必要書類の準備
必要書類の準備は、審査プロセスで非常に重要です。以下の書類が求められることが多いです。
- 所得証明書: 給与明細や源泉徴収票など、収入を証明する書類。
- 身分証明書: 運転免許証やパスポートなどの本人確認書類。
- 物件情報: 住宅購入を希望する物件の情報や契約書。
- 借入金調査書類: 他の借入がある場合、その明細書。
審査に要する期間
住宅ローンの審査にかかる期間は、一般的に数週間から数ヶ月です。ただし、審査時間は様々な要因によって異なることがあります。
一般的な期間と要因
一般的には、住宅ローン審査にかかる期間は、以下の要因に影響されます。
一般的には、申し込みから審査結果の通知までの期間は、2~4週間が多いです。複雑なケースでは、数ヶ月かかることもあります。
早くなるケースと遅くなるケース
審査期間が早くなるケース、遅くなるケースは次の通りです。
早くなるケース
遅くなるケース
審査を通過するためのポイント
住宅ローンの審査を通過するためには、明確なポイントがあります。これらを考慮すると、よりスムーズな審査が期待できるでしょう。以下に、重要な要素を説明します。
事前審査と本審査の違い
事前審査は、借入希望者の基本的な返済能力を確認する初期のチェックです。金融機関は、提出された情報に基づいて、融資の可能性を判断します。この段階では、主に以下の要素を考慮します。
- 年収や勤続年数
- 現在の借入状況
- 返済比率の概算
本審査は、実際の融資金利や条件を決定するための詳細な審査です。ここでは、より具体的な書類が求められ、財務状況や信用情報の精査が行われます。たとえば、物件情報や全ての収入証明書が必要です。したがって、事前審査をクリアしたからといって、本審査が自動的に通過するわけではありません。
信用情報の重要性
信用情報は、住宅ローンの審査において非常に重要です。金融機関は、過去の借入履歴や返済状況をもとに、融資の可否を判断します。以下の要素が特に重視されます。
- 過去の支払い履歴
- 現在の信用スコア
- 借入総額と返済能力のバランス
結論
住宅ローンの審査はマイホーム購入において欠かせないプロセスです。私たちが適切なタイミングで審査を受けることで、スムーズな購入が実現します。必要書類を事前に準備し信頼できる金融機関を選ぶことが成功の鍵です。
審査にかかる期間は様々ですが、早めに行動することで不安を軽減できます。信用情報を良好に保ち、事前審査を活用することで本審査もスムーズに進むでしょう。私たちの知識と準備が、理想の住まいを手に入れる手助けとなります。