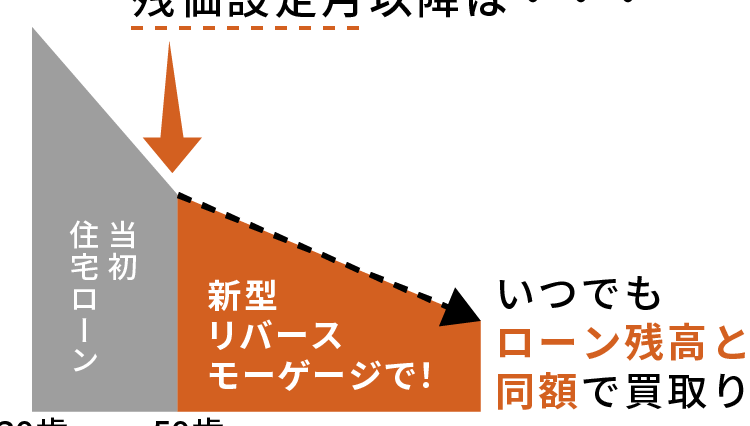
私たちが家を購入する際に考慮すべき重要な選択肢の一つが、**住宅 残価設定ローン いつから**ということです。このローンは、将来の残価を設定することで、月々の返済額を軽減し、購入のハードルを下げる手助けをしてくれます。しかし、この制度はいつから利用できるのでしょうか?
住宅 残価設定ローンとは
住宅残価設定ローンは、家を購入するときに利用できる特別なローンです。このローンは、将来の家の価値を事前に設定し、その価値に基づいて月々の返済額を計算します。これにより、一般的な住宅ローンよりも月々の支払いが軽減されます。
定義と特徴
- 定義: 住宅残価設定ローンは、借入時に物件の将来の残存価値を設定する仕組みです。この残存価値を考慮して、借入金額を決定します。
- 特徴:
- 一定期間が経過した後に、事前に設定した残存価値に基づいて物件を売却または返却する選択肢があります。
- 通常のローンに比べて金利が低い場合がありますが、条件によって異なることもあります。
メリットとデメリット
- メリット:
- 月々の支払いが軽減されるため、経済的負担が少なくて済みます。
- 将来的に物件を売却する際、予め設定した残存価値での取引が可能です。
- デメリット:
- 物件の評価が低下した場合、残存価値が不利に働くことがあります。
住宅 残価設定ローンの歴史
住宅残価設定ローンは、近年の住宅購入方法の選択肢として注目を集めています。その背景には、住宅市場の変化や消費者ニーズに応じた金融商品の進化があります。
導入の背景
住宅残価設定ローンは、日本の住宅市場の多様化とともに進展してきました。これにより、低金利政策や景気回復が進行し、消費者が住宅購入に対する負担を軽減できる選択肢を求めていたことが要因です。特に若い世代や家計が厳しい家庭向けに、月々の支払いを軽減する手段として重視されるようになりました。
住宅 残価設定ローンの利用開始時期
住宅残価設定ローンは、消費者ニーズの変化に応じて進化し、特に若い世代を中心に注目を集めています。これについて、具体的な開始時期を見ていきましょう。
各国の状況
各国における住宅残価設定ローンの導入状況は異なります。例えば、以下が主要な国々の状況です。
- アメリカ: 1980年代からローン商品が発展し、随時新たなプログラムが投入されています。
- ドイツ: 1990年代から広まり、消費者の住宅購入を支援する役割を果たしています。
- フランス: 2000年代初頭に登場し、特に若者向けの住宅手段として定着しました。
これらの国々では、住宅残価設定ローンはさまざまな形で利用され、特に低金利環境が影響しています。
日本における始まり
日本において住宅残価設定ローンが公式に導入されたのは、近年のことです。特に以下の時期が重要です。
- 2019年: 初めて多くの金融機関がこの商品を提供し始めました。
- 2020年: コロナウイルスの影響を受け、住宅市場が変化する中でこのローンの需要が増加しました。
住宅 残価設定ローンの注意点
住宅残価設定ローンを利用する際、いくつかの重要な注意点が存在します。これらを理解しておくことで、より良い選択が可能になります。
利用条件
住宅残価設定ローンの利用条件には、以下のような要素があります。
- 年齢制限: 一般的に、申込者の年齢は20歳以上である必要があります。
- 収入証明: 定職に基づく安定した収入を証明する書類が求められます。
- 物件の種類: 対象となる物件は、新築住宅や中古住宅に限られます。
- 返済能力の審査: 各金融機関によって、返済能力の厳密な審査が実施されます。
- 残価の設定: 申込時に設定可能な残価は、物件の評価額に基づいて決まります。
それぞれの金融機関で細かい条件が異なるため、事前に確認することが重要です。
返済方法の確認
返済方法に関しても、しっかりと確認しておく必要があります。
- 返済期間: 多くのローンは、5年から35年の間で設定できます。
- 金利タイプ: 固定金利型と変動金利型から選ばれることが多いです。
- 月々の支払い額:設定した残価によって、月々の支払い金額が影響されます。
- 返済開始時期: 返済が始まる時期はローン契約締結後、一般的には1ヶ月以内です。
結論
住宅残価設定ローンは、家を購入する際に非常に有効な選択肢です。月々の返済額を軽減しつつ将来の売却や返却の選択肢も考慮できるため、特に若い世代や家計が厳しい家庭にとって大きなメリットがあります。利用開始時期や条件は各国や金融機関によって異なるため、私たちは事前にしっかりと情報を収集し、理解を深めることが重要です。このローンを上手に活用することで、より安心して住宅購入に臨むことができるでしょう。