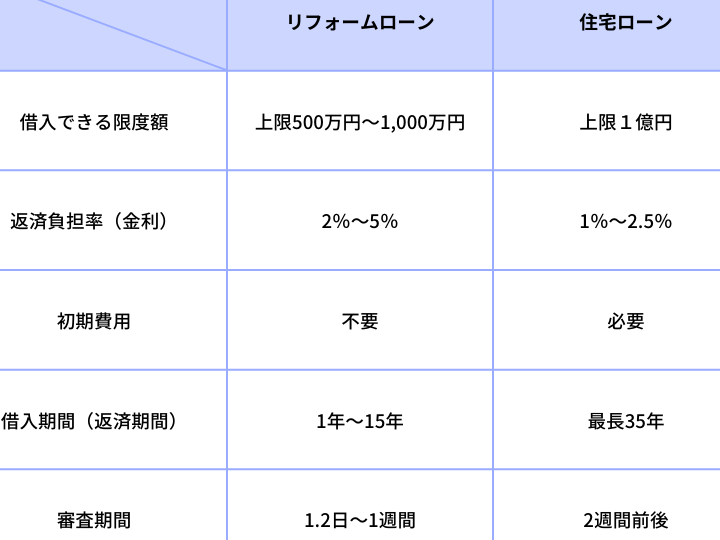
私たちが家を持つことを考えるとき、リフォームローンと住宅ローンの選択に直面することがよくあります。どちらが私たちのニーズに最適なのか、悩むことも多いでしょう。リフォームローンと住宅ローンの違いを理解することは、賢い資金計画の第一歩です。
リフォームローンとは
リフォームローンは、住宅の改修や修理に必要な資金を借りるための特別なローンです。このローンは、主に住居の改善や改装を目的として利用されます。リフォームやリノベーションにかかる費用が高額になることが多いため、リフォームローンは重要な資金調達の手段となります。
定義と特徴
リフォームローンの定義は、住宅の改修に特化した資金を借りることです。一般的な特徴として、以下の点が挙げられます。
- 使用目的限定: 住宅のリフォームに限定して使用できる。
- 必要書類: 施工計画書や見積書が必要。
- 返済期間: 通常、5年から15年の範囲内で返済が設定される。
- 金利: 一般的に住宅ローンよりも高めの金利が設定されることが多い。
利点と欠点
リフォームローンにはさまざまな利点と欠点があります。利点としては、
- 短期間の融資: 必要な資金を短期間で調達可能。
- 資産価値向上: 住宅の改装が行えるため、資産価値が向上する。
- 手続きの簡素性: 比較的少ない手続きで融資を受けられる場合が多い。
一方、欠点も存在します。
- 金利負担: 住宅ローンに比べると金利が高い場合がある。
- 借り入れ額の制限: 諸条件により、借りられる金額に制限が設けられることがある。
- 増えた返済負担: 定期的な返済により、月々の生活費が圧迫されるリスクがある。
住宅ローンとは
住宅ローンは、住居購入のために必要な資金を借りるための融資方法です。主に新築や中古住宅の購入、土地取得などの目的で利用されます。
定義と特徴
住宅ローンには以下の特徴があります。
- 目的限定性: 住宅購入や建築に特化した融資です。
- 期限設定: 返済期間は通常10年から35年です。
- 低金利: 他のローンより金利が低く、固定金利や変動金利から選べます。
- 担保設定: 住宅が担保となり、融資額は物件の評価額に基づきます。
利点と欠点
住宅ローンの利点と欠点は次の通りです。
- 利点:
- 低金利: 長期間にわたって低い金利で借り入れ可能です。
- 長期間の返済: 月々の返済額を抑えやすいです。
- 税制優遇: 住宅ローン控除などの優遇が受けられます。
- 欠点:
- 手続きの煩雑さ: 事前審査や必要書類が多くなります。
- 長期的な負担: 返済が数十年続くため、長期的な計画が必要です。
リフォームローンと住宅ローンの違い
リフォームローンと住宅ローンには明確な違いがあります。私たちがこれらの選択肢を理解すれば、自分たちに最適なローンを選ぶ手助けになります。
利用目的の違い
リフォームローンは住宅の改善や修理のために特化した資金を提供します。具体的には、キッチンの改装や浴室の追加などが含まれます。対して住宅ローンは新築住宅や中古住宅の購入資金を借りるためのものです。土地の取得や家そのものを買うことを目的としています。
リフォームローンを選ぶべきケース
リフォームローンには特定の状況での利点がある。このローンを選ぶ理由を明確に理解することが重要だ。
具体的なシチュエーション
リフォームローンが特に有効なシチュエーションには、以下のようなケースがある。
- 老朽化した住宅の改善: 古い屋根や配管の修理が必要な場合、リフォームローンを利用すると資金繰りが容易になる。
- 家族構成の変化: 例えば、子供の独立や親の同居に伴い、部屋の増築を考える場合、リフォームローンが適する。
- エネルギー効率の向上: 省エネ設備の導入を通じて、光熱費を削減する目的でリフォームを行う際に利用できる。
- 住宅の価値向上: 将来的な売却を意識したリフォーム、例えばキッチンや浴室の改装に最適だ。
これらの具体的な状況を考えると、リフォームローンは資金を借りやすい選択肢となる。
収支計画の重要性
収支計画はローン選択時に欠かせない要素だ。計画を立てることで、返済負担がどの程度になるか把握できる。
- 収入の把握: 月々の収入と支出を詳細に計算することで、どれだけの金額を返済に充てられるか明確になる。
- 金利の確認: リフォームローンの金利をしっかりと比較し、自分たちの収支に合った最適なプランを見つける。
- 返済期間の選定: 短期間で完済する方法と、返済額を抑えるための長期プランを検討する必要がある。
住宅ローンを選ぶべきケース
住宅ローンを選ぶ際には、特定の状況やニーズを考慮する必要がある。以下のポイントが、住宅ローンを選ぶべき場合を明確にする。
購入時の考慮点
住宅購入時には、以下の点を検討することで適切なローンを選べる。
- 購入目的:新築住宅や中古住宅の購入に必要な資金を考える。
- 返済能力:安定した収入があり、長期的な返済に問題がないか確認する。
- 金利環境:現状の金利状況を分析し、有利な条件での借り入れを計画する。
- 契約条件:契約内容を十分理解し、手続きや条件の透明性を確保する。
これらの要素に沿って住宅ローンを選択することで、賢い資金計画が可能になる。
長期的なメリット
住宅ローンには、長期的に見て多くのメリットが存在する。例えば:
- 低金利の恩恵:住宅ローンは一般的に低金利で、長期間の借り入れが可能。
- 資産価値の上昇:自宅を購入することで、固定資産の価値が上昇する可能性がある。
- 税制優遇:住宅ローン控除など、税制面での優遇が受けられるため、負担が軽減される。
- 安定した生活:自宅を持つことで、住まいに対する安定した確保が得られる。
結論
リフォームローンと住宅ローンの選択は私たちのライフスタイルやニーズに大きく影響します。どちらのローンが適しているかは、目的や返済能力によって異なります。リフォームを考えているならリフォームローンが最適ですが、新たに家を購入する場合は住宅ローンが有利です。
私たちは、資金計画を立てる際に自身の状況をしっかり把握し、慎重に選択することが重要です。これにより、より良い住環境を手に入れ、将来の安心を確保できるでしょう。