夢のマイホームを手に入れるために、注文住宅を選ぶ人が増えています。しかし、**ローン支払いはいつから始まるのか**という疑問を抱える方も多いのではないでしょうか。私たちもその点について悩んだ経験があります。支払いのタイミングを把握することは、計画的な資金管理に欠かせません。
注文住宅のローンとは
注文住宅のローンは、マイホームを購入するための資金を借りる方法です。このローンは、住宅の建設前または建設中に利用可能です。具体的には、注文住宅の価格や購入価格に応じて借入金額が異なります。
通常、注文住宅のローンは以下のような特徴があります。
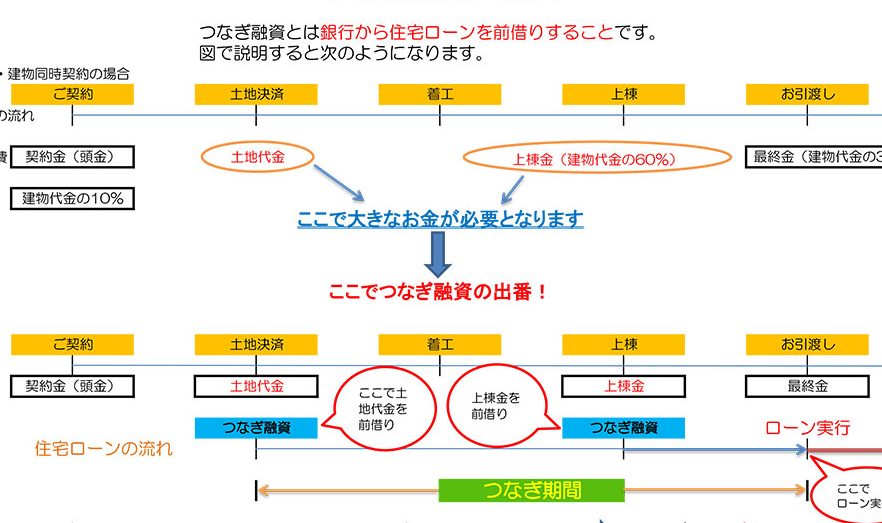
注文住宅のローン契約後、初回の支払いがいつから始まるのかが気になる方が多いです。建設が完了した後に、残金を支払うことが一般的です。一方、建設中に一部の金額を支払うこともあります。具体的な支払いスケジュールは、金融機関と契約時に明確にされます。
ローン支払いの開始時期
注文住宅のローン支払いの開始時期は、申し込みから建築までのプロセスに影響される。契約時にしっかりと確認し、計画的に進めることが大切である。
申し込み後の流れ
申し込み後、私たちの求める情報が金融機関から求められる。通常、以下の流れになる。
- 書類提出:必要書類を揃え、金融機関に提出する。
- 審査:金融機関が申請内容をしっかりと審査する。
- 契約:審査が通過したら契約を結ぶ。
- 借入開始:契約が完了次第、資金が借りられる。
この流れに則って進めると、支払い開始時期が明確になる。
建築開始との関係
建築開始時期は、ローンの支払い開始時期に直接関係する。通常、以下のポイントに注意が必要だ。
- 初回支払い:建築完了後に残金を支払うケースが多い。
- 中間支払い:建設中に一部を支払い、工事の進行に応じて支払う場合もある。
注文住宅のローンの種類
注文住宅に関連するローンには、さまざまな種類が存在します。各ローンタイプには特性があり、私たちのニーズに合わせた選択が可能です。以下に主要なローンの種類を詳述します。
固定金利と変動金利
固定金利ローンでは、返済期間中ずっと金利が変わらないため、計画的な支出がしやすいです。月々の返済額が安定しており、長期間にわたり安心して支払いを続けられます。一方、変動金利ローンは、金利が市場の動向に応じて変化します。初期の金利が低いため、支払いが軽減される時期もありますが、金利上昇のリスクが伴います。
私たちは、どちらの金利タイプが自分たちのライフスタイルや収入に合っているか、慎重に考える必要があります。
その他のローンオプション
注文住宅のローンにはその他にも多くの選択肢があります。フラット35や住宅金融支援機構の融資などがあります。これらは長期的な固定金利が特徴で、計画的な資金運用に有利です。また、リフォームローンや住み替えローンも検討できる選択肢です。これらのローンは特定の目的に応じて設計されており、私たちの住宅に関するニーズに応じた柔軟な資金調達を提供します。
支払い計画の立て方
支払い計画を立てることは、注文住宅におけるローン管理において非常に重要です。しっかりとした計画があれば、経済的な不安を軽減できます。
予算の設定
予算を設定することは、支払い計画の基礎です。まず、月々の収入と支出を詳細に洗い出すことが肝心です。以下の要素を考慮するべきです。
これらを踏まえて、無理のない返済額を決めます。また、予備費を設けることで、急な支出にも対応できる余裕が生まれます。
返済期間の選択
返済期間の選択も重要な要素です。短期返済と長期返済、それぞれにメリットとデメリットがあります。以下にそれぞれの特徴を示します。
結論
注文住宅のローン支払いのタイミングを理解することは非常に重要です。私たちは、計画的な資金管理を行うことで、経済的な不安を軽減し、安心してマイホームを手に入れることができます。ローンの種類や金利の選択肢をしっかりと把握し、自分たちのライフスタイルに合ったプランを選ぶことが成功の鍵です。
また、支払い計画を立てる際には、収入と支出を見直し、無理のない返済額を設定することが大切です。これにより、夢のマイホームを実現するための第一歩を踏み出すことができるでしょう。