年収200万で住宅ローンを借りることができるのか、私たちは多くの人が抱く疑問に迫ります。年収が低いと、住宅ローンの審査にどのような影響があるのか知りたい方も多いでしょう。実際、年収200万という限られた収入でも、夢のマイホームを手に入れることは可能です。
年収200万で住宅ローンを考える
年収200万円で住宅ローンを考える場合、何を考慮すべきか理解することが重要です。まず、金融機関の審査基準を知ることが必要です。一般的に、年収の30%から35%が借入可能額とされています。そのため、年収200万円の場合、借りられる額は以下の通りです。
- 借入可能額: 約600万円から700万円
ただし、利子や返済期間によっても変動します。利率が上がれば、返済額が増え、借入額が減る可能性があります。また、頭金や他の負債も影響します。例えば、既存のクレジットカードの支払いなどがあると、審査が厳しくなることがあります。
さらに、われわれは、金融機関が提供する住宅ローンの種類にも注目すべきです。例えば、固定金利型や変動金利型があり、リスクを考慮して選択することが肝心です。変動金利型は初期の利率が低く設定される傾向があるものの、将来的に利率が上昇するリスクも伴います。
また、住宅ローンの審査基準は金融機関によって異なります。そのため、複数の金融機関から見積もりを取ることが良いとされています。特に、地方銀行や信用金庫は、地域に特化したローンを提供していることが多く、柔軟な条件が提示されることがあります。
住宅ローンの基礎知識
住宅ローンを理解することは、年収200万円で借入可能な金額を把握するのに重要です。住宅ローンにはいくつかの種類や返済方式があり、それぞれ特徴があります。
住宅ローンの種類
住宅ローンの主な種類として、以下の三つがあります。
- 固定金利型: 金利が借入時に固定されるタイプです。この場合、返済期間中に金利が変わらないため、毎月の返済額が安定します。
- 変動金利型: 市場金利に応じて金利が変わるタイプです。経済状況によって金利上昇のリスクがありますが、初期金利が低く設定されることが一般的です。
- フラット35: 長期固定金利型の一つで、返済期間を35年まで設定できます。比較的金利が低めで、手数料がかかることがありますが、安心して返済計画が立てられます。
これらの種類から、ライフスタイルや金利の変動リスクを考慮して選ぶ必要があります。
住宅ローンの返済方式
住宅ローンには、返済方式も複数あり、それぞれ異なる特徴があります。
- 元利均等返済: 毎月の返済額が同じ方式です。返済期間中、元金と利息の合計が一定になるため、家計管理がしやすいのが特徴です。
- 元金均等返済: 元金部分が毎月一定で、返済が進むにつれて利息が減る方式です。初期の返済額が高くなるが、トータルの利息が少なくなるメリットがあります。
- インタレストオンリー返済: 初期の数年間は利息だけを支払う方式です。元金の返済が始まる前に余裕を持たせることができる反面、後の負担が大きくなることがあります。
年収200万の借入可能額
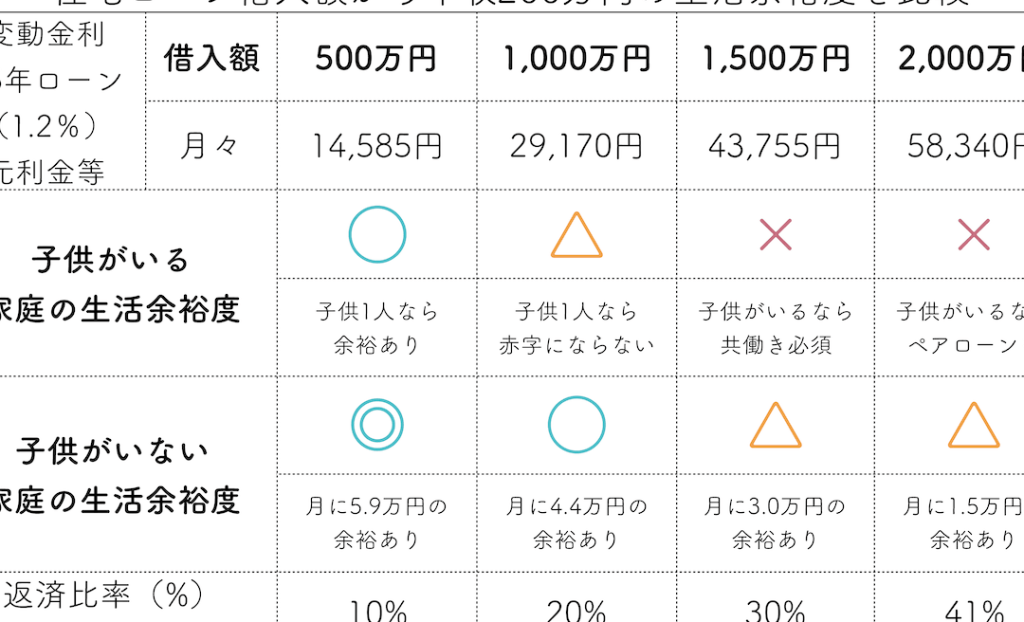
年収200万円の場合、借入額に関する計算は非常に重要です。一般的に、年収の30%から35%が借入可能額とされます。具体的には、年収200万円から計算すると、借入可能額は約600万円から700万円になります。条件によって変動するため、注意が必要です。
借入可能額の計算方法
借入可能額を計算するためには、以下の要素を考慮します。
これらの要素から、私たちは借入可能額を計算します。具体的なシミュレーションも役立つでしょう。
影響する要因
借入可能額に影響を与える要因は多岐に渡ります。以下にその主な要因を示します。
住宅購入時の注意点
住宅購入を考える際、いくつかの注意点があります。まず住宅ローンの返済負担率を確認する必要があります。この割合が高いと、返済が難しくなる可能性が高いです。
次に頭金の額も重要です。多くの場合、頭金を多く用意すると、借入額が少なくなり、その結果、返済が楽になります。一般的に、頭金は物件価格の20%が理想とされています。そうすることで、金融機関からの信頼も高まります。
また、借入先の金融機関を絞る際には、金利の種類についての理解が大切です。固定金利型と変動金利型で、返済額に大きな差が生じることがあります。どちらが自分たちに適しているかを考え、慎重に選びましょう。
さらに、物件の立地条件も考慮しなければなりません。交通の利便性や周辺の環境は、将来的な資産価値に影響を与える要因となります。
返済計画の重要性
返済計画は、住宅ローンを利用する上で非常に重要な要素です。適切な返済計画を持つことで、将来的な負担を軽減し、安定した生活を維持できます。我々は以下のポイントに注意を払い、計画を立てる必要があります。
- 収入の安定性: 収入が安定していれば、返済計画に安心感が生まれます。このため、職業選びや収入源の多様化が考慮されるべきです。
- 住宅ローンの金利: 金利は返済額に大きな影響を与えます。固定金利と変動金利の違いを理解し、どちらが自分たちに適するか判断します。
- 返済方式の選択: 元利均等返済や元金均等返済など、適切な返済方式を選ぶことが欠かせません。これにより、月々の返済額や総返済額が変動します。
- 頭金の額: 頭金を多く用意することで、借入額を減少させ、返済負担を軽減できます。一般的には、20%程度の頭金が推奨されます。
- その他の負債: 他に抱えている負債が返済計画に影響を与えます。このため、負担を少なくすることが重要です。
考慮すべき要因は他にもあり、例えば、生活費や将来の支出予測を考える必要があります。我々の生活スタイルや家庭環境によって、返済計画の内容が変わるため、個別の状況に応じた最適なプランを立てるべきです。また、定期的に返済計画を見直し、市場の金利状況やライフイベントに応じた調整が望まれます。
結論
年収200万円で住宅ローンを借りることは可能ですが慎重な計画が求められます。借入可能額は約600万円から700万円とされており返済負担率や金利の選択が重要です。私たちのライフスタイルや将来の目標に合わせた返済計画を立てることで安定した生活を維持できます。
複数の金融機関からの見積もりを取り比較することで最適な条件を見つけることができます。住宅購入は大きな決断ですが正しい情報と計画で夢のマイホームを手に入れることができるでしょう。