住宅を購入する際、私たちが気になるのは資金面ですよね。特に住宅ローン控除 何所得というテーマは、多くの人にとって非常に重要です。この控除を利用することで、税金の負担を軽減できる可能性があります。しかし、具体的にどのような所得が対象になるのか、疑問に思う方も多いのではないでしょうか。
住宅ローン控除の概要
住宅ローン控除は、住宅購入に伴うローンの利息を税金から控除できる制度です。この控除制度は、私たちが負担する税金を軽減し、住宅購入を促進する目的があります。控除額は、実際の支払利息に基づき、一定の割合で計算されます。
対象の所得について知ることが重要です。控除を受けられるのは、給与所得や事業所得など、特定の所得に限られます。具体的には、給与や年金を受け取っている場合、それらが対象になります。さらに、全体の所得が4000万円以下である必要があります。
この制度は、住宅金融支援機構の基準を満たす新築住宅や購入住宅に適用されるため、条件を確認することが大切です。また、ローン契約が住宅ローン控除の対象となる金額を明示する必要があります。控除を受ける際には、所定の手続きが必要です。
住宅ローン控除の仕組み
住宅ローン控除は、住宅購入時のローン利息を税金から控除できる制度です。この控除により、税負担が軽減され、住宅購入が促進されます。
所得税への影響
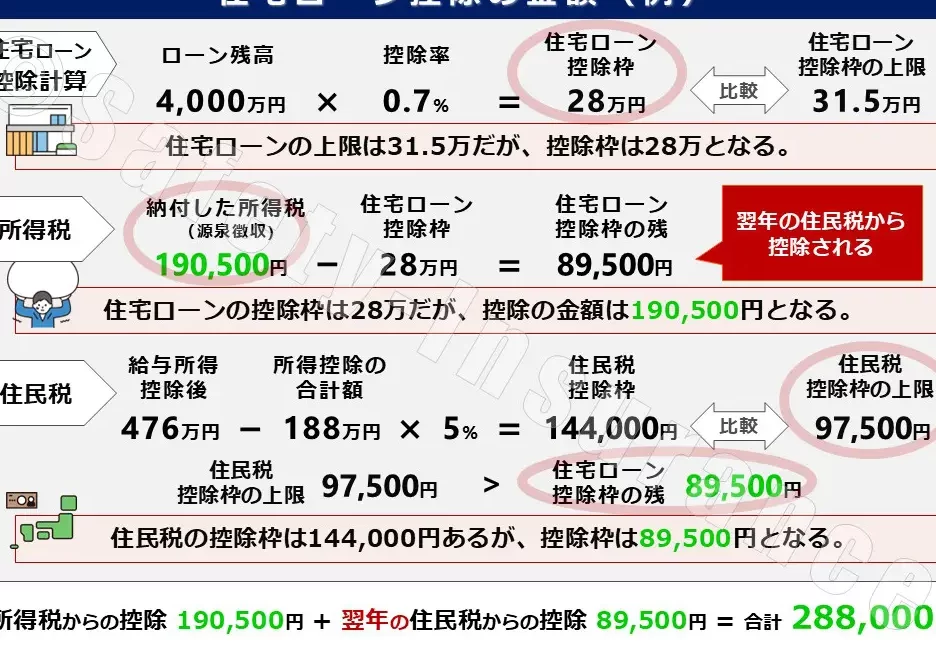
住宅ローン控除は所得税にも影響を与えます。控除額は、実際に支払った利息の一定割合で計算され、最大で20万円の控除が受けられます。例えば、年収が4000万円以下の場合、ローン利息の一部が所得税から直接控除されます。この制度により、税金の負担が明確に軽減されます。
対象となる所得
住宅ローン控除の対象となる所得について理解することは重要です。特に、どのような所得が課税対象になるのかを把握することが、控除の適用を受けるための第一歩となります。
課税所得とは
課税所得とは、税金が課せられる対象となる所得のことです。一般的には、給与所得や事業所得、不労所得などが含まれます。課税所得は、控除や特典を適用した後の金額で計算されるため、所得税に直結します。
課税所得に含まれる項目
以下の所得が課税所得に含まれます。
住宅ローン控除の申請方法
住宅ローン控除を受けるには、いくつかの手続きがあります。具体的な手順を把握することで、スムーズな申請が可能です。
必要書類
申請に必要な書類は以下の通りです。これらの書類を用意することで、申請手続きが円滑に進みます。
- 確定申告書: 所得を報告するための重要な書類です。
- 住宅取得に関する証明書: 住宅の購入や新築に関する契約書や登記簿謄本など。
- 借入金の残高証明書: 住宅ローンの貸付先金融機関から取得します。
- 源泉徴収票: 勤務先から発行される、給与所得を証明する書類です。
これらの書類を揃えることで、申請の準備が整います。
申請の手順
申請手順は以下のステップで進めます。順を追って行うことで、ミスを避けられます。
- 書類を揃える: 上記の必要書類をすべて用意します。
- 確定申告を行う: 売上や所得を報告するために、所定の期日内に確定申告書を提出します。
- 控除を受ける: 確定申告書の提出後、税務署からの通知を待ちます。承認されると、税金の軽減を受けられます。
住宅ローン控除のメリットとデメリット
住宅ローン控除には多くのメリットがあります。例えば、控除額が実際に支払った利息に基づいて計算されるため、負担の軽減が可能です。また、年収が4000万円以下の場合、控除を受けることで所得税の負担が顕著に軽くなります。加えて、新築住宅や購入住宅が対象となるため、住宅購入を促進する効果があります。この制度を利用することで、月々の支出を減らし、より経済的な生活が実現できます。
一方で、デメリットも存在します。申請の手続きが必要であり、所定の書類を準備する手間がかかります。さらに、住宅ローン控除が適用されるのは一定の条件を満たす場合のみであり、不適用になるケースもあります。そのため、利用前に自分の状況を確認することが重要です。この制度は魅力的ですが、意外な落とし穴もあることを忘れないようにしましょう。
結論
住宅ローン控除は私たちの住宅購入をサポートする重要な制度です。控除対象となる所得を理解し適切に申請することで税金の負担を軽減できます。年収4000万円以下の方にとって特にメリットが大きいこの制度を活用しない手はありません。
ただし申請には必要な書類や手続きが伴いますので、事前にしっかりと準備を進めることが大切です。私たちの状況に合った控除をしっかりと把握し、賢く利用していきましょう。