住宅を購入する際に重要な要素となるのが、住宅ローン控除引き下げの時期です。私たちが家を持つ夢を実現するためには、税制の変更をしっかり把握することが欠かせません。最近のニュースでは、控除の引き下げが話題になっていますが、具体的にいつから適用されるのか、その影響はどのようなものなのか気になる方も多いでしょう。
住宅ローン控除の概要
住宅ローン控除は、住宅借入金に対する所得税の控除制度です。この制度は、住宅購入を促進し、国民の住環境を改善することを目的としています。控除を受けることで、私たちは所得税の負担を軽減できます。
住宅ローン控除とは
住宅ローン控除は、住宅ローンの返済に伴う金利負担を軽減するための税制上の優遇措置です。具体的には、住宅ローンを利用して住宅を購入した場合、一定の条件を満たすと、住宅ローンの年末残高に基づき最大で毎年一定額の所得税が控除されます。この控除は、初年度から適用され、最大で10年間続きます。
住宅ローン控除のメリット
住宅ローン控除には、多くのメリットがあります。以下に主なポイントを挙げます。
- 所得税の軽減: 所得税が減少し、手元に残るお金が増えます。
- 住宅購入の促進: 購入時の負担を軽減し、住宅購入へのアクセスが向上します。
- 長期的な経済効果: 住宅を持つことで地域経済への貢献が期待できます。
引き下げの背景
住宅ローン控除の引き下げには、いくつかの要因が影響しています。制度の見直しは、安定した住宅市場の確保や経済の健全性を維持するために必要です。以下に、主な要因を詳細に説明します。
政府の政策変更
政府による政策変更が引き下げの主要な要因です。政策の目的は、住宅市場を健全に保ちながら、持続可能な経済成長を促進することです。具体的には、返済負担を軽減し、他の税制優遇措置とのバランスを取るための調整が行われます。これには、一定の年収以上の世帯に適用される控除限度額の見直しも含まれます。政策の変更により、住宅購入の際の経済的インセンティブが再検討されることになります。
引き下げの詳細
引き下げに関する詳細情報を提供します。住宅ローン控除は、家計に大きな影響を与える制度です。今後の変更を理解することは、私たちにとって重要です。
引き下げ時期
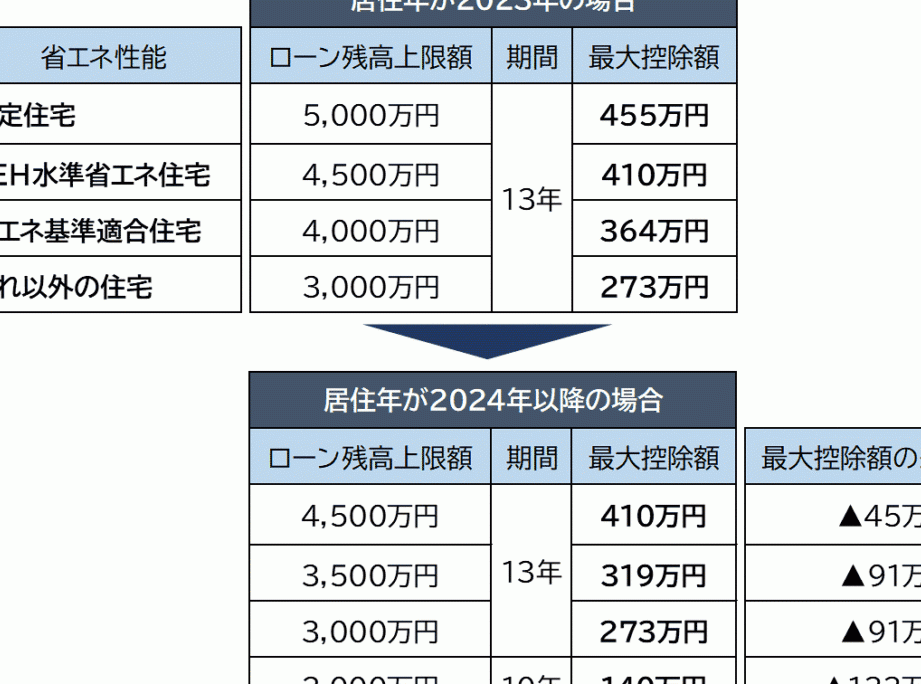
引き下げは、2024年4月1日から適用されます。この日以降、控除額が見直されるため、住宅購入を考える人々には影響があります。また、過去の控除額と新しい控除額との比較を行うことで、明確にその影響を把握できます。
引き下げ額の具体例
引き下げ後の控除額は、以下のようになります。
| 年 | 引き下げ前控除額 | 引き下げ後控除額 |
|---|---|---|
| 1年 | 40万円 | 30万円 |
| 2年 | 40万円 | 30万円 |
| 3年 | 40万円 | 25万円 |
| 4年 | 40万円 | 25万円 |
| 5年以降 | 40万円 | 20万円 |
今後の影響
住宅ローン控除の引き下げは、私たちの住まいを持つ夢にさまざまな影響を与えると予想される。具体的には、この変更が住宅購入者や経済全体にどのように作用するのかを理解することが重要だ。
住宅購入者への影響
住宅購入者には直接的な影響が及ぶ。控除額が減ることで、年間の税金負担が増えることが考えられる。例えば、初年度の控除が40万円から30万円に減少することで、手元に残るお金が少なくなる。これに加え、購入を検討している人々は、今後の住宅市場の動向や、ローン金利の変化も注視する必要がある。私たちは、この引き下げにより住宅購入を悩むケースが増える可能性があると捉えている。さらに、価格が上昇している地域では、控除の減少が手が届かない住宅をより増加させる恐れもある。
Conclusion
住宅ローン控除の引き下げは私たちの住宅購入計画に大きな影響を与えることが予想されます。2024年4月1日からの新しい制度が適用されることで税金負担が増えるため、慎重な検討が必要です。
今後の住宅市場の動向や金利の変化にも目を光らせることが重要です。特に控除が減少することで手が届かない住宅が増える可能性があるため、私たちの選択肢を広げるための情報収集が欠かせません。これからの住宅購入を成功させるためには、しっかりとした準備と理解が求められます。