住宅購入を考えるとき、**住宅ローンはどのくらいの割合まで借りられるのか**が気になりますよね。私たちもその疑問を抱えたことがあります。適切な借入額を知ることは、無理のない返済計画を立てるために重要です。
この記事では、住宅ローンの借入可能額について詳しく解説します。具体的には、一般的な基準や計算方法、そして注意すべきポイントをお伝えします。私たちの経験をもとに、皆さんが安心して住宅ローンを利用できるようサポートします。
住宅ローンの基本知識
住宅ローンに関する基本的な知識は、住宅購入を考えている私たちにとって不可欠です。ここでは、住宅ローンの概要とその種類について詳しく見ていきます。
住宅ローンとは
住宅ローンは、自宅を購入するために金融機関から借り入れる資金です。この資金は、購入した不動産を担保にして貸し出されます。返済期間は通常15年から35年です。利子を含む返済額は毎月一定であり、私たちは計画的に返済を進める必要があります。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。主に以下のような分類が存在します。
何割まで借りることができるのか
住宅ローンの借入可能額を理解するためには、いくつかの基準や計算方法を確認することが重要です。借入額は個々の状況によって異なるため、具体的な数字を知っておくことが役立ちます。
借入可能額の計算方法
借入可能額は、主に年収や返済比率によって決まります。具体的な計算方法は以下の通りです。
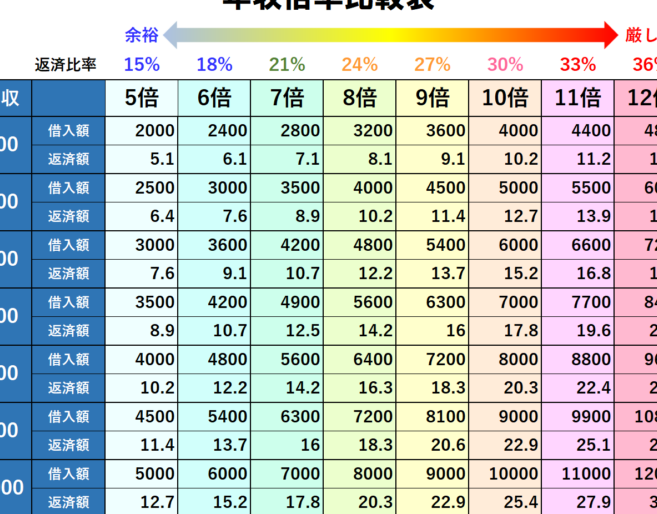
- 年収を基に計算: 一般的に、年収の5倍から7倍が借入額の目安です。
- 返済比率を考慮: 住宅ローンの返済比率は、月々の返済額を年収で割ったものです。返済比率は通常、25%から35%に設定されます。
- 金融機関の基準: それぞれの金融機関では、借入可能額の計算方法が異なる場合があるため、しっかり確認します。
これらの要素をもとに、具体的な借入可能額を算出することができるのです。
年収に対する借入割合
年収に対する借入割合は、借入額を年収で割ったもので、リスク管理の指標となります。私たちが考慮すべきポイントは以下の通りです。
- 借入割合の目安: 年収の30%未満が望ましいとされ、この範囲に収めると返済負担が軽減されます。
- 各金融機関の条件: 一部の金融機関では高い借入割合を許可しているが、リスクを理解して利用することが重要です。
- 返済計画の重要性: 返済計画をしっかり立てることで、借入割合を適切に管理し、将来的な負担を減らせます。
住宅ローンを利用する際の注意点
住宅ローンを利用するには、いくつかの重要な注意点があります。具体的な条件を把握することで、スムーズな借入が可能になります。
金利の影響
金利は住宅ローンの総返済額に大きく影響します。金利の種類には、変動金利と固定金利があります。例えば、
- 変動金利型: 市場の金利に応じて変動するため、返済額が変わる可能性がある。
- 固定金利型: 契約時の金利が返済期間中固定されるため、安定した返済が期待できる。
いずれにしても、金利が高いと総返済額が増える点に注意が必要です。我々は、複数の金融機関の金利を比較することをお勧めします。
返済期間と負担
返済期間は通常15年から35年です。返済期間が長いと、月々の返済額は少なくなりますが、利息が多くかかります。例えば、30年返済の場合、15年よりも支払い総額が増えます。これは資産への影響が大きいです。
まとめ
住宅ローンの借入可能額についての理解は、住宅購入を成功させるために非常に重要です。私たちが考慮すべき主な要素には、以下の点があります。
- 年収は、借入可能な金額を決定する基盤であり、通常の借入額は年収の5倍から7倍です。
- 返済比率は、月々の返済額が年収に対してどれくらいの割合を占めるかを示し、一般的には**25%から35%**が推奨されます。
- 借入割合は、借入額を年収で割り、30%未満が望ましいとされます。これにより、無理のない返済計画が可能になります。
また、住宅ローンの種類ごとに特徴が異なり、私たちのニーズに合わせて選択することが重要です。特に、変動金利型と固定金利型では長期的な返済額に大きな差が出るため、慎重に比較しましょう。金利や返済期間の影響も十分に理解し、長期的な視点で計画を立てることが求められます。
Conclusion
住宅ローンの借入可能額を理解することは私たちの住宅購入にとって不可欠です。年収や返済比率を考慮しながら無理のない計画を立てることで、安心してローンを利用できます。特に金利の選択や返済期間の設定は、長期的な影響を及ぼすため慎重に行う必要があります。
私たちが適切な借入割合を管理し、リスクを理解することで、理想の住まいを手に入れる道が開けます。各金融機関の条件を比較し、最適な選択をすることが成功への鍵です。これからも賢い住宅購入を目指していきましょう。