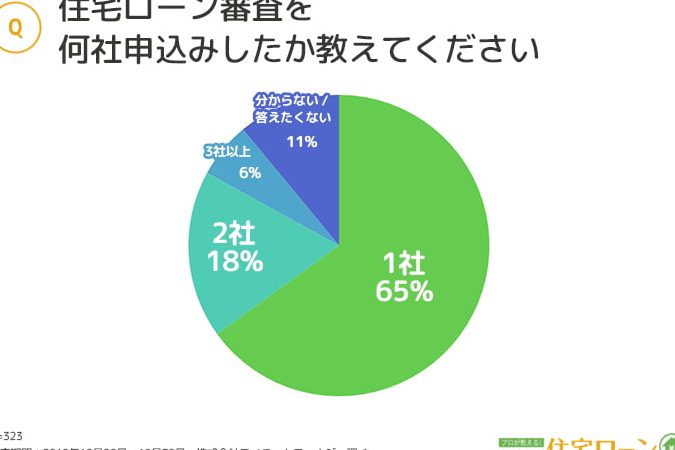
住宅を購入する際、**住宅ローンの本審査は非常に重要なステップ**です。私たちがどの金融機関を選ぶかによって、将来の返済計画が大きく変わります。しかし、実際に何社の審査を受けるべきか、迷っている方も多いのではないでしょうか。
住宅ローン 本審査とは
住宅ローンの本審査は、借入れ希望者が金融機関から融資を受けるための最終的な評価プロセスです。この段階では、私たちの収入や信用情報、返済能力が厳しくチェックされます。具体的には、以下の要素が含まれます。
- 年収の確認: 所得証明書や確定申告書などが必要です。
- 信用情報の照会: クレジットカードや他の借入れの履歴が調査されます。
- 返済負担率の計算: 毎月の返済額が年収に対して適切であるかが評価されます。
また、本審査結果は融資の可否だけでなく、利率や借入金額にも影響します。金融機関によって審査基準が異なるため、複数社での審査を受けることが推奨されます。実際に、異なる金融機関で異なる条件が提示されることも多いです。
何社で本審査を受けるべきか迷うこともあるでしょう。しかし、一般的に2社から3社程度で比較すると良い結果が得られることが多いです。これにより、私たちのニーズに合った最適な条件を見つける助けになります。
本審査を受ける際の重要なポイント
住宅ローンの本審査を受ける際には、いくつかの重要なポイントを把握することが大切です。適切な準備を行い、審査基準を理解することで、住宅購入のプロセスをスムーズに進めることができます。
必要書類の準備
本審査には、さまざまな必要書類が求められます。具体的には、以下の書類を準備することが求められます。
- 収入証明書:年収を証明するための書類
- 勤務先の確認書:雇用状況を示すもの
- 資産証明書:所有する資産の確認用
- 個人情報を含む身分証明書:顔写真付きのIDや運転免許証
これらの書類を整理し、事前に確認することで、スムーズな審査が実現します。
審査基準の理解
審査基準を正確に理解することが、本審査の結果に大きな影響を与えます。主な基準は以下の通りです。
- 年収に基づく返済負担率
- 信用情報履歴
- 借入金額と融資条件
何社の審査を受けるべきか
住宅ローンの本審査を受ける際、複数の金融機関での比較が重要です。比較を行うことで、条件が有利なローンを見つけやすくなります。
複数社を比較するメリット
複数社を比較することには、いくつかの明確な利点があります。まず、金利の違いを明確に把握できます。異なる金融機関が提供する金利が異なるため、自分たちに合った最適な選択が可能です。次に、融資条件を比較できます。例えば、借入限度額や返済期間の条件が異なる場合、プランに合った金融機関を選べます。また、手数料や保険料などの諸費用も異なることがあるため、それを考慮した上での総合的な判断が必要です。さらに、特典やキャンペーンも豊富な場合があるので、どの金融機関がより魅力的なのか、しっかりと確認しましょう。
おすすめの金融機関
私たちの調査によると、以下の金融機関が特におすすめです。
- 〇〇銀行: 競争力のある金利や、優遇条件が魅力的です。
- △△信用金庫: 地域密着型で、柔軟な対応が期待できます。
- ××ネット銀行: 手続きが簡単で、申し込みがスムーズです。
本審査後の流れ
本審査が完了した後、次のステップが待っています。融資が実行されるまでの流れを理解しておくことが重要です。
融資実行までのステップ
融資実行までには、いくつかの具体的なステップがあります。以下に主要なステップを示します。
- 融資承認の通知
本審査通過後、金融機関から承認の通知が届きます。この時点で、借入金額や金利が確定します。
- 契約書の締結
承認後、金融機関との間で融資契約を締結します。契約内容をしっかり確認することが大切です。
- 必要書類の提出
契約に必要な書類を金融機関に提出します。これには、身分証明書や所得証明書などが含まれます。
- 融資実行日の日程調整
書類が整ったら、融資実行日を金融機関と調整します。この日程が決まると、さらに進んでいきます。
- 融資金額の振込
調整された日に、融資金額が指定の口座に振り込まれます。この段階で、資金が実際に手元に入ります。
まとめ
住宅ローンの本審査は私たちの将来に大きな影響を与えます。複数の金融機関での審査を受けることが推奨される理由は金利や条件の違いを把握し最適な選択をするためです。必要書類の準備や審査基準の理解も欠かせません。
これらを踏まえてスムーズな審査を受けることで、私たちの住宅購入がより有利なものになります。信頼できる金融機関を選び、しっかりと準備を整えていきましょう。これが私たちの未来の住まいづくりに繋がります。