住宅を購入する際に気になるのが住宅ローン控除 07 いつからの適用開始時期です。特に新たに家を持とうと考えている私たちにとって、この控除がどのように活用できるのかは非常に重要です。住宅ローン控除は、税金の負担を軽減し、夢のマイホームを手に入れる手助けをしてくれます。
住宅ローン控除 07 いつからの概要
住宅ローン控除の適用開始日は、住宅を購入した年に依存します。特に、住宅購入の初年度に控除が適用されることが一般的です。例えば、2021年に住宅を取得した場合、2022年から控除の対象になります。また、控除期間は、最大で10年であるため、計画的に利用することが重要です。
新築や中古住宅、リフォームにも控除が適用される。これにより、さまざまな状況で住宅ローン控除を活用可能です。各自治体によっても取り扱いが異なる場合がありますので、事前に確認することが推奨されます。
控除が適用されるには、必要書類の準備が欠かせません。主な書類には以下があります:
- 住宅取得に関する契約書
- 住宅ローンの返済証明書
- 確定申告書
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際の税金軽減を目的とした制度です。この控除を受けることで、税金の負担を減らし、マイホーム取得が容易になります。以下に、制度の対象者や控除額の計算方法について詳しく説明します。
対象者と要件
住宅ローン控除の対象となるのは、以下に該当する人々です。
さらに、住宅の取得年月や種類、返済期間など、特定の要件も満たす必要があります。例えば、新築住宅の場合、住宅の床面積が一定以上であることが求められます。これらの要件を確認することで、適切に控除を受けられます。
控除額の計算方法
控除額は、住宅借入金の残高や控除率に基づいて計算されます。具体的な計算方法は以下の通りです。
住宅ローン控除の適用時期
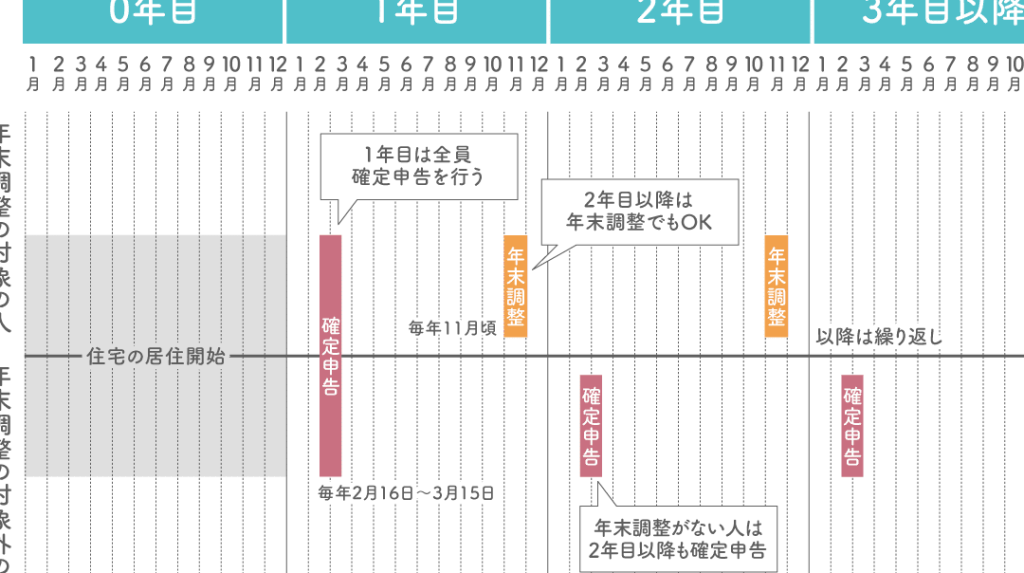
住宅ローン控除は、住宅を取得した年から適用されます。具体的には、住宅を購入した年の翌年から控除が受けられます。例えば、2021年に住宅を取得した場合、2022年から控除の適用が始まります。また、控除の適用は最大10年間可能なので、計画的な活用が求められます。新築、中古住宅、リフォームすべてに適用されるため、各自治体の取り扱いや詳細を事前に確認することが重要です。
申請手続きの流れ
住宅ローン控除を受けるための手続きは、次のように進めます。まず、住宅取得に関する必要書類を用意します。主な書類は以下の通りです。
書類が整ったら、確定申告を行います。確定申告では、住宅ローン控除の申請を行い、必要情報を記入することが求められます。手続きの進捗を確認しながら、スムーズな申請を心がけましょう。
住宅ローン控除の変更点
住宅ローン控除にはいくつかの重要な変更点があります。まず、控除の適用期間が延長される場合や、控除額が増える場合があります。具体的には、控除額の上限が変わることがあり、これにより私たちの税負担が軽減される可能性があります。
例えば、特定の年に購入した住宅に対しては、控除の割合が増加する措置もあります。このような改正は、住宅購入を促進するための施策として位置づけられています。また、新築だけでなく、中古住宅やリフォームにも適用されることが多い点も見逃せません。
控除を受ける際の条件や手続きも、毎年見直されることがあります。申請方法の簡素化や必要書類の見直しが行われることもあり、これにより私たちがスムーズに手続きを進めることができるようになります。
住宅ローン控除のメリットとデメリット
住宅ローン控除には、いくつかのメリットとデメリットがあります。これらを理解することが、私たちが最適な選択をする手助けとなります。
メリット
- 税金の軽減
住宅ローン控除によって、所得税や住民税の軽減が期待できます。この軽減があると、実質的な負担が減少し、マイホームを持つことが現実的になります。
- 長期間の適用
最大10年間の控除が受けられるため、長期的に見て経済的なメリットがあります。これは、新築や中古住宅の購入、リフォームにも適用されます。
- 資産形成の助け
住宅ローン控除を利用することで、資産形成が進みます。特に若い世代にとって、長期的な住まいの確保が重要です。
デメリット
- 手続きの複雑さ
申請のためには、契約書や返済証明書などの必要書類の準備が不可欠です。この手続きが煩雑になることがあります。
- 年収制限
控除を受けるための条件として、年収制限があります。一部の高所得者は対象外となる場合があります。
- 市場変動のリスク
住宅価格の変動が控除の恩恵に影響を与えることがあります。このため、長期的な視点での市場動向の理解が必要です。
Conclusion
住宅ローン控除は私たちのマイホーム取得をサポートする重要な制度です。この控除を活用することで税負担を軽減し、より快適な生活を実現できます。適用開始時期や必要書類について理解を深めることで、申請手続きもスムーズに進められます。
また、最近の改正によって控除の条件や内容が変わる可能性があるため、最新の情報を常にチェックすることが大切です。私たちが賢く制度を利用することで、将来の資産形成にもつながるでしょう。住宅ローン控除を上手に活用し、理想の住まいを手に入れましょう。