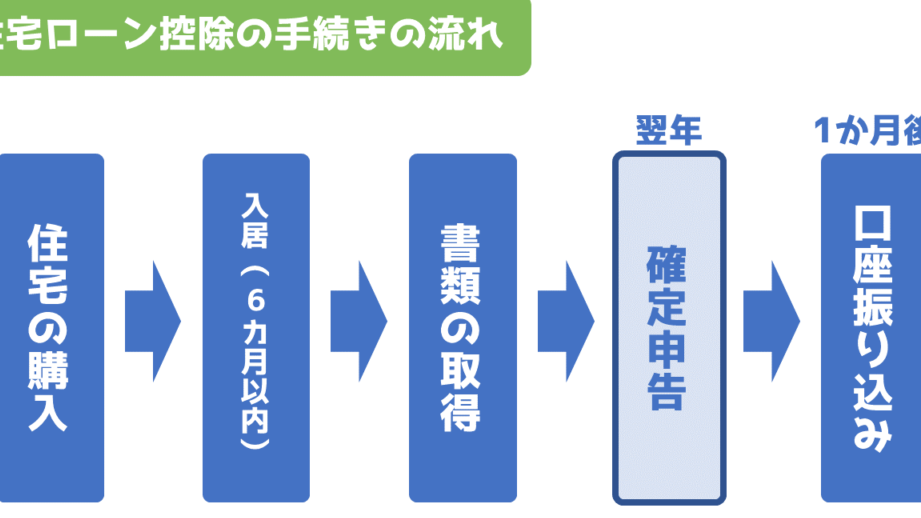
住宅ローンを利用している私たちにとって、税務署への申告は重要なステップです。特に住宅ローン控除の2年目に必要な書類はいつ提出すべきか、悩んでいる方も多いのではないでしょうか。正しいタイミングで必要な書類を提出することで、税金の還付を最大限に活用できます。
住宅ローン控除の基礎知識
住宅ローン控除は、住宅ローンを利用している人が税金を軽減するための制度です。正しい理解が、多くのメリットをもたらします。
住宅ローン控除とは?
住宅ローン控除とは、税務署に申請することで所得税や住民税を軽減できる制度です。この控除を受けることで、年間で最大40万円の税金が還付される場合もあります。また、期間は最長で10年にわたることが一般的です。どのような人が対象になるのかを知ることが、申請の第一歩です。
対象となる条件
住宅ローン控除の対象となるためには、いくつかの条件があります。主な条件は以下の通りです。
- 住宅の床面積が50㎡以上: 一戸建てやマンションを問わず、住宅の床面積が少なくとも50㎡である必要があります。
- 居住用であること: 賃貸用や別荘ではなく、自己居住用であることが必須です。
- ローン契約が3年以上: 住宅ローンの契約が3年以上継続していることも条件です。
- 一定の所得制限: 所得税の課税対象額が3,000万円以下であることも重要な条件です。
2年目の住宅ローン控除
2年目の住宅ローン控除において、必要な書類を揃えることが重要です。特に、正確な書類を税務署に提出することで、適切な控除が受けられます。
2年目に必要な書類
2年目に提出すべき書類には以下のものがあります:
- 住宅ローン控除申告書: 申告内容を記載した書類で、税務署から入手可能です。
- 借入金の残高証明書: 金融機関から発行されるもので、ローン残高を証明します。
- 確定申告書(必要な場合): 給与所得者の場合は通常不要ですが、自営業の方は提出が必要です。
- 住民票: 本人証明のため、住民票の写しが必要です。
これらの書類を整えることで、スムーズな申告が可能になります。
税務署とのやり取り
税務署とのやり取りは、住宅ローン控除の申請において重要なプロセスです。正確かつ迅速なコミュニケーションが、控除をスムーズに受けるためのカギとなります。
確認が必要な書類
必要な書類を確認することは、申請の第一歩です。以下の書類が必要です。
- 住宅ローン控除申告書:控除を受けるための基本書類です。
- 借入金の残高証明書:金融機関から発行されるもので、ローンの残高を示します。
- 確定申告書(必要な場合):給与所得以外の所得がある場合に提出します。
- 住民票:本人確認のため、最新のものが必要です。
各書類は、正確な記載内容が求められます。情報の不備は、申請の遅延や控除が受けられなくなることにつながります。
税務署への提出方法
書類を整えたら、税務署への提出方法を確認します。一般的な提出方法は以下です。
- 郵送提出:必要書類を一式封筒に入れ、郵送します。
- 対面提出:直接税務署に訪問し、窓口で手続きを行います。
注意点とポイント
住宅ローン控除の申請において、注意すべき点や重要なポイントがいくつか存在します。これらを理解することで、申告がスムーズになります。
よくある間違い
よくある誤りとして、必要書類の不備があります。例えば、住宅ローン控除申告書に不正確な情報を記入することや、借入金の残高証明書を添付し忘れることがあります。また、確定申告が必要な場合に、それを怠るケースも多いです。これらのミスは、申告の遅延や還付を受けられない原因になります。さらに、控除対象の物件が適切であるか確認することも重要です。これらの点に注意を払うことで、申告プロセスが円滑に進みます。
手続きのスケジュール
手続きのスケジュールを把握することも大切です。通常、申告の準備は以下のタイミングで行います:
- 1月から2月:前年の収入や支出を整理する期間。
- 2月下旬:必要書類を整え、税務署へ提出する時期。
- 3月15日:確定申告締切日。これまでにすべての書類を提出することが求められます。
Conclusion
住宅ローン控除の2年目に必要な書類の提出は私たちの税金還付に大きな影響を与えます。適切なタイミングで正確な書類を整えることで、スムーズな申告が実現し、控除を最大限に活用できます。税務署とのやり取りを大切にし、必要な書類を確認することが成功のカギです。
特に、書類の不備や記入ミスには注意が必要です。申告のスケジュールを把握し、期限内に必要な手続きを行うことで、安心して住宅ローン控除を受けられます。私たちの理解と準備が、税金の負担軽減につながるのです。