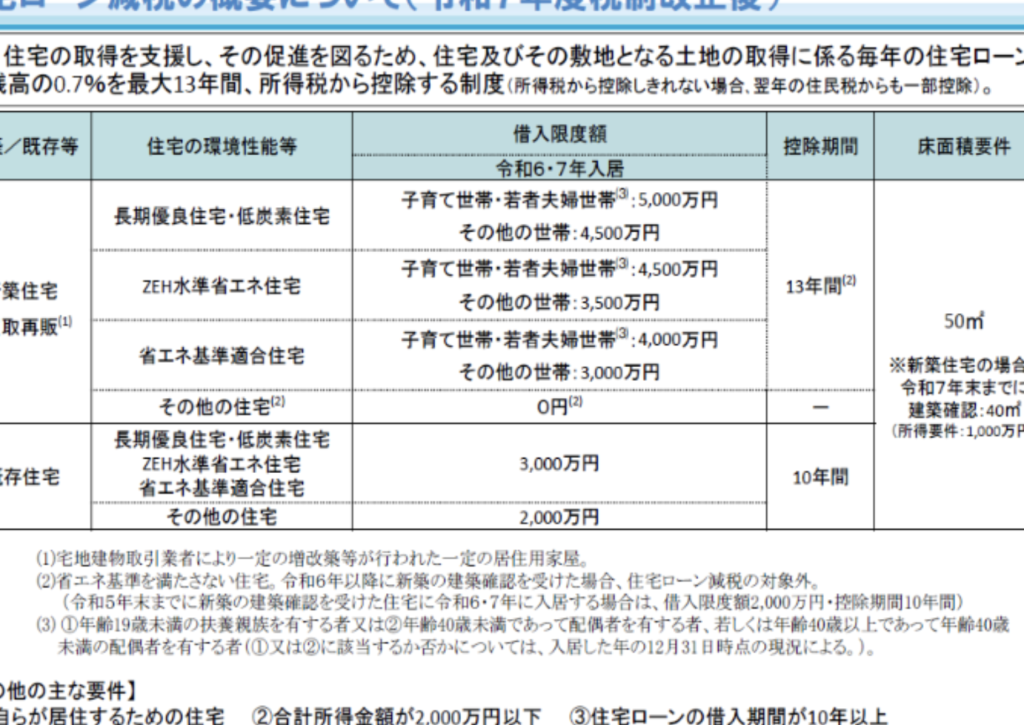
住宅を購入する際に気になるのが、**住宅ローン控除 いくら得**という点です。私たちが住宅ローンを利用することで受けられる税金の優遇措置は、家計に大きな影響を与える可能性があります。具体的にどれくらいの金額が得られるのか、そしてその計算方法について知っておくことは、賢い選択をするための第一歩です。
住宅ローン控除の基礎知識
住宅ローン控除は、住宅購入時の税金優遇措置です。この控除により、一定期間にわたり住宅ローンの利子が所得税から控除されます。これにより、私たちの家計に大きなメリットが生まれます。
住宅ローン控除とは
住宅ローン控除は、私たちが住宅ローンを利用することで受けられる税制優遇です。具体的には、住宅ローンの利息分を最大で年末調整や確定申告から控除できる制度です。この控除の上限や期間は、購入する住宅の種類や条件によって異なります。一般的に、控除の割合は年末残高の1%に設定されています。たとえば、住宅ローンの借入残高が3,000万円の場合、年間で最大30万円の控除が可能です。
適用対象者
住宅ローン控除は、住宅を購入した私たちの中でも特定の条件を満たす場合に適用されます。以下は、適用対象者の主な条件です。
- 自身が居住する住宅を取得したこと:新築や中古物件、土地を含む住宅が該当します。
- 住宅ローンを利用していること:金融機関からの借入が必要です。
- 所得制限があること:所得が一定基準を超えると控除が受けられません。たとえば、合計所得金額が3,000万円を超えると対象外となります。
住宅ローン控除の計算方法
住宅ローン控除を利用する際の正確な計算方法は、控除額を明確に理解するうえで重要です。以下では、年間控除額の計算方法と返済期間との関係について具体的に説明します。
年間控除額の計算
年間控除額は、住宅ローン残高に基づいて算出されます。具体的には、その年の年末残高に1%を掛けた金額が控除額となります。
- 例:住宅ローンの年末残高が3,000万円の場合、控除額は30万円です。
- ただし、控除の上限は年ごとに異なる場合があるため、最新の情報を確認することが重要です。
また、初年度とその後の年で控除額が異なる場合があります。特に、新築住宅の場合、控除率が変動することがあるため注意が必要です。
返済期間と控除額の関係
返済期間も控除額に影響を与えます。一般的に、返済期間が長いほど、控除を受けられる年数も増える傾向があります。以下の点に留意しましょう。
- 返済期間が10年以上の場合、控除を受けられる年数が最大で13年に達する可能性があります。
- 返済期間が短いと控除対象年数が減少し、結果的に受け取る控除額も少なくなります。
住宅ローン控除の利益
住宅ローン控除には多くのメリットがある。具体的には、税金の軽減や家計全体への影響が重要なポイントとなる。
税金の軽減効果
住宅ローン控除によって、年間の所得税額を大幅に抑えられる。控除は住宅ローンの年末残高に基づき、通常1%が適用される。例えば、残高が3,000万円の場合、最大で年間30万円の控除が可能だ。この控除は、控除対象年数にわたって適用されるため、長期にわたり税負担の軽減が期待できる。さらに、所得制限が適用されるが、基本的には多くの家庭で恩恵を受けることができる。
住宅ローン控除を受けるための手続き
住宅ローン控除を適用するには、いくつかの手続きが必要です。手続きを適切に行うことで、控除の恩恵を最大限に受けられます。以下で、具体的な内容を詳しく説明します。
必要書類の準備
住宅ローン控除の申請には、以下の書類が必要です。
- 住宅借入金等特別控除申告書: この書類は、税務署から入手できます。
- 源泉徴収票: 勤務先からもらうもので、所得を証明します。
- 住宅ローンの残高証明書: 金融機関発行の証明書で、ローンの残高を示します。
- 登記事項証明書: 住宅の所有を証明するために必要です。
- 売買契約書: 住宅購入の契約を証明する書類です。
これらの書類を正確に揃えることが重要で、書類の不備が原因で控除を受けられなくなる可能性があります。
申請手続きの流れ
申請手続きは、以下のステップに沿って進めます。
- 書類の準備: 必要書類を全て揃えます。
- 申告書の作成: 住宅借入金等特別控除申告書を記入します。
- 提出先の確認: 申告書を提出する税務署を確認します。
- 申告書の提出: 所得税の確定申告期間中に、準備した書類を一緒に提出します。
また、初年度の申告後は、2年目以降の申告で必要な手続きが簡素化されることがあります。これにより、手続きが楽に感じられることもあります。
住宅ローン控除の変更点
住宅ローン控除は年々変化し、私たちの税金計画に影響を与えます。最近の法改正は、制度の適用範囲や控除内容に重要な変更をもたらしました。これにより、住宅購入を考える多くの家庭に新たな選択肢が増えました。
最近の法改正
最近の法改正では以下の点が挙げられます。
- 控除期間の延長:新築住宅の場合、控除期間が最大10年から13年に延長されることがある。
- 控除率の変更:控除率が年末残高の1%から0.7%に引き下げられることがあるため、今後の適用が重要。
- 所得制限の見直し:合計所得金額の上限が3,000万円に設定され、一定条件を満たす必要がある。
そのため、私たちは最新の情報を常にチェックする必要があります。
今後の展望
今後の展望として、住宅ローン控除がより多くの人々に恩恵をもたらす方向に進むと考えられます。特に、下記のような動きが期待されます。
- 政府の支援策に伴う柔軟性:低金利政策が継続する限り、住宅ローン控除の重要性が高まる。
- 制度の簡素化:手続きが容易になることで、利用をためらっていた家庭が控除を受けやすくなる。
- 住宅市場の活性化:控除が普及することで、住宅購入の意欲が向上し、市場全体が活気づく可能性がある。
Conclusion
住宅ローン控除は私たちの家計にとって非常に重要な制度です。この制度を利用することで、税金の負担を軽減できるだけでなく、住宅購入の選択肢も広がります。特に最近の法改正により、控除の条件や内容が見直され、多くの家庭が恩恵を受けやすくなっています。
住宅購入を検討する際には、住宅ローン控除の詳細をしっかり理解し、自分たちに合った最適なプランを選ぶことが大切です。これからの住宅市場の動向にも注目しながら、賢い選択をしていきましょう。