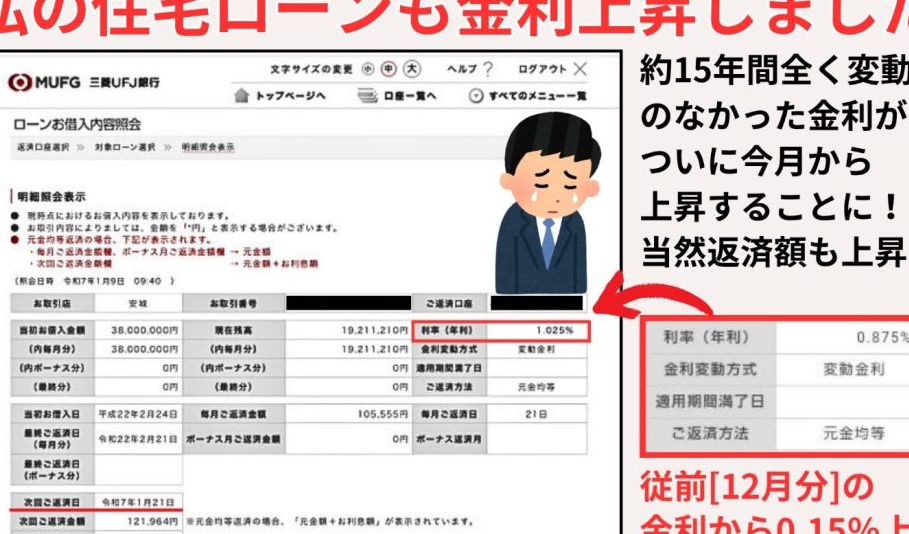
住宅を購入する際、最も気になるのが住宅ローンの金利です。最近では、金利が低いと感じる方も多いのではないでしょうか?私たちもその理由を探ってみたいと思います。金利が安い背景には、様々な要因が絡んでいます。
住宅ローンの基礎知識
住宅ローンは私たちが住宅購入をサポートする重要な金融商品です。住宅ローンを理解することは、賢明な選択をするために欠かせません。
住宅ローンとは
住宅ローンとは、住宅を購入するために金融機関から借りる資金のことです。通常、借入金額や金利、返済期間が設定され、これに基づいて毎月返済していきます。住宅購入者にとって、資金調達の主な手段として利用され、購入した物件を担保にすることが一般的です。
住宅ローンの種類
住宅ローンにはいくつかの種類があり、それぞれ特徴があります。
日本の金利動向
日本の金利動向は、住宅ローン金利にも大きな影響を与える重要な要素です。特に、低金利環境の続く中で、我々はその背景を理解することが求められます。
市場金利と住宅ローン金利
市場金利は、経済全体の金利動向を示します。一方、住宅ローン金利は、銀行や金融機関が提供する具体的な条件に基づくものです。住宅ローン金利は以下の要因によって変動します:
- 日本銀行の政策金利: 日本銀行の利下げや維持が住宅ローン金利を押し下げる。
- 長期金利の動向: 市場の長期金利も住宅ローンに影響を与える。これが低いほど、住宅ローン金利も安定する。
- 競争環境: 銀行間の競争が激化すると、より魅力的な金利が提供されることもある。
金利の変動要因
金利の変動要因は多岐にわたります。特に注目すべきは、以下の側面です:
- 経済成長率: 経済が成長するにつれて、金利は上昇する傾向がある。
- インフレ率: インフレ率が高まると、中央銀行が金利を引き上げる可能性がある。
- 国際的な金融市場: グローバルな経済情勢も日本の金利動向に影響を与える。
住宅ローン金利が安い理由
住宅ローン金利が安い背景には、いくつかの重要な要素が存在します。ここでは、その主要な要因を詳しく探ります。
政府の金融政策
政府の金融政策は住宅ローン金利に大きな影響を与えます。日本銀行による政策金利の引き下げは、資金調達コストを低下させ、結果的に住宅ローン金利が安くなります。例えば、2020年から2023年にかけての低金利政策は、借入れのハードルを下げ、住宅購入を促進しました。このように、政府の意図的な施策が、住宅市場の活性化に寄与しています。
住宅ローンの選び方
住宅ローンを選ぶ際、私たちが考慮すべきポイントがいくつかあります。特に金利の低さは重要な要素です。各選択肢の特徴を理解し、慎重に判断することが大切です。
低金利の住宅ローンを選ぶポイント
低金利の住宅ローンを選ぶための具体的なポイントとして、以下の要素を考慮します。
- 住宅ローンの金利タイプ:固定金利型や変動金利型など、それぞれにメリットとデメリットがあります。固定金利型は長期間安定した金利が保障され、変動金利型は市場金利に応じて金利が変化します。
- 借入期間:ローンの返済期間は5年から35年まで幅広く、長いほど月々の返済額は低くなりますが、総返済額は増加します。
- 手数料や諸経費:契約時の手数料や保証料なども重要です。投資コストを全体的に考慮します。
私たちが検討することで、金利が安い選択肢が見つかる可能性が高まります。
注意すべきリスク
住宅ローンにはリスクも伴います。特に注意すべき点を見てみましょう。
- 金利変動リスク:変動金利型を選ぶと、金利が上昇する可能性があります。これにより、返済額が増えることがあります。
- 返済負担:長期にわたる返済は、予期しない状況によって負担が大きくなることもあります。具体的には、収入の減少や支出の増加が挙げられます。
- 市場リスク:経済の変動や不動産市況の影響を受けやすくなります。そのため、市場動向の把握が必要です。
結論
住宅ローンの金利が安い理由を理解することで私たちは賢明な判断ができるようになります。政府の金融政策や市場の動向が大きな影響を与えていることを知ることが重要です。低金利環境は住宅購入を後押しし私たちの生活にプラスの影響を与える要素となっています。
住宅ローンを選ぶ際には金利タイプやリスクをしっかりと考慮することが欠かせません。私たちの未来に向けた大きな投資である住宅購入を成功させるために必要な情報を活用し自信を持って選択を行いましょう。