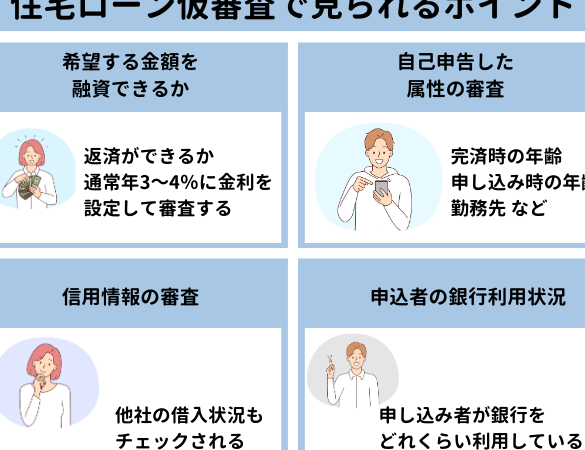
住宅ローンを考えるとき、私たちは何を最も重視すべきでしょうか?**住宅ローン 何を見られる**という疑問は、多くの人にとって重要なポイントです。私たちが家を購入する際、金利や返済期間、さらには手数料など、さまざまな要素が絡み合っています。これらを理解することで、より良い選択ができるようになります。
住宅ローンの基本
住宅ローンは不動産の購入を支援する金融商品です。適切な住宅ローンを選ぶことで、長期的な経済的安定が得られます。以下に、住宅ローンの定義とその種類について詳しく解説します。
住宅ローンの定義
住宅ローンとは、住宅の建設や購入のために金融機関から借りる資金です。一般的には返済期間が長く、金利が低い特徴があります。借り入れた金額は、指定した期間内に分割して返済することが求められます。また、住宅ローンには住宅に関する法律や規制が適用されるため、消費者保護の観点からも重要です。
住宅ローンの種類
住宅ローンにはさまざまな種類があります。それぞれの特徴を理解することで、私たちにとって最適な選択ができます。主な種類を以下に示します。
- 変動金利型ローン: 金利が市場金利に連動します。市場金利の変動により返済額が変わるため、初期コストが低い場合が多いですが、リスクも伴います。
- 固定金利型ローン: 返済期間中の金利が固定されているため、将来的な支出が分かりやすいです。金利上昇時でも安心感がありますが、初期金利が高めです。
- フラット35: 35年間固定の金利で、安定した返済が可能です。このタイプは、住宅金融支援機構が保証しているため、信頼性が高くなっています。
住宅ローンの金利
住宅ローンを選ぶ際、金利は最も重要な要素の一つです。金利はローンの返済額に大きく影響し、長期的な負担感を左右します。
固定金利と変動金利
固定金利は、契約時に決まった金利が返済期間中変わりません。これにより、将来の金利変動を気にせず安定した返済が可能です。一方、変動金利は市場の金利に応じて変動し、柔軟性がありますが、将来的に支払額が増加するリスクも存在します。以下に、両者の特徴をまとめます。
- 固定金利
- 返済額が一定
- 将来の計画が立てやすい
- 変動金利
- 初期金利が低め
- 市場の動向に影響される
金利の影響要因
金利はさまざまな要因によって変動します。主な要因を以下に示します。
- 市場金利: 経済状況に応じて変わる
- 金融機関の方針: 各銀行のリスク管理や競争状況
- 個人の信用状況: 信用スコアが低いと金利が高くなる傾向
住宅ローンを借りる際のポイント
住宅ローンを借りるときに注意すべきポイントがいくつかある。金利や返済期間、手数料などの要素を理解することで、より良い選択が可能になる。
返済期間の選び方
返済期間は住宅ローンの特性に大きく影響する。一般的に、返済期間は15年から35年の範囲で選択可能だ。短期の返済期間では毎月の支払い額が高くなるが、総利息が少なく済む。一方、長期の返済期間では月々の負担が軽くなるが、利息が増え、総返済額が高くなりやすい。これらを踏まえ、ライフプランや収入状況とのバランスを考慮することが重要だ。
住宅ローンの申請プロセス
住宅ローンの申請プロセスは、複雑で多くの手続きが必要です。私たちが理解すべき最初のステップは、必要書類を揃えることです。これにより、スムーズな審査が可能になります。
必要書類
住宅ローンを申し込む際に必要な書類は以下です。
- 本人確認書類: 運転免許証、パスポートなど
- 所得証明書類: 給与明細書、確定申告書
- 資産証明書類: 銀行口座の残高証明、投資信託の通帳
- 物件情報書類: 売買契約書、不動産の登記簿
これらの書類を準備することで、住宅ローンの審査が迅速に進むことがあります。
審査基準
住宅ローンの審査基準は、金融機関により異なるが以下が一般的な要素です。
- 年収: 年収が高いほど、審査が通りやすくなる。
- 借入金額: 借入金額が年収に対して適正である必要がある。
- 信用情報: 過去の返済履歴や借入状況が影響する。
- 自己資金比率: 自己資金が多いほど、借入が認められる可能性が高い。
住宅ローンの返済方法
住宅ローンの返済方法は重要な要素であり、選択によって家計に与える影響は大きいです。私たちは、返済方法の違いを理解し、自分たちに最適な選択をすることが大切です。
元利均等返済と元金均等返済
元利均等返済とは、毎月の返済額が一定になる方法です。つまり、返済額には利息と元金が組み込まれ、ライフプランにおける支出を予測しやすくなります。この方法は初期の負担が軽い一方、総返済額が大きくなる可能性があるため、総コストを考慮する必要があります。
元金均等返済は、毎月の元金の返済額が一定になる方法です。初期の負担は高めですが、利息が減少するため、総返済額は少なくなる傾向があります。この選択は、余裕を持った返済計画を立てたい方に適しています。
繰上げ返済のメリット
繰上げ返済を行うことで、総利息を大幅に節約できるメリットがあります。借入残高を早期に減少させることで、利息の計算基準が下がり、月々の負担が軽減されるのです。また、ライフプランに応じて余裕があるときに繰上げ返済を行うことで、将来の不安を和らげられます。
有効に繰上げ返済を活用するためには、次の点を考慮することが重要です:
- 繰上げ返済手数料を確認する。
- 繰上げ返済の計画を事前に立てる。
- 他の資産とのバランスを考慮する。
結論
住宅ローンを選ぶ際には多くの要素が絡んでいます。金利の選択や返済期間、申請プロセス、返済方法などをしっかり理解することで、私たちのライフプランに合った最適な選択が可能になります。特に金利や返済方法は、長期的な経済的安定に大きく影響します。
また、必要書類の準備や審査基準の理解も欠かせません。これらの知識を活用して、私たち自身のニーズに合った住宅ローンを見つけ、安心して不動産購入の一歩を踏み出しましょう。