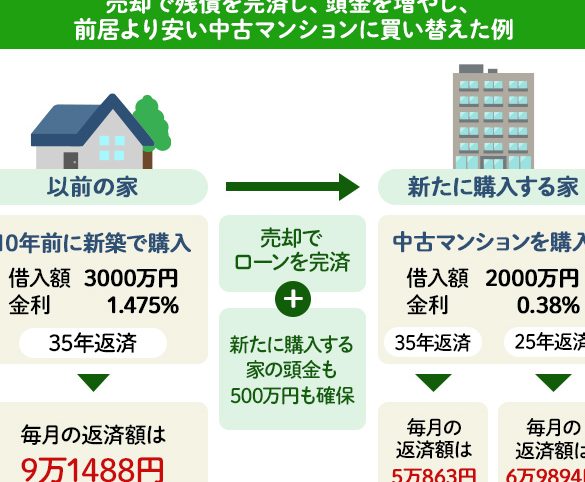
住宅を購入する際、**住宅ローンはいくら残すべきか**という疑問は多くの人が抱える重要なテーマです。私たちが家を持つことを夢見る一方で、返済計画をしっかり立てることが不可欠です。残りのローン額がどのように私たちの生活や将来に影響を与えるのか、考えたことはありますか?
住宅ローンの基本知識
住宅ローンは、住宅を購入する際に欠かせない要素です。私たちが理解すべき基本的な知識をいくつか見ていきましょう。
住宅ローンの種類
私たちが利用できる住宅ローンには、主に以下の種類があります。
- 固定金利型: 金利が契約期間中変わらない。安定した返済額を望む方に適しています。
- 変動金利型: 金利が市場の動向に応じて変わる。初期の金利が低く、長期的にはリスクがあります。
- フラット35: 35年間の固定金利が特徴。長期間の安定性を求める方に向いています。
それぞれのローンタイプに適した選択肢があります。私たちのライフスタイルや将来の計画に合わせて選ぶことが大切です。
住宅ローンの利息
住宅ローンの利息は、私たちが支払う総返済額に大きな影響を与えます。利息は、以下の要因で変動します。
- 金利の種類: 固定金利か変動金利かで、利息の支払額が異なります。
- 借入額: 借入額が大きいほど、支払う利息もその分増えます。
- 返済期間: 返済期間が長いと、月々の負担は軽くなりますが総利息額は増加します。
いくら残すべきか
住宅ローンの残高を決定することは、私たちの財政に大きな影響を与える。返済計画を立てる際には、慎重に考えるべきいくつかの要素がある。
残高の計算方法
残高を計算するためには、まず以下の項目を確認する必要がある。
- 借入金額:初めに借りた金額
- 返済金額:月々の返済額
- 返済期間:借入期間の長さ
- 金利:適用される利率
これらの情報を基に、残高は次の公式で計算できる。
[
残高 = 借入金額 – (返済金額 times 返済月数)
]
例えば、借入金額が3000万円、返済期間が30年、金利が1.5%の場合、残高を定期的に計算し、状況に応じて調整する。こうすることで、現在の経済状況や生活費に合った残債を把握できる。
生活費とのバランス
生活費とのバランスを取ることは、住宅ローンを管理するうえで非常に重要だ。月々の収入から生活費や教育費、医療費などを引いた後、残った額でローン返済が可能かを確認する。特に以下の点を考慮しよう。
- 住宅ローン返済比率:収入に対するローン返済の割合を考慮する。一般的に、40%以内が望ましいとされている。
- 生活費の割合:生活費が収入の何パーセントを占めるかを計算し、余裕を持たせたい。
残すことで得られるメリット
残すことで得られる主なメリットには、経済的な安定性があります。私たちは、住宅ローンを適切に管理することにより、将来の生活に良い影響を与えます。以下に具体的なメリットを挙げます。
金利の軽減
残しておくことで、住宅ローンの金利負担を軽減できます。例えば、適切な残高を維持することで、借入額に対する利息の影響を抑えられます。低金利の期間を活用したり、繰上返済を計画的に行うことで、総返済額が減少します。また、金融機関によっては、残高によって優遇金利が適用されることもあるため、有利な条件で借入れができる可能性もあります。
注意が必要なポイント
住宅ローンを残す際にはいくつかの注意点がある。特に、早期返済や繰上げ返済に関する影響を理解することが重要だ。
早期返済のデメリット
早期返済には以下のようなデメリットがある。
- 手数料が発生する場合がある。金融機関によっては、借入金を早く返すことで手数料が発生することがあるため、十分に確認が必要だ。
- 資金管理の柔軟性が低下する。早期返済により、手元の現金が減少すると、他の支出や投資に影響を与えることがある。
- 利息の軽減を最大化できない場合がある。借入金額や金利によっては、早期返済が長期的に見て必ずしも得にならないこともある。
繰上げ返済の影響
繰上げ返済には、以下の影響を考慮する必要がある。
- 総返済額の減少が期待できる。繰上げ返済を行うことで、利息の支払いを減少させ、総返済額が少なくなることがある。
- 返済期間を短縮できる。毎月の返済額に影響がない場合、繰上げ返済をすることで返済期間を短くできる。
- 流動資金が減少するリスクがある。繰上げ返済を行うと、その分の資金が拘束され、急な出費などへの対処が難しくなることがある。
結論
住宅ローンを残すことは私たちの経済的な安定性に直結しています。適切な残高を維持することで、利息の影響を抑えつつ将来の生活を見据えた返済計画が可能になります。生活費とのバランスを考慮しながら、無理のない返済を心がけることが大切です。
また、早期返済や繰上げ返済のメリット・デメリットを理解することで、より良い選択ができるでしょう。私たちの住宅ローンに対する理解を深め、賢い選択をすることで、安心した未来を築いていけるのです。