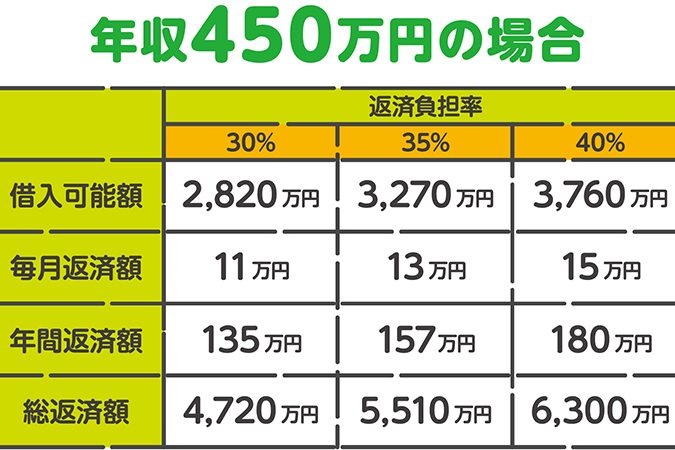
住宅ローンを考えるとき、最も気になるのが「年収に対していくら借りられるのか」という点です。私たちの夢のマイホームを手に入れるためには、適切な借入額を知ることが不可欠です。年収に基づく住宅ローンの借入可能額を理解することで、安心して計画を立てられます。
住宅ローンの基本知識
住宅ローンについて理解することは、マイホーム購入において重要です。私たちの年収に基づいて、どのくらいの額を借りられるのか計画を立てるために必要な知識です。
住宅ローンとは
住宅ローンは、マイホーム購入のために金融機関から借りるお金です。住宅の購入資金を借り入れる形式で、通常は数十年の長期にわたって返済します。例えば、住宅の購入価格が3000万円の場合、年収に応じて借入額や返済計画が異なります。私たちが借りられる金額は、利子率や返済期間、年収によって変動します。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。それぞれの特徴を理解して、自分たちに合った選択をすることが大切です。以下に代表的な住宅ローンの種類を示します。
年収と借入可能額の関係
年収は住宅ローンの借入可能額を決定する重要な要素です。年収によって借入限度額が異なるため、私たちの計画に大きな影響を与える。
年収に基づく借入の計算方法
住宅ローンの借入可能額は年収の約5〜7倍とされる。具体的には以下のステップを基に計算する。
- 年収の算出: 源泉徴収票や給与明細から、年間の基本給と手当を合計。
- 返済負担割合の確認: 返済額が年収の25〜35%に収まるよう設定される。
- 借入額計算: 年収に返済負担割合を掛け、その額に基づく借入可能額を求める。
例えば、年収が600万円の場合、借入可能額は約3,000万円から4,200万円となる。
収入合算の可能性
収入合算は、借入可能額を増やす手段として利用できる。配偶者や家族の収入を合算することで、より高額な借入が可能になる。合算する場合のポイントは以下の通り。
- 配偶者の収入: 共働きの場合、配偶者の収入を合算可能。
- 親族の活用: 兄弟や親の収入も合算対象になることがある。
- 信用評価: 追加の収入源は、審査の際にプラスに働くことが多い。
住宅ローンの審査基準
住宅ローンを取得するには、審査基準が重要です。私たちの年収や信用情報、借入希望額に基づいて、金融機関は融資の可否を判断します。これにはいくつかの要素が影響します。
審査に影響を与える要素
住宅ローンの審査では、以下の要素が特に重要とされます:
- 年収:借入限度額は年収に比例することが一般的です。
- 信用スコア:信用情報が優れているほど、審査が通りやすくなります。
- 返済負担率:毎月の返済額が年収に対してどのくらいかが、重要な指標になります。
- 雇用の安定性:正社員であることや、職歴が長いことがプラスに働きます。
これらの要素によって、私たちの借入可能額が決まります。例えば、高い年収や良好な信用スコアがあれば、借入額が増えやすくなります。
金利と借入額のバランス
借入額を決定する際、金利も重要な要素です。金利が低ければ、私たちの負担が軽くなるため、より高額の借入が可能です。金融機関は、金利の変動に応じた返済計画を提示します。
- 固定金利:一定期間、金利が固定されます。
- 変動金利:市場の金利によって変動します。このため、将来の金利がどう変わるかを考慮する必要があります。
借入可能額のシミュレーション
借入可能額を正確に把握するためには、シミュレーションが役立ちます。このプロセスにより、自分たちの年収における借入額の範囲を理解できるようになります。
シミュレーションツールの利用
シミュレーションツールは、簡単に借入可能額を計算できます。私たちが利用できるツールには、以下のような特徴があります。
- 必要データの入力: 年収、返済期間、金利といった、住宅ローンに関わる基本情報を入力します。
- 借入可能額の算出: ツールが自動的に、入力したデータに基づいた借入限度額を出します。
- 返済額のシミュレーション: 返済額や総支払額も計算し、月々の負担を確認できます。
シミュレーションツールの利用で、借入可能額を視覚化し、具体的な計画を立てる助けになります。
ケーススタディ
具体的なケーススタディを見てみましょう。たとえば、年収が700万円の場合、以下のように借入可能額が異なります。
| 年収 | 借入可能額 | 返済期間 | 金利 |
|---|---|---|---|
| 700万円 | 約3,500万円~4,900万円 | 35年 | 1.0% ~ 2.5% |
この例から、年収や返済期間、金利によって借入額が変動することが理解できます。また、シミュレーションにより、より現実的な計画を立てることができるのです。
まとめ
この記事では、住宅ローンの年収に基づく借入可能額について詳しく説明します。住宅ローンを利用する際、年収がどのように影響するかは重要です。年収の約5〜7倍が一般的な借入上限となります。
例えば、年収が600万円ならば、借入額は約3,000万円から4,200万円が目安です。年収が700万円であれば、借入可能額は約3,500万円から4,900万円となります。このように、年収の増加は借入額を大きく左右します。
さらに、配偶者や家族の収入を合算することで、借入可能額が増える場合もあります。合算する際には、以下のポイントに留意します。
- 合算する人の信用情報
- 合算者の年収
- 返済負担率の検討
また、住宅ローンの審査基準として、年収だけでなく、信用スコアや雇用の安定性も考慮されます。金融機関は、これらの要素を基に融資の可否を判断します。
金利も借入額に影響を与え、高金利では負担が増えます。固定金利と変動金利の選択肢がありますが、それぞれの特徴を理解し、将来的な影響を考慮する必要があります。
シミュレーションツールを使用することも有効です。年収や金利、返済期間を入力し、借入可能額を自在に把握することで、より具体的な計画を立てられます。これにより、マイホーム取得のための明確なビジョンを持つことができます。
Conclusion
住宅ローンを検討する際には年収が重要な指標であることを改めて実感しました。年収に基づく借入可能額を理解することで、私たちのマイホーム購入計画がより具体的になります。また、合算やシミュレーションの活用によって、より現実的な借入額を見極めることができます。
金融機関の審査基準を把握し、年収や信用情報をしっかりと管理することが、安心して住宅ローンを利用するための鍵です。これからも知識を深めて、理想の住まいを手に入れるための準備を進めていきましょう。