住宅ローンを考えるとき、**変動金利とは何か**が大きなポイントになります。私たちは、多くの人がこの選択肢に興味を持っていることを知っています。しかし、変動金利はどのように機能し、どんなメリットやデメリットがあるのでしょうか?
変動金利とは
変動金利は、住宅ローンにおいて頻繁に見られる金利の形式です。一般的には、基準金利に連動して定期的に変更されます。そのため、返済額も市況によって変動します。
定義と特徴
変動金利は、基準となる金利が上昇または下降することで、自動的に調整される住宅ローンの一種です。具体的には、多くの場合、短期プライムレートや長期国債などが指標として利用されます。この仕組みにより、市場の状況に応じた柔軟な対応が可能になります。また、初期段階で低い金利を設定できることが多いため、月々の返済負担を抑える効果があります。
変動金利の仕組み
変動金利では、一定期間ごとに見直しが行われ、その際に新しい基準となる金利を元に調整されます。通常、この見直しは半年から1年ごとです。例えば、
変動金利のメリット
変動金利には、いくつかの重要なメリットが存在します。これらの利点を理解し、住宅ローン選びに役立てましょう。
低金利の可能性
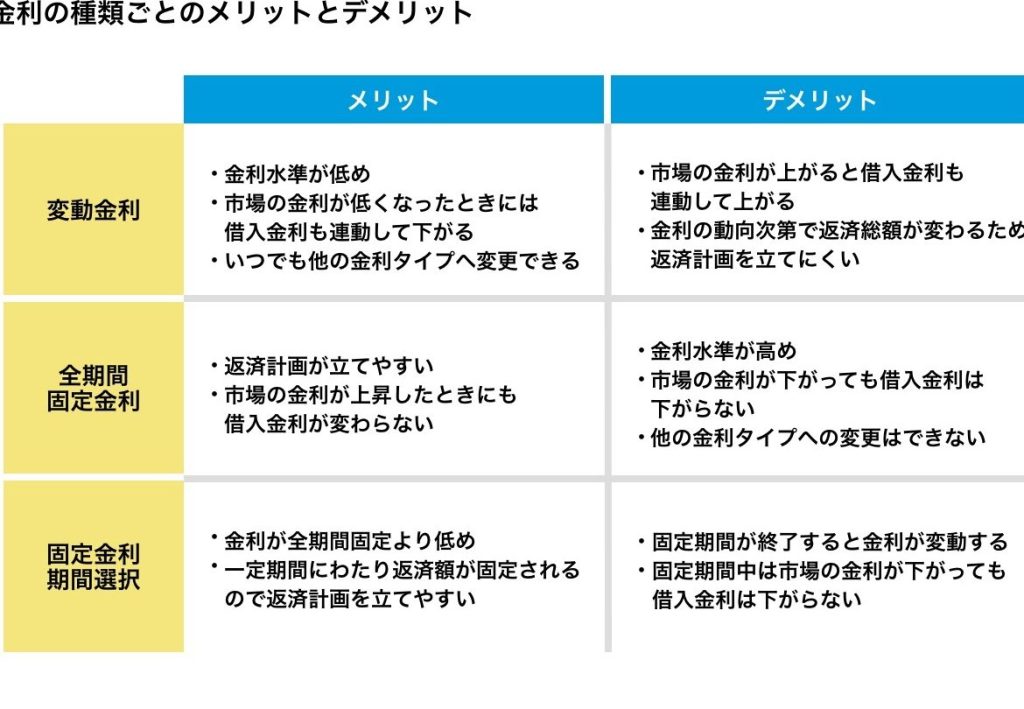
変動金利は、一般的に初期段階で低い金利を提示することが多いです。これは、借入時に市場の基準金利が下がっている場合、特に恩恵を受けやすくなります。例えば、多くの場合、固定金利よりも1%から2%程度低い設定になることがあります。このため、初期費用を抑えた返済計画が可能になります。また、市場状況によっては更なる低下も期待できます。
変動金利のデメリット
変動金利にはいくつかのデメリットが存在します。これらの欠点を理解することで、より良い住宅ローン選びに役立ちます。
リスク要因
リスク要因として、市場金利の変動が挙げられます。基準金利が上昇した場合、返済額も増加します。また、借入者は将来の支払いに対する不安を抱えることになります。このため、長期的な計画を立てる際には注意が必要です。具体的には以下のようなリスクがあります:
- 月々の返済額が予測できない
- 経済状況によって影響を受ける
- 予算管理が難しくなる
将来の金利上昇
将来の金利上昇も重要な懸念事項です。現在は低金利でも、数年後には大幅に上昇する可能性があります。この場合、多くの場合で返済負担が重くなります。それに伴い以下のことが発生します:
- 生活費への圧迫感
- 他の金融商品との比較検討
- 再融資や借り換えを考慮する必要性
固定金利との比較
変動金利と比較して、固定金利の特性を理解することが重要です。固定金利は契約時に設定された金利が返済期間中ずっと変わらないため、予測可能な返済計画が立てやすいです。
固定金利の特徴
固定金利は、借入時に決まった率であり、期間中に変動しません。これにより、毎月の返済額が一定となり、経済状況による影響を受けません。また、市場の金利上昇時にも安心感があります。具体的には、多くの場合3年から35年の選択肢があります。さらに、新たな基準に基づく見直しも行われないため、長期的な資産計画に適しています。
変動金利住宅ローンの選び方
変動金利住宅ローンを選ぶ際には、いくつかの重要なポイントに注意が必要です。これらのポイントを理解することで、より良い借入れが可能になります。
金利の見極め方
金利は、変動金利住宅ローンを選ぶ上で最も重要な要素です。市場によって異なるため、以下の点を確認しましょう:
- 指標となる基準金利(短期プライムレートや長期国債など)を調べる
- 提供されている各金融機関の金利を比較する
- 過去数年分の金利推移を見ることで今後の予測を立てる
また、契約前に手数料やその他条件も確認することが大切です。特に返済期間中に適用される変更条項については十分理解しておく必要があります。
返済計画の重要性
返済計画は、将来への不安を軽減するために不可欠です。具体的には次のようなステップが有効です:
- 月々の支払い額とその増減シミュレーション
- 自身の収入や生活費とのバランスチェック
- 将来的な経済状況や家族構成の変化への備え
結論
変動金利住宅ローンは、初期の低金利と市場の柔軟性を提供しますが、その一方で将来の返済額に不安を抱える可能性もあります。私たちは、借入時におけるリスクとメリットを十分に理解し、自分たちのライフスタイルや経済状況に合った選択肢を見極めることが重要だと考えています。
また、固定金利との比較もしっかり行い、どちらが自分たちにとって最適かを検討する必要があります。これから住宅ローンを検討する際には、市場の動向や各金融機関の条件をよく調べて、安心できる返済計画を立てていきましょう。