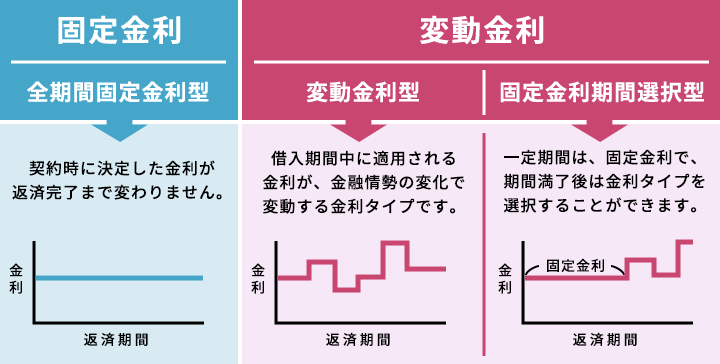
住宅を購入する際に、私たちが直面する大きな決断の一つが、住宅ローンの金利を固定にするか変動にするかです。この選択は将来の返済額や家計に大きな影響を与えるため、慎重に考える必要があります。どちらの選択肢にもメリットとデメリットがあり、私たちのライフスタイルや経済状況に応じた最適な選択をすることが求められます。
住宅ローンの基礎知識
住宅ローンの基本を理解すると、金利選択時の判断が容易になる。我々は、ローンの仕組みや、金利の種類について詳しく説明する。
住宅ローンとは
住宅ローンとは、不動産を購入するために金融機関から借り入れる資金のことを指す。主に、以下のポイントが挙げられる。
- 資金用途: 住宅の購入、改築、リフォームに利用。
- 返済方法: 月々の返済が一般的で、返済期間は最長35年。
- 担保: 借入金の返済が行われない場合、物件が担保となる。
住宅ローンは長期のローンであり、適切な返済計画が不可欠だ。
金利の種類
金利は、住宅ローンを選ぶ上で重要な要素だ。主に、以下の2種類に分類される。
- 固定金利: 借入時の金利が返済期間中変わらない。この安定性により、毎月の返済額が一定で計画が立てやすい。
- 変動金利: 市場金利に応じて定期的に金利が見直される。金利が下がれば返済額も減るが、上昇するリスクも存在する。
固定金利のメリットとデメリット
固定金利は、住宅ローンにおいて金利が返済期間中に変動しないため、安定した返済計画を提供します。これは私たちの家計にとって重要な要素です。また、固定金利のメリットとデメリットを詳しく見ていきます。
メリット
- 安定した返済額: 返済額が一定で変わらないため、将来の予算が立てやすいです。
- 金利上昇リスクの回避: 金利が市場で上昇しても、影響を受けないため安心です。
- 長期的な視点に適している: 長期間にわたる住宅ローンで安定を求める場合に特に効果的です。
- 計画のしやすさ: 家計の見通しが立ちやすく、他の投資や支出に充てる資金を計画しやすい。
デメリット
- 初期金利が高い傾向: 固定金利は一般的に、変動金利よりも初期金利が高いことが多いです。
- 柔軟性の欠如: 市場金利が下がると、返済額が高止まりすることになります。
- 再借入の難しさ: 既存の固定金利ローンからの借り換えが難しくなることがあります。
- 市場環境による影響: 経済が好転し、金利が下がると、低金利のメリットを享受できません。
変動金利のメリットとデメリット
変動金利は、住宅ローンの選択肢の一つで、変動の特性が魅力となる部分もある。私たちがこの選択肢を考える際には、メリットとデメリットをしっかり把握しておく必要がある。
メリット
- 金利が下がる可能性: 変動金利は市場金利に連動しており、金利が下がる場合、返済額も少なくなる点が大きなメリットである。
- 初期金利が低い: 一般的に、変動金利ローンは初期の金利が固定金利よりも低いため、早い段階での負担が軽減される。
- 経済状況の改善へ対応: 市場金利が低下すると、その影響を受けて自動的に金利が見直されるため、経済状況への適応が容易だ。
- 短期的な計画に適する: 変動金利は、数年内に家族構成や収入が変わる可能性がある場合に、柔軟に対応できる選択肢となる。
デメリット
- 金利上昇リスク: 市場金利が上昇すると、返済額も増加する可能性があり、家計への影響が大きくなることがある。
- 将来の予測が難しい: 短期的にはメリットがあるものの、長期的には金利の変動が予測困難で、計画が立てにくくなる可能性がある。
- 支出の変動: 毎月の返済額が変わるため、家計管理が難しくなることがある。これにより、突然の支出増加に対する備えが必要になる。
- 長期間の安定性が欠如: 固定金利のメリットである長期的な安定性がないため、将来的な安心感が薄れる。
固定金利と変動金利の比較
固定金利と変動金利の比較は、住宅ローンを考える上で不可欠な要素です。それぞれの特徴を把握することで、自分たちのライフスタイルや経済状況に合った選択ができるようになります。
期間による違い
固定金利は、借入期間中に金利が一定です。そのため、住宅価格の変動に影響されずに返済計画を立てることが可能です。具体的には、借入期間が20年の場合も、35年の場合も同じ金利で変わりません。一方、変動金利は、金利が市場の動向により定期的に見直されます。例えば、年に一度見直されることが一般的で、金利上昇時には返済額が増えるリスクがあります。これは短期間の計画を考える際にはメリットにもデメリットにもなります。
どちらを選ぶべきか
住宅ローン選びには、固定金利と変動金利のどちらを選択するかが重要です。その選択は、現状のライフスタイルや将来の計画に深く関わってきます。
自分のライフスタイルに合わせた選択
自分たちのライフスタイルに合った選択が必要です。固定金利の場合、安定した返済額で長期的な計画が立てやすいです。特に、子どもが育っている家庭や、将来的に安定した収入を望む人々には向いています。一方、変動金利では、金利が下がれば返済額も減少し、短期的な経済状況に柔軟に対応できるメリットがあります。このため、転勤や職業の変化がある場合には選ばれやすい選択肢です。
結論
住宅ローンの金利選択は私たちの将来に大きな影響を及ぼします。固定金利の安定性と変動金利の柔軟性の間で、私たちのライフスタイルや経済状況に応じた最適な選択をすることが求められます。どちらの選択肢にもメリットとデメリットがあるため、慎重に考えることが大切です。
私たちのニーズや将来の計画をしっかりと見据え、情報を基にした判断が必要です。最終的には、安定した返済を重視するのか、経済状況に応じた柔軟な対応を求めるのか、それぞれの家庭に合った最良の選択を見つけることが重要です。