住宅を購入する際、最も重要な決断の一つが**住宅ローンの金利をどちらにするか**です。固定金利と変動金利、それぞれにメリットとデメリットがありますが、私たちはどちらが自分たちにとって最適なのかを考える必要があります。金利の選択は、長期的な支払い額に大きな影響を与えるため、慎重に検討しなければなりません。
住宅ローンの金利の種類
住宅ローンの金利には主に2つのタイプがあります。これらの金利タイプは、私たちの返済計画やライフスタイルに大きな影響を与えます。それぞれの特徴を見ていきましょう。
固定金利の特徴
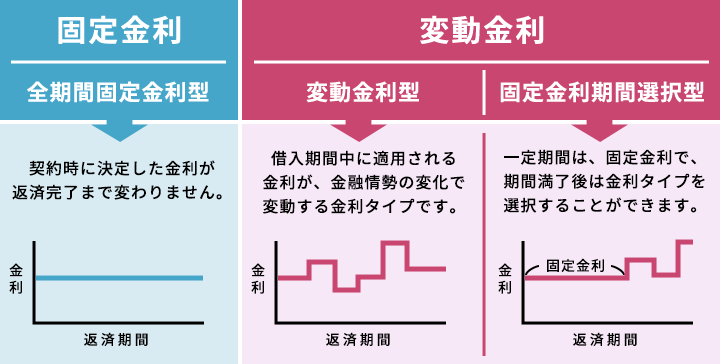
固定金利は、契約時に適用される金利が借入期間中ずっと変わらない仕組みです。これにより、月々の返済額が安定し、将来の予測が容易になります。また、金利上昇時のリスクを回避できる点が魅力です。以下は固定金利の主な特徴です。
- 安心感:返済期間中、金利が変わらないため、予算を組みやすい。
- 長期的な計画が立てやすい:将来的な金利変動による不安がない。
- 通常、高めの金利:市場動向に比べて初期金利がやや高いことが多い。
なぜ固定金利を選ぶべきか?長期間安定した返済を望む場合に向いています。
変動金利の特徴
変動金利は、市場金利に応じて定期的に金利が見直されるタイプです。そのため、市場が好況な場合、金利が下がる可能性があります。しかし、上昇するリスクも伴います。以下は変動金利の主な特徴です。
- 初期金利が低い:通常、固定金利よりも低い金利設定が多い。
- 市場動向に敏感:金利の見直しが数ヶ月ごとに行われ、市場の影響を受けやすい。
- 返済額が変動:金利が上昇すれば、月々の返済額も増加する可能性がある。
経済状況と金利の関係
経済状況は金利に大きな影響を及ぼす。金利は中央銀行の政策やインフレ率、経済成長などに左右される。このため、住宅ローンの金利を選ぶ際、経済の動向を把握することが重要だ。
金利が低い時期のメリット
金利が低いと、住宅ローンの返済負担が軽くなる。具体的なメリットには以下の点がある。
- 月々の返済額が減少するため、家計に余裕ができる。
- 変動金利の場合、初期金利が低く設定されることが多い。
- 住宅購入のタイミングを見極めやすくなる。
低金利の状況では、借入額を増やす選択も可能で、理想の住まいの購入を促進する要因にもなり得る。
金利が高い時期のリスク
金利が高いと、返済額が増加するリスクが存在する。高金利時期の問題点は以下の通りだ。
- 長期的な返済負担が大幅に増える可能性がある。
- 変動金利の場合、将来的な金利上昇も考慮しなければならない。
- 市場の動向によって、新たな借り入れが難しくなることがある。
金利選択のポイント
金利を選ぶ際には、いくつかの重要なポイントを考慮する必要があります。返済計画や自己資金の割合など、様々な要因が自分たちの選択に影響を与えます。
返済計画の重要性
返済計画は、住宅ローンの選択で特に重要な要素です。金利の変動によって、返済額がどのように変わるかを明確に理解することが求められます。計画の際には、以下の点を考慮しましょう。
- 月々の返済額:固定金利の場合、返済額が一定。変動金利では、金利上昇による影響を受けることもある。
- 返済期間:長期間の返済は、月々の負担は軽減されるが、総支払額は増加する可能性がある。
- 経済の動向:経済の変化により返済計画を見直す必要が出てくるかもしれない。
これらの要素をしっかり考慮して、返済計画を構築することが大切です。
自己資金の割合
自己資金の割合も、ローンの選択に大きく影響します。自己資金が多ければ、借入額が少なくなり、総支払額も軽減されます。以下のポイントを確認していきましょう。
- 金利への影響:自己資金が多いほど、低金利の条件を得やすい。
- 借入限度:自己資金が高いと、借入限度が増え、選択肢も広がる。
- 安心感:自己資金が多いと、将来的な金利上昇に対する備えができる。
それぞれのシミュレーション
住宅ローンの金利選択において、シミュレーションは重要な手段となります。ここでは、固定金利と変動金利それぞれについて見ていきます。
固定金利のシミュレーション
固定金利を選択した場合、借入金に対して一定の金利が適用されるため、返済計画が安定します。例えば、金利3%で3000万円を借りると、返済期間35年で月々の返済額は約10万7千円程度になります。このように、将来的な支出が予測可能になり、家計管理がしやすくなります。また、金利が上昇しても影響を受けず、安心して返済を続けられる点が魅力です。この市場の変動から保護されるため、長期的な計画に最適です。
変動金利のシミュレーション
一方で、変動金利を選んだ場合は初期の金利が低く設定されていることが多いです。例えば、金利が1.5%の場合、同じく3000万円を借りると、月々の返済額は約9万1千円程度になります。しかし、定期的に金利が見直されるため、将来的に金利が上がるリスクも伴います。もし金利が3%に上昇すると、月々の返済額は約10万7千円にまで増加します。従って、短期的には経済的メリットがありますが、中長期的なリスク管理が重要です。
結論
住宅ローンの金利選択は、私たちの将来に大きな影響を与える重要な決断です。固定金利と変動金利の特徴を理解し、自分たちのライフスタイルや経済状況に合った選択をすることが求められます。
金利の動向を把握し、シミュレーションを活用することで、より良い判断ができるでしょう。自己資金の割合や返済計画も考慮しながら、慎重に選択を進めていくことが大切です。住宅ローンの金利選びが、私たちの家計にとってプラスになるように、しっかりと準備をしていきましょう。