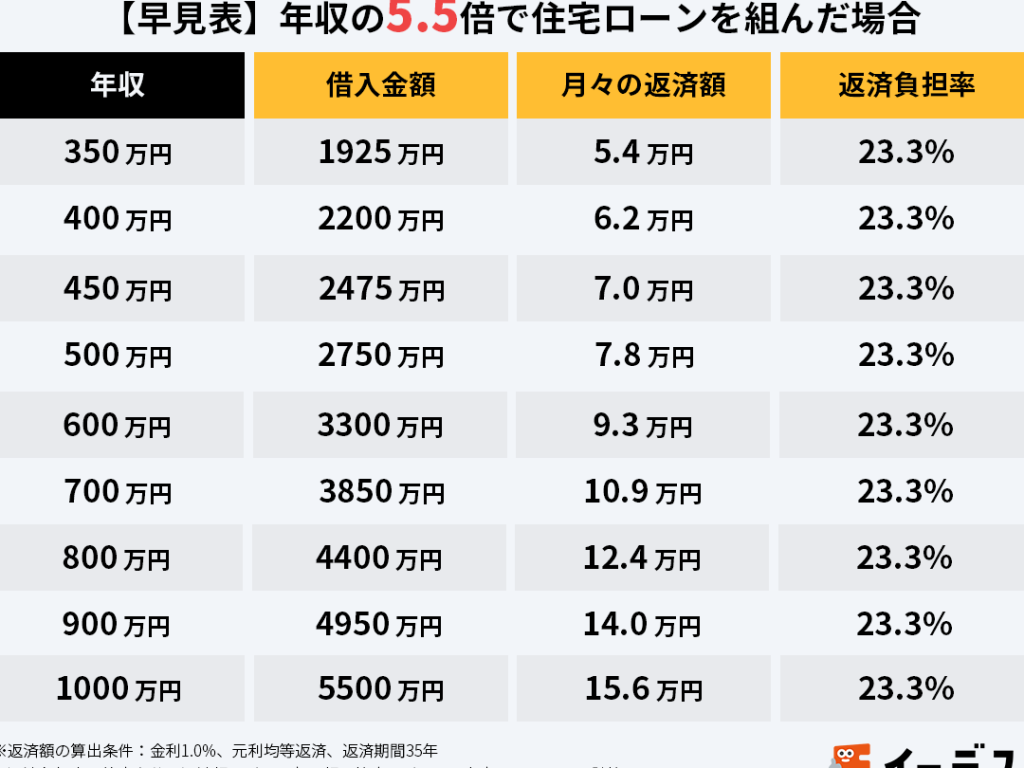
住宅ローンを検討する際、手取りがどれくらい影響するか気になりませんか?私たちが家を買うとき、収入の何パーセントを住宅ローンに充てるべきかは重要なポイントです。住宅ローンの手取りは、将来の生活を左右する大きな要因です。
住宅ローンの基礎知識
住宅ローンを理解することは、家購入の第一歩です。目的や条件に応じて、さまざまな選択肢があります。
住宅ローンとは
住宅ローンは、家を購入するための借入金です。金融機関から融資を受け、返済を行います。一般的に金利が設定されており、期間や返済方法によって負担が異なります。契約前に十分な情報収集が必要です。消費者金融や銀行、信用金庫などが提供しています。
住宅ローンの種類
住宅ローンには多くの種類が存在します。以下に主な種類を挙げます。
- 固定金利型: 金利が契約時に決まり、返済期間中変動しません。
- 変動金利型: 市場金利に連動し、変動します。経済状況に影響を受けやすいです。
- ミックス型: 固定金利と変動金利を組み合わせたタイプです。
手取りの計算方法
手取りは、給与から税金や社会保険料を差し引いた後の実際に受け取る金額です。この手取り額を正確に把握することは、住宅ローンの適正な返済額を決定するために不可欠です。
手取りの定義
手取りとは、私たちが給与明細で確認することができる実際の受取額のことです。一般的に、以下の項目が手取りに影響します。
- 基本給:給与の根本となる金額。
- 残業代:残業によって追加される給与。
- ボーナス:年に数回支給される特別手当。
こうした項目から、税金(所得税、住民税)や社会保険料(健康保険、年金など)が引かれた額が、手取りとして私たちの銀行口座に入ります。
手取りの影響要因
手取りの額には、さまざまな要因が影響を与えます。主な要因として、以下の点が挙げられます。
- 勤務地:地域によって給与水準が異なる。
- 職種:業界によって給与の差がある。
- 経験年数:キャリアの長さに応じて昇給が期待できる。
住宅ローンにおける手取りの重要性
手取りは住宅ローンにおいて非常に重要な要素です。正確に把握することで、返済計画を適切に立てることができます。
月々の返済額との関係
手取りと月々の返済額には密接な関係があります。一般的に、手取り収入の25%から30%を住宅ローンの返済に充てることが推奨されます。この範囲内で返済額を設定すれば、将来の生活に悪影響を及ぼすリスクを減らせるでしょう。例えば、手取りが30万円の場合、月々の返済額は7.5万円から9万円に収めると良いです。返済額を手取りの適正な割合にすることで、安定した生活を維持しながら住宅ローンを支払えます。
何パーセントが理想か
住宅ローンにおける理想的な手取り収入の割合は、個人の状況によるが、一般的に参考となる基準が存在する。手取り収入の25%から30%を住宅ローン返済に充てるのが通常のガイドラインだ。これにより、経済的な負担を軽減し、生活の安定を図ることができる。
一般的な基準
一般的な基準では、手取り収入の25%から30%が住宅ローン返済に適した範囲とされている。この割合は、以下の要因に基づく:
- 生活費の確保: 生活に必要な費用を賄うため、手取りの70%から75%は生活費として確保する。
- 貯蓄の重要性: 将来の不測の事態に備え、一定の貯蓄を維持することが求められる。
- 金利の変動: 金利が変動するため、少し余裕を持って返済額を設定することが望ましい。
こうした基準に従うことで、返済計画の見通しが立ちやすくなる。
個々の状況による違い
ただし、個々の状況によって変動するため、一般的な基準だけでは足りない。以下の点を考慮することが大切だ:
- 収入の安定性: 非正規雇用や収入が不安定な場合、より低い割合に調整する必要がある。
- 家族の状況: 家族構成や扶養の有無により、必要な生活費が異なります。
- 住宅の種類: マンションと一戸建てでは、維持費やローン条件が異なるため、支出が変わることがあります。
住宅ローン取得時の注意点
住宅ローンを取得する際には、さまざまな注意点が存在します。特に、借り入れの上限や金利の変動について理解しておくことが重要です。
借り入れの上限
借り入れの上限は、金融機関や個人の状況によって異なる。一般的に、特定の収入に基づいて決まる。このため、借入可能額を以下の要素で算出することが多い。
- 年収の5~7倍
- 自己資金の額
- 生活費や他の返済の負担
重要なのは、自己資金を多く用意することで、借り入れに対する返済負担を軽減できることです。そして、借入額が過剰にならないよう注意が必要です。
金利の変動
金利は、住宅ローンの返済額に直接的な影響を与える。変動金利型を選択する場合、金利の変動が返済額を増加させるリスクがある。このため、以下の点を考慮することが大切です。
- 過去の金利動向
- 経済状況
- 自分の返済能力
結論
住宅ローンを考える際には手取り収入の把握が不可欠です。手取りの25%から30%を返済に充てることが推奨されておりこの範囲内での計画が安定した生活を維持する鍵になります。私たちの生活費や貯蓄を守るためにもこの割合を意識することが大切です。
また個々の状況に応じた調整が必要であることも忘れてはいけません。借り入れの上限や金利の変動を考慮しながら自分に合った返済プランを立てることで安心して住宅ローンを利用できるでしょう。正しい情報をもとに賢い選択をしていきたいものです。