住宅を購入する際の大きな助けとなるのが**住宅ローン控除**です。しかし、契約日がいつであるかによって控除の適用が変わることをご存知でしょうか?私たちは、この重要なポイントをしっかり理解することで、税金の負担を軽減できる可能性があります。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際に得られる税制上の優遇措置です。この控除によって、住宅ローンの返済を行う際に支払った利息の一部が所得税から差し引かれます。特に、この制度は住宅の購入を希望する多くの人にとって、経済的な負担を軽減する有効な手段です。
控除の適用には以下の条件があります。
住宅ローン控除の契約日とは
住宅ローン控除の契約日は、この控除を受けるための重要な要素です。契約日によって、控除の適用条件や期間が異なるため、正確な理解が必要です。
契約日の重要性
契約日は、控除を受ける際に非常に大切です。税制上の取り扱いや控除の内容は、この日付に依存します。具体的には、以下の点が挙げられます。
- 控除開始年度: 契約日によって、控除が適用される年度が決まります。
- 控除期間の変動: 契約年によって、控除の適用期間が異なる場合があります。
- 税率の適用: 契約日によって、適用される税率や控除額が異なることがあります。
このように、契約日は『住宅ローン控除』の評価に大きな影響を及ぼします。
契約日による控除額の変動
契約日が異なると、控除額にも変動が見られます。特に次の点が重要です。
- 控除の最大額: 契約日が新しいほど、控除の上限額が高く設定されることがあります。
- 控除率の変化: 契約年度に応じて、適用される控除率が異なり、これが利息の軽減につながります。
- 借入金の上限: 一部の年度では、設定される借入金の上限が控除額に直接影響します。
住宅ローン控除の適用条件
住宅ローン控除を受けるためには、いくつかの条件がある。この条件を満たさない場合、控除を受けられなくなることに注意が必要だ。具体的には以下の要点を確認しよう。
必要な書類
住宅ローン控除を申請するためには、下記の書類が必要になる。
- 住宅借入金等特別控除申告書
- 住宅の引渡し年月日を証明する書類
- 住宅の登記簿謄本
- 返済を証明する領収書または通帳の写し
- 確定申告書
これらの書類は、控除申請時に必ず一緒に提出しなければならない。
対象となるローン
対象となる住宅ローンにはいくつか種類があり、以下のローンが挙げられる。
- 金融機関からの借入れ: 銀行や信用金庫などからのローン
- 公的金融機関の融資: 住宅金融支援機構など
- 親族からの借入れ: 直系親族からの借入れも対象
住宅ローン控除の申請手続き
住宅ローン控除を受けるための申請手続きは明確な流れがあります。正しい手続きを踏むことで、控除の恩恵を手に入れることが可能です。
申請の流れ
- 書類の準備
住宅ローン控除を申請するために、様々な書類を用意する必要があります。主な書類は以下の通りです。
- 住宅借入金等特別控除申告書
- 住宅の引渡し年月日を証明する書類
- 住宅の登記簿謄本
- 返済を証明する領収書または通帳の写し
- 確定申告書
- 申告書の記入
用意した書類をもとに、住宅借入金等特別控除申告書を正確に記入します。記入内容に間違いがないよう、確認作業が必要です。
- 提出先への提出
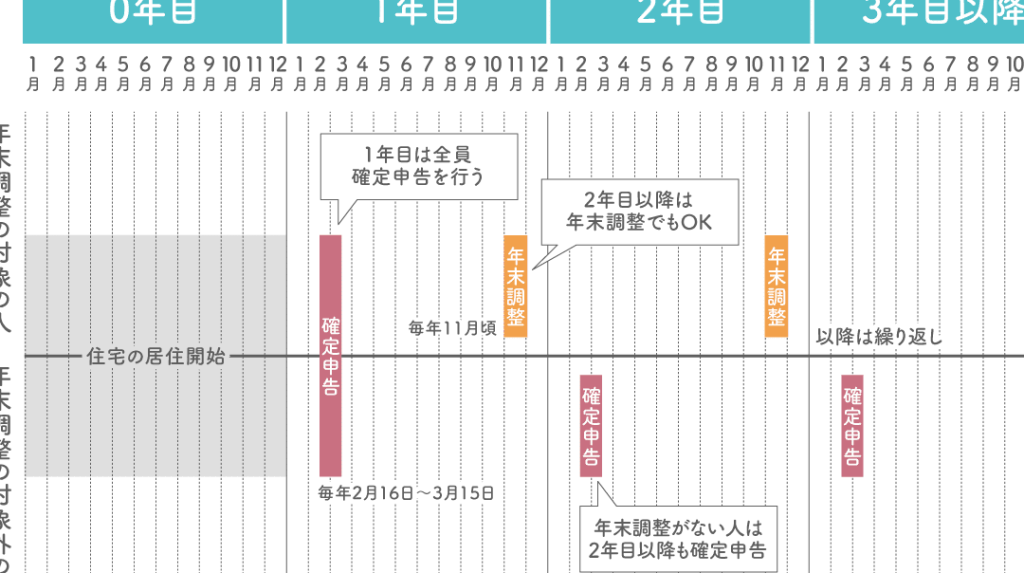
完成した申告書と必要書類を、最寄りの税務署へ提出します。また、電子申告も選択肢の一つです。
- 控除の適用
提出後、税務署での審査が行われます。問題がなければ、控除が適用され、次回の確定申告で税金が軽減されます。
注意点
申請手続きを行う上で注意すべき点があります。これらを確認することで、スムーズな申請が可能です。
- 申請期間の確認
住宅ローン控除の申請には、期間が定められています。特に初回の申請は、引渡し後1年以内に行う必要があります。
- 書類の正確性
書類に記載ミスがあると、控除が認められないことがあります。細心の注意を払い、正確に記入しましょう。
- 税務署の指示に従う
必要な手続きや書類は税務署によって異なる場合があります。最新の情報を確認し、指示に従うことが重要です。
- 控除対象外の確認
一部の住宅ローンが控除対象外となっています。加えて、借入先が公的金融機関または直系親族であることも確認が必要です。
結論
住宅ローン控除は私たちの住宅購入をサポートする大切な制度です。契約日が控除の適用に大きな影響を与えることを理解することで、私たちはより賢い選択ができます。正しい手続きを踏むことで、税金の負担を軽減し、経済的なメリットを享受できるでしょう。
また、必要な書類や条件を確認することで、スムーズな申請が実現します。私たちの住宅購入がより安心で快適なものとなるよう、住宅ローン控除を最大限に活用していきましょう。