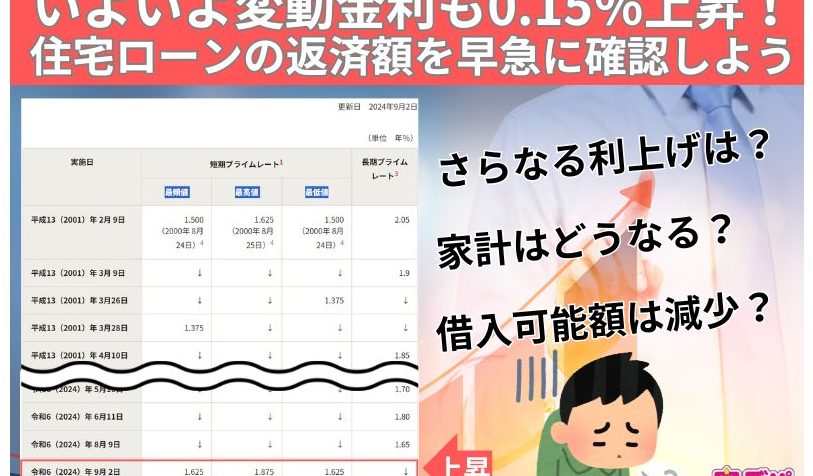
住宅ローンを利用する私たちにとって、**変動金利がいつ上がるのか**は非常に重要なテーマです。金利の変動は、毎月の返済額に直接影響を与え、長期的な資金計画にも大きな影響を及ぼします。最近の経済情勢を考えると、これからの金利の動向が気になる方も多いのではないでしょうか。
変動金利 住宅ローンの基本
変動金利の住宅ローンは、金利が市場の動向に応じて変動するローンの一種です。金利が上がると毎月の返済額が増加し、金利が下がると返済額が減少します。この特性が、私たちの長期的な資金計画に影響を及ぼします。
変動金利とは
変動金利とは、経済情勢や市場金利に基づいて金利が定期的に見直されることを意味します。具体的には、以下のような特徴があります。
- 市場の動向と連動: 金利は中央銀行の政策金利などに影響され、頻繁に変わる可能性がある。
- 短期的なリスク: 金利が上昇すれば返済額も増えるため、短期的なリスクが存在する。
- 初期金利の低さ: 初めに適用される金利が低いため、初期負担が軽減されることが多い。
住宅ローンの仕組み
住宅ローンの仕組みは、資金を借り入れて家を購入するプロセスを指します。主な要素には以下があります。
- 元本と利息: 月々の返済は元本と利息から成り立っている。
- 返済期間: 一般的に返済期間は15年から35年で設定される。
- 担保機能: 土地や建物が担保となるため、借り手は返済が滞ると資産を失うリスクがある。
変動金利の影響要因
変動金利の影響要因は、住宅ローンを利用する際に知識が不可欠です。この理解があれば、金利の変動にどう対処するかが明確になります。
経済状況の変化
経済状況の変化は、変動金利に大きな影響を与えます。特に以下の要因が重要です。
- インフレ率: 高いインフレ率は金利上昇の兆候です。
- 失業率: 失業率が上がると、経済全体が不安定になり、金利が変動します。
- 国内総生産(GDP)の成長: GDPの成長が鈍化すれば、金融政策の調整が必要です。
経済が不安定であればあるほど、金利が上がる可能性が高まります。
金利政策とその影響
金利政策は、中央銀行が市場における金利を調整することで、経済全体に大きな影響を与えます。以下の要因が特に重要です。
- 政策金利の変更: 中央銀行が政策金利を上げると、住宅ローンの金利も上昇します。
- 金融緩和の施策: 金融緩和が行われると、変動金利が低下する可能性があります。
- 経済予測の見直し: 経済予測が変わると、それに基づく金利政策も見直されます。
変動金利はいつ上がるのか
変動金利の上昇は、住宅ローンを利用する際に重要なポイントです。最近の経済状況を考慮すると、金利が上昇する可能性には注意が必要です。
過去の傾向
過去の変動金利の動向を見てみると、金利は特定の経済指標と連動して変化してきます。例えば、インフレ率が上昇すると金利も上がる傾向があります。さらに、以下の要因が影響を与えます。
- 経済成長の鈍化
- 失業率の増加
- 中央銀行の金利政策
これらの要因によって、過去には変動金利が上昇した時期がありました。そのため、私たちは現在の経済情勢を分析することが重要です。
専門家の予測
専門家の予測には、今後の金利の動向を知る手がかりが含まれています。多くの金融アナリストは、国内外の情勢を考慮し、金利が上がる可能性があると警告しています。具体的には、以下の点が挙げられます。
- 世界的な経済回復の影響
- 政府の財政政策の変更
- 需給バランスの変化
変動金利のメリットとデメリット
メリット
- 初期金利が低い: 変動金利の住宅ローンは、一般的に固定金利よりも初期金利が低いため、初めの返済額が少なく済みます。
- 経済状況に応じた調整: 経済が好況時には金利が下がる可能性があり、これにより返済額の軽減が期待できます。
- 長期的な利益: 市場の金利が安定している限り、変動金利を選ぶことで長期的なコストを抑えられることがあります。
- 柔軟性: 変動金利は、契約条件に応じて早期返済や借り換えが比較的容易です。
デメリット
- 返済額の不安定性: 市場金利の上昇に伴い、返済額が増加し、家計に圧力がかかる可能性があります。特に経済不況やインフレが進行すると影響が大きくなります。
- 計画が立てにくい: 収入が固定の方にとっては、変動金利は長期的な資金計画を立てるうえで不安要素となることがあります。
- リスクへの対応: 金利の変動によって、返済負担が急増することがあるため、リスク管理が必要です。
- 複雑な契約内容: 変動金利の住宅ローンには、多くの場合、詳細な契約条件が隠れている場合があり、理解が難しいことがあります。
変動金利 住宅ローンの選び方
変動金利の住宅ローンを選択する際、いくつかの重要なポイントを考慮する必要があります。選択肢を比較することで、より良い条件を見つける手助けになります。
住宅ローンの比較ポイント
相談先と情報収集
情報を集めるための相談先は多岐にわたりますが、信頼性の高い情報を得るためには、以下が役立ちます。
Conclusion
変動金利の住宅ローンを選ぶ際には慎重な判断が求められます。金利の動向を見極めることで、将来的な返済計画を安定させることができます。また、経済情勢や専門家の予測を踏まえた情報収集が重要です。私たちが適切な選択をすることで、リスクを軽減し、より良い条件での住宅ローンを実現できるでしょう。変動金利のメリットとデメリットを理解し、しっかりと準備を整えることが成功への鍵です。