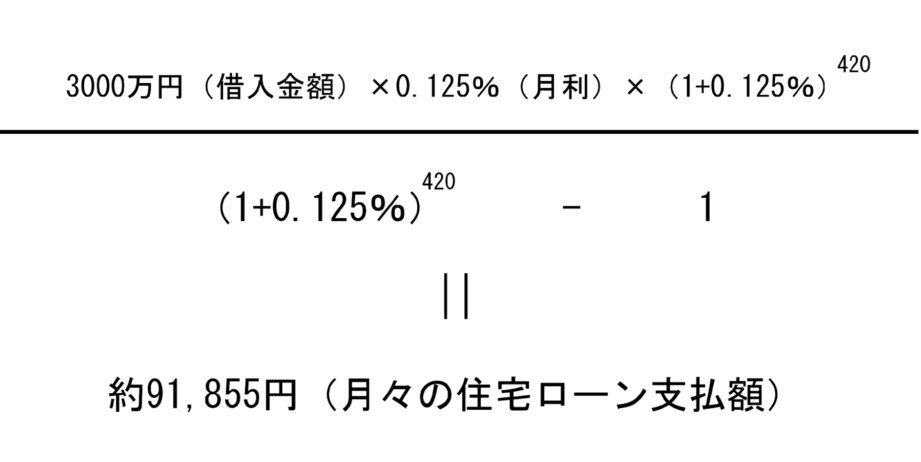
住宅を購入する際、多くの人が気になるのが「住宅ローンはいくらまで借りられるのか?」ということです。私たちは、夢のマイホームを手に入れるために、どのくらいの金額を借りられるのかを正確に把握することが重要だと考えています。適切なローンの額を知ることで、無理のない返済計画を立てられ、安心して新しい生活をスタートできます。
住宅 ローン の基礎知識
住宅ローンの理解は重要です。借入額や返済計画に密接に関連しています。以下に住宅ローンの種類と利点について詳しく説明します。
住宅 ローン の種類
住宅ローンにはいくつかの種類があります。主な種類を以下に示します。
- 固定金利型ローン:金利が固定され、借入期間中は変動しません。計画的な返済が可能です。
- 変動金利型ローン:金利が市場の動向に応じて変動します。初期金利が低い場合が多いですが、リスクも伴います。
- フラット35:長期固定金利の住宅ローンで、最大35年の期間で借り入れ可能です。保障が充実しています。
- リバースモーゲージ:高齢者向けのローンで、自宅を担保に現金を受け取ります。返済は基本的に亡くなった後に行います。
このように、用途やニーズによって選べるローンの種類は多岐にわたります。
住宅 ローン の利点
住宅ローンを利用することで、多くの利点が得られます。主な利点を以下に整理します。
- マイホームの確保:一度に高額な金額を用意する必要がなく、夢のマイホームを実現できます。
- 資産形成:住宅を所有することで、資産を積み上げることが可能です。
- 税控除:住宅ローン控除や住宅取得資金の贈与税非課税制度など、税金面での優遇が得られる場合があります。
住宅 ローン の上限額
住宅ローンの上限額は、貸出機関や個人の状況によって異なる。正確な借入可能額を把握するためには、いくつかの要因を考慮する必要がある。
年収に基づく計算
年収は住宅ローンの上限額に大きく影響する。一般的に、年間の返済額は年収の25%から30%程度が目安とされる。例えば、年収が500万円の場合、返済可能額は125万円から150万円になる。この金額を基に、借入可能な金額を計算することができる。さらに、金融機関が提示する金利や借入期間も考慮し、具体的な支払額を明確にすることが重要だ。
その他の要因
借入額には、年収以外にもいくつかの要因が影響する。具体的には、以下の点が考慮される。
- クレジットスコア: 信用履歴に基づくスコアが高いほど、借入後の金利が低くなることがある。
- 自己資金の割合: 自己資金が多いほど、借入額が少なくて済むため、金融機関にとってリスクが低下する。
- 債務比率: 現在の借入額が年収に対する比率が高いと、新たに借り入れにくくなる。
- 資産状況: 不動産や貯金などの資産が多いことで、金融機関の信頼を得やすくなる。
返済負担率の重要性
返済負担率は、住宅ローンを借りる際に重要な指標です。この割合によって、生活に与える影響を把握し、無理のない返済計画を立てられます。
返済負担率の計算方法
返済負担率は、総返済額を年収で割り、パーセンテージに換算して算出します。具体的には、以下の式で計算できます。
- 返済負担率 (%) = (年間返済額 ÷ 年収) × 100
たとえば、年収が500万円で、年間返済額が100万円の場合、返済負担率は20%になります。この値が25%を超えると、返済の負担が大きくなる可能性があります。
返済負担率が与える影響
返済負担率は、借入可能額や生活水準に直接影響します。高い返済負担率は、以下のような問題を引き起こすことがあります。
- 生活費の圧迫:手取り収入が減り、日常的な支出が厳しくなる。
- 資産形成への影響:貯蓄や投資に回せる余裕が少なくなる。
- 精神的ストレス:借金に対する不安が募り、生活の質を低下させる。
住宅 ローン の審査基準
住宅ローンの審査基準は、借入額を決定する重要な指標です。この基準に基づいて、金融機関は申請者の返済能力を評価します。
信用情報の確認
信用情報は、借入審査における根幹です。金融機関は、申請者の信用履歴を確認し、以下の点を重視します。
- 支払い履歴:過去のクレジットカードやローンの支払い遅延が影響します。
- 借入残高:現在の借入金額が多いと、審査に不利になる可能性があります。
- クレジットスコア:スコアが高いほど、信頼性が高いと判断されます。
信用情報に欠陥がある場合、事前に修正することで、審査通過率が向上します。
所得証明の必要性
所得証明は、借入可能額の計算に欠かせない要素です。これにより、金融機関は申請者の収入状況を把握できます。具体的には、以下の書類が求められることが一般的です。
- 給与明細:過去の数か月分が必要です。
- 源泉徴収票:前年の年収を証明するために使用されます。
- 確定申告書:自営業者の場合、必要です。
住宅 ローン の相談先
住宅ローンに関する相談先を選ぶことは、スムーズな利用に重要な要素です。私たちの理解を深めるため、以下のポイントを考慮します。
銀行の選び方
銀行選びは住宅ローンにおいて非常に重要です。複数の銀行を比較し、金利や条件を確認することが3つの主要なステップです。具体的には次の要素を見極めます。
- 金利タイプ:固定金利と変動金利のどちらが合うか。
- 手数料:事務手数料や繰上げ返済手数料の有無。
- 特典:住宅ローン控除などの優遇制度の提供。
また、口コミや評判を参考にし、訪問や電話での相談を通じて、実際の対応も確認しましょう。銀行の担当者との信頼関係は、長期的な借入において大切です。
専門家の活用
専門家の活用も賢明な選択です。ファイナンシャルプランナーや不動産鑑定士は、住宅ローンの選択肢や市場動向を把握しています。私たちが相談する際に得られる主な利点は以下の通りです。
- 市場分析:最新の市場情報を基にしたアドバイス。
- 個別対応:各家庭の状況に応じた相談が可能。
- 手続き支援:住宅ローン申し込みや書類提出のサポート。
Conclusion
住宅ローンの借入額を理解することは私たちのマイホーム取得において非常に重要です。適切な金額を把握することで無理のない返済計画が立てられ新しい生活を安心して始めることができます。
さまざまな要因が借入額に影響を与えるため自分たちの状況を正確に把握することが必要です。金融機関との相談や専門家のアドバイスを活用することで有利な条件を見つけることも可能です。
私たちが賢く住宅ローンを利用することで夢のマイホームを実現し豊かな生活を築いていきましょう。