住宅ローンを利用している私たちにとって、確定申告は重要な手続きです。特に住宅ローン 確定申告 どのくらい戻るかを知ることは、家計に大きな影響を与える要素です。私たちが受け取る還付金額は、思った以上に大きいことがありますが、具体的にどれくらい戻るのか気になりますよね。
住宅ローン 確定申告の基礎知識
住宅ローンの確定申告は、私たちの経済的負担を軽減するために重要です。まず、確定申告を行うことで、住宅ローン控除を受けられます。この控除により、所得税や住民税が減少し、実際に手元に戻る金額が増えることがあります。
住宅ローン控除の対象となるのは、以下の条件を満たす場合です。
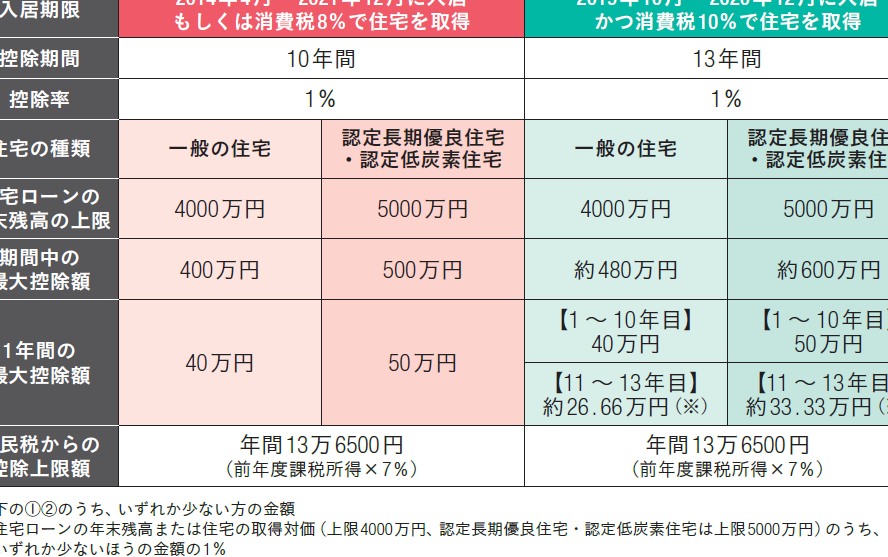
控除額は住宅ローンの年末残高に応じて決まります。通常、控除額は残高の1%程度です。また、住宅ローン控除は最大で13年間適用されるため、私たちの税負担を軽減し続けます。
確定申告の際には、必要書類がいくつかあります。税務署に提出する書類には以下のものが含まれます。
確定申告による住宅ローン控除の仕組み
住宅ローン控除は、住宅ローンを組んでいる私たちにとって重要な税の優遇措置です。この控除を適用することで、所得税や住民税の負担が軽減され、還付金が戻る仕組みが整っています。以下では、控除対象となる要件や控除額の計算方法について詳しく見ていきます。
控除対象となる要件
住宅ローン控除を受けるためには、いくつかの要件を満たさなければなりません。具体的には以下の要件があります:
- 居住用物件: 住宅ローンは自宅用の物件に関連付けられている必要があります。
- 借入金残高: 控除の対象となる借入金残高が、年末に一定額以上でなければなりません。具体的な金額は年によって異なるため最新情報を確認することが重要です。
- 確定申告の実施: 必ず毎年の確定申告を行うことが求められます。申告を行わない場合、控除を受けることはできません。
これらの要件を確認し、適切な手続きを行うことで、税の負担を軽減することができます。
控除額の計算方法
控除額の計算は、住宅ローンの年末残高に基づいて行われます。計算手順は以下の通りです:
- 年末残高の確認: 住宅ローンの年末残高を確認します。この金額が控除の土台となります。
- 控除率の適用: 住宅ローンの年末残高に対して適用される控除率を掛け算します。控除率は年によって異なりますが、一般的には1%前後です。
- 最高控除額のチェック: 控除額が一定の上限を超えないように確認します。この上限も年ごとに設定されています。
確定申告で戻る金額の目安
戻る金額は住宅ローンの残高や年収によって異なります。確定申告を通じて住宅ローン控除を取得することで、所得税や住民税の軽減が期待できます。
住宅ローンの残高と控除額
住宅ローンの年末残高が控除額に大きく影響します。年末残高が多いほど、控除額も増加します。具体的には、控除率は1%から2%に設定されており、最高控除額は各年で異なるため、最新の税制情報を確認することが重要です。例えば、年末残高が3,000万円の場合、最大で60万円の控除が可能です。この金額は、税金の還付に大きく寄与します。
申告手続きの流れ
確定申告を行うための手続きには、いくつかのステップがある。私たちが理解しておくべき主要なポイントは、必要書類を適切に準備し、申告方法を選択することだ。
必要書類の準備
必要書類の準備は、確定申告をスムーズに進めるために不可欠だ。以下の書類を整えておく:
- 住宅ローン控除の証明書: 住宅ローンを提供している金融機関からの書類。
- 源泉徴収票: 今年の給与所得を証明するために必要。
- 住民票: 申告する住所を証明するためのもの。
- その他の控除に関する資料: 医療費控除など、該当する書類を準備。
これらの書類が揃っていることで、申告手続きが円滑に進む。
申告方法の選択肢
申告方法には主に二つの選択肢がある。私たちの状況に応じて、適した方法を選ぶことが大切だ。
- 電子申告(e-Tax): 税務署に直接行かなくても、インターネットを通じて申し込む方法。時間が節約でき、控除も受けやすい。
- 郵送申告: 確定申告書を税務署に郵送する方法。この場合、申告書を印刷して必要書類と共に送付する。混雑を避けられる。
具体的な事例とシミュレーション
住宅ローンの確定申告に関する具体的な事例を見ていきます。例えば、年末残高が3,000万円の住宅ローンを利用している方の場合、控除率が1.2%であれば、控除額は36万円になります。この金額は所得税の還付に対して大きな影響を与えます。さらに、年収が600万円の家庭では、還付金が実際にどれくらい戻るのかもしっかりと把握しておきましょう。
次に、住宅ローン控除のシミュレーションを行います。収入、年末残高、控除率によって還付金が異なります。以下はシミュレーションの例です。
| 年末残高 | 控除率 | 還付金予測 |
|---|---|---|
| 1,500万円 | 1% | 15万円 |
| 3,000万円 | 1.2% | 36万円 |
| 4,500万円 | 2% | 90万円 |
情報は税務署の最新のガイドラインに基づいているため、細心の注意が必要です。控除額は、年末の借入金残高やその他の条件に基づき異なるため、具体的な計算が肝心です。また、年末の状態を考慮することも忘れずに。
必要な書類として、住宅ローン控除の証明書、源泉徴収票、住民票を用意しなければなりません。電子申告か郵送申告のいずれかを選ぶ場合、状況によって有利な方法があります。例えば、電子申告では申告がスムーズに進み、還付も早く行われる可能性があります。
Conclusion
住宅ローンの確定申告は私たちの家計に大きな影響を与える重要な手続きです。適切な手続きを行うことで、思わぬ還付金を受け取ることができるかもしれません。
控除額は年末残高や年収に応じて変動しますが、最大限の還付を得るためには、必要書類の準備や申告方法の選択が欠かせません。特に電子申告は手間を省き、スムーズに控除を受ける手助けになります。
最新の税制情報をしっかり確認し、私たちの権利を最大限に活用していきましょう。住宅ローン控除を賢く利用して、より良い未来を築いていくことが大切です。