住宅を購入する際、**住宅ローン控除 40m2 いつまで**という疑問は多くの人が抱える重要なポイントです。この控除制度を利用することで、私たちの家計に大きな助けとなる可能性があります。しかし、制度の適用期間や条件については、知識が必要です。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に大きな経済的助けとなる制度です。私たちがこの制度を理解することは、資金計画において重要です。
住宅ローン控除とは
住宅ローン控除は、住宅取得のためのローンに対して税金を軽減する制度です。住宅を取得した年から適用されることが多く、税金の還付が受けられます。この控除により、私たちの住宅購入にかかる負担が軽減され、家計が安定します。
対象となる条件
住宅ローン控除を受けるには、以下の条件を満たす必要があります。
- 居住用の住宅であること。投資用ではなく、自宅として使用する必要があります。
- 借入金の上限があります。一般的には4,000万円が上限ですが、地域によって異なる場合があります。
- 一定の要件を満たす会計と申告が必要です。控除を適用するためには、申告が必要です。
40m2の住宅に関する情報
40m2の住宅は、特に都市部での生活において多くの利点を持ちます。このサイズの住宅は、コストを抑えつつも快適な住環境を提供します。私たちは、主に以下のような利点があります。
40m2の住宅の利点
- 維持費が安い: 小さい面積のため、光熱費や管理費が低く抑えられ、家計に優しいです。
- 住環境の整備が容易: 部屋数が少ないため、家具の配置や部屋の使い方がシンプルになります。
- エコである: 必要なエネルギーが少なく、サステイナブルなライフスタイルを促進します。
- 購入コストが低い: 市場では、広い住宅に比べて手頃な価格で購入できるため、初期投資が少なく済みます。
40m2の住宅での住宅ローン控除
40m2の住宅を購入した場合、住宅ローン控除の適用を受けることができます。この控除額は、借入金額や住宅の使用状況によって異なります。具体的な条件は以下の通りです。
- 居住用としての利用: 購入した住宅は居住用である必要があります。
- 借入金の上限: 借入金の上限は、4,000万円が一般的です。
- 申告手続き: 住宅ローン控除を適用するためには、確定申告が必須です。
住宅ローン控除の適用期限
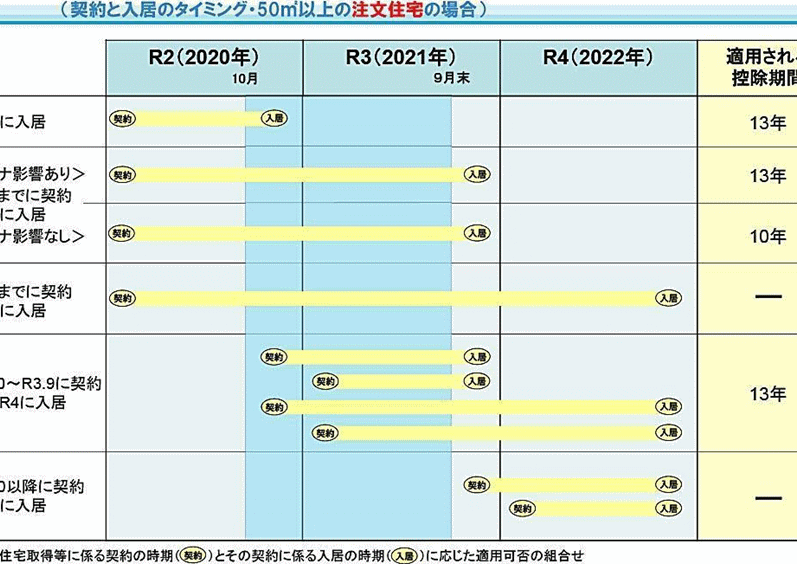
住宅ローン控除には、特定の適用期限が設定されている。控除を受けるためには、所定の条件を満たす必要がある。
2023年の変更点
2023年には、住宅ローン控除に関する重要な変更があった。具体的には、控除の上限額が4,000万円から引き上げられ、特定の条件下で最大5,000万円に達する場合がある。控除期間も、住宅購入から最大13年間に延長され、家計の負担軽減が望まれる。このように、変更により多くの人がより高額な住宅購入を検討できるようになっている。
申請手続き
住宅ローン控除を受ける際の申請手続きについて詳しく見ていきます。この手続きは簡単で、必要な書類を揃えて、適切な流れに沿って行うことで、スムーズに申し込めます。
必要な書類
申請に必要な書類は次の通りです。
- 住宅借入金等特別控除申告書 – この申告書には、住宅ローンの借入額や控除を希望する内容を記入します。
- マイナンバー確認書類 – 個人を特定するために必要です。通常、マイナンバーカードや通知カードのコピーが求められます。
- 住民票の写し – 申請者の住所を確認するために必要です。
- 住宅の登記事項証明書 – 住宅が自分のものであることを証明するための文書です。
- 借入金の返済証明書 – 返済状況を示すために必要な書類です。
必要な書類をしっかり準備しておくことが、スムーズな申請を助けます。
申請の流れ
申請の流れは次のようになります。このプロセスを順に進めていくことで、住宅ローン控除を受けることが可能になります。
- 書類の準備 – 必要な書類を全て揃えます。
- 申告書の記入 – 住宅借入金等特別控除申告書に必要事項を書き込みます。
- 書類の提出 – 記入した申告書と必要書類を税務署に提出します。
- 控除の適用 – 提出した書類を元に、控除が適用され、翌年の税金から控除される形となります。
結論
住宅ローン控除は私たちの家計にとって大きな助けになる制度です。40m2の住宅を購入する際にも、適切な条件を満たせば控除を受けることができます。この制度を上手に活用することで、住宅購入の負担を軽減し、より快適な生活を実現できるでしょう。
また、控除の適用期限や必要な手続きについてしっかり理解しておくことが重要です。最新の情報をもとに、賢い選択をしていきましょう。私たちの未来のために、住宅ローン控除を最大限に活用していきたいですね。