住宅ローンを考えるとき、私たちが最初に思い浮かべるのは「何歳から組めるのか」という疑問です。家を持つ夢を実現するためには、適切なタイミングでのローンの利用が重要です。私たちは、その年齢制限や条件について詳しく探っていきます。
住宅ローンの基本知識
住宅ローンとは、住宅の購入や建設に必要な資金を借りて返済する金融商品です。私たちが知っておくべき基本的なポイントには、以下のような要素があります。
- ローンの種類
- 固定金利型: 金利が一定で安心感がある。長期的に予算が立てやすい。
- 変動金利型: 金利が市場に応じて変動。低金利の時期に有利だが、将来的なリスクもある。
- 返済期間
- 通常、返済期間は10年から35年の範囲。年齢や返済能力によっても異なる。
- 年齢制限
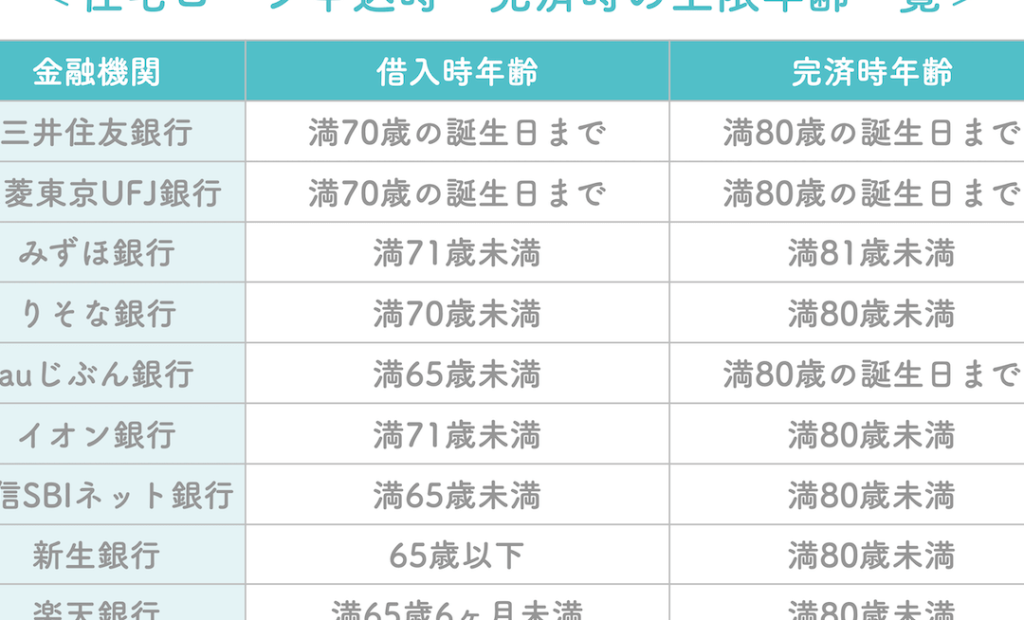
- 住宅ローンを組むための年齢制限は金融機関によって異なる。一般的には、20歳から申し込み可能だが、35歳以下の方には特別なプランや優遇金利を提供する場合もある。
- 審査基準
- 収入や勤続年数、借入額などが審査の基準となる。計画的な返済ができるかどうかが重視される。
- 保証人や担保
- 多くの金融機関が保証人や担保を求める。特に、初めて住宅ローンを組む際には注意が必要だ。
住宅ローンを組むための年齢制限
住宅ローンを組むためには年齢制限が設定されています。一般的に、住宅ローンの申し込みは20歳から可能です。実際、20歳以上であれば契約を結ぶことができますが、銀行によって条件が異なる場合があります。
法律に基づく年齢
法律上、住宅ローンの契約者は20歳以上であることが求められます。これは、日本の民法に基づく成人年齢の規定によるものです。ただし、未成年者が親の同意を得た場合、特定の条件下で契約を行うこともあるため、状況に応じて確認が必要です。
銀行の判断基準
銀行の判断基準では、年齢だけでなく、いくつかの要素が考慮されます。具体的には:
- 収入状況: 定職に就いているか、安定した収入があるか。
- 勤続年数: 勤め先での継続年数。
- 借入額: 申請者の希望する借入額とその返済能力。
年齢による住宅ローンの影響
年齢は住宅ローンの利用に大きく影響します。年齢層ごとの傾向と条件について詳しく見ていきましょう。
若年層と住宅ローン
若年層にとって、住宅ローンの申し込みは一般的に20歳から可能です。つまり、場合によっては大学卒業後すぐに購入を考える人もいます。しかし、以下の点に注意が必要です:
- 収入が不安定な場合、ローン審査が厳しくなる
- 一般的に低い信用情報が影響する可能性がある
- 勤務年数が短いため、銀行はリスクを感じることがある
これらの要因は若年層が希望する金額を借入れる際、厳しい条件となることがあります。
中高年層と住宅ローン
中高年層では、住宅ローンの利用状況は異なります。この年代の借入希望者には、以下のメリットがあります:
- 安定した収入が多いため、審査に通りやすい
- 長期の勤務歴が信頼性を高める
- 住宅ローンの満期期間も長く設定できる
住宅ローンを組むための条件
住宅ローンを組むには、いくつかの条件を満たす必要があります。特に、収入の安定性や信用情報の重要性が極めて大きな影響を持ちます。それでは、これらの要素について詳しく見ていきましょう。
収入の安定性
収入の安定性は、住宅ローン審査において最も重要な要素の一つです。収入が安定していると、金融機関からの信頼度が高まるため、審査に通りやすくなります。評価されるポイントには以下があります:
- 定職に就いていること
- 月収が安定していること
- ボーナスの有無とその額
さらに、転職やフリーランスでの仕事は不安定性を招くことがあるため、これも考慮されます。もしも収入が変動しやすい仕事をしている場合、十分な積立てや副収入が有効です。
信用情報の重要性
信用情報は、住宅ローン審査において欠かせない要素です。信用情報をもとに、金融機関は借り手の返済能力を判断します。以下の点が重要です:
- クレジットカードの利用履歴
- 過去の借入履歴
- 延滞や滞納の有無
利用する際の注意点
住宅ローンを利用する際には、いくつかの重要なポイントを考慮する必要があります。まず、収入の安定性が必要です。定職に就いている場合、月収が安定しやすく、ローンの審査において有利になります。逆に、転職が多かったりフリーランスで収入が不安定な場合、審査が厳しくなることがあります。
次に、信用情報を把握しておくことも欠かせません。クレジットカードの利用履歴や過去の借入状況が審査に大きく影響します。延滞や滞納があると、審査に通らない可能性が高まります。信用情報が良好であれば、より低い金利でローンを組むこともできるでしょう。
また、年齢に応じた返済プランを考えることが重要です。若い頃からローンを組むと、長い返済期間を持つことができ、月々の負担が軽減されます。ただし、年齢が上がると返済期間も短く設定されるため、月々の負担が増える可能性があります。自分のライフプランに合わせて、最適な返済計画を立てるべきです。
さらに、金利の選択も慎重に行う必要があります。固定金利型は将来的な金利上昇リスクを回避できますが、変動金利型は金利が低い場合には有利です。金利のタイプや変動幅を理解した上で、自分に合った選択をすることが大切です。
Conclusion
住宅ローンを組む年齢や条件について理解することは、夢のマイホームを手に入れるための第一歩です。20歳から申し込みが可能ですが、収入や信用情報も審査に影響します。私たちは、自分のライフプランに合った返済計画を立てることが重要だと考えます。
若い時からのローンは長期の返済期間を持ち、月々の負担を軽減できます。一方で、中高年層は安定した収入を活かして有利な条件で借り入れが可能です。金利の選択も慎重に行い、将来のリスクを考慮した上で最適なプランを選びましょう。