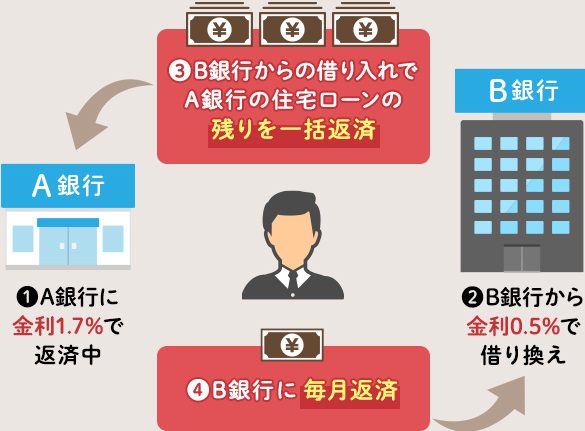
住宅ローンの借り換えは、多くの人にとって重要な選択肢です。私たちが考えている以上に、金利や条件の変化によって大きな節約が可能になることがあります。住宅ローン 借り換え どのくらいのメリットがあるのか、具体的に知りたいと思いませんか?
住宅ローン 借り換えのメリット
住宅ローンの借り換えには、さまざまな利点があります。主なメリットとして、金利の低下と返済期間の短縮が挙げられます。
金利の低下
金利が低下することで、毎月の返済額が減少します。現在の金利が契約時よりも低ければ、それを利用した借り換えが効果的です。また、固定金利から変動金利に移行することを検討することも、金利のメリットを享受する手段となります。以下のような状況があります。
- 新しい金利が0.5%低下する場合、長期的に見てかなりの金額を節約可能。
- 借り換えに伴う手数料や費用も考慮しつつ、トータルコストが低くなるケースが多い。
返済期間の短縮
返済期間を短縮することで、借入総額が減ります。例えば、残りの返済期間を10年から5年に短縮すると、利息の支払いを大幅に減らすことができます。この選択により、以下のような利点があります。
- 早期完済による精神的な負担の軽減。
- 他の投資や計画的な資金運用が可能になる。
住宅ローン 借り換えのデメリット
住宅ローンの借り換えには、いくつかのデメリットが存在します。これらのデメリットを理解することが重要です。
手数料の負担
手数料が発生することが多いです。借り換えにかかる主な手数料は以下の通りです。
- 契約手数料: 新しいローンを契約する際に必要。
- 登記費用: 不動産の名義変更に伴う費用。
- 抵当権設定費用: 抵当権の設定に必要な費用。
- 保証料: 新たな保証人が必要な場合、発生。
これらの手数料が合計すると、借り換えの目的であった節約が相殺される可能性があります。
審査のハードル
審査が厳しいことがあります。新しい住宅ローンの審査基準は、以下の要素で構成されています。
- 信用情報: クレジットヒストリーや返済履歴。
- 所得証明: 現在の収入や勤務状況の提供。
- 借入額との比率: 収入に対する借入額の割合。
借り換えの手続き
住宅ローンの借り換えには、いくつかの手続きが必要です。主なプロセスとしては、不動産評価の確認と必要書類の準備が挙げられます。
不動産評価の確認
不動産評価は、借り換えを行う前に必ず確認すべき重要なステップです。まず、専門の不動産業者に依頼して適正価格を査定してもらいます。本来の評価額が低いと、借入額が希望通りにならない可能性があります。査定額が上昇すると、借り換えによる金融機関の条件も良くなることがあります。何か問題があった場合、その解決策も考慮に入れましょう。
必要書類の準備
必要書類の準備も借り換えに必須です。具体的な書類には以下が含まれます。
- 本人確認書類(運転免許証やパスポート)
- 収入証明書(源泉徴収票や給与明細)
- 不動産の登記簿謄本
- 現在の住宅ローンの残高証明書
借り換えにかかる費用
借り換えにはさまざまな費用が伴います。これらの費用を理解することで、最終的な節約効果を明確にできます。下記に具体的な費用について詳しく見ていきます。
手数料の種類
借り換えに関連する主な手数料には、以下のものがあります。
- 契約手数料: 新たに住宅ローンを契約する際に発生する手数料です。通常、借入額の約1%程度になることが多いです。
- 登記費用: 所有権や抵当権の登記にかかる費用です。この費用は地域や物件によって異なりますが、数万から十数万円が一般的です。
- 抵当権設定費用: 借り換えに伴い、抵当権を設定するための費用です。これも数万円から数十万円の範囲で変動します。
- 保証料: ローンの無事な返済を保証するために支払う費用です。借入額や金融機関によって異なり、数万から数十万が一般的です。
これらの手数料は合計すると、想定よりも高額になる場合があります。
売却活動の影響
借り換えを行う場合、売却活動によっても影響があります。不動産を売却しながらの借り換えですと、以下の点が考慮されます。
- 市場価値の変動: 不動産の市場価値が下がると、借り換えが難しくなる可能性があります。高い評価額を得るために、適切なタイミングで売却を行うことが重要です。
- 手数料の二重負担: 売却活動と借り換え費用、両方の手数料が発生するため、資金計画を厳密にする必要があります。
- 購入者の影響: 不動産を購入しようとする人々が借り換えにも影響を受けます。市場の動向により、購入者の対応が変わり、結果的に売却価格に影響することがあります。
結論
住宅ローンの借り換えは私たちにとって大きなチャンスです。金利の低下や返済期間の短縮による節約は魅力的ですが手数料や審査基準の厳しさも考慮する必要があります。借り換えによって得られるメリットを最大限に引き出すためには、しっかりとした計画と準備が不可欠です。
市場の状況や自分たちのライフスタイルに合わせて最適な選択をすることで、将来的な経済的安定を手に入れることができるでしょう。私たちの住宅ローンの見直しは、賢い財務戦略の一環として重要です。