年末調整を考えるとき、私たちが気になるのは**住宅ローン控除が適用される期間**です。この制度は、多くの人にとって大きな節税効果をもたらしますが、その仕組みや適用条件については意外と知られていないことが多いですよね。特に初めて住宅を購入した方には、何年間この控除が受けられるのかという疑問が浮かぶことでしょう。
年末調整と住宅ローン控除の基本
年末調整とは、給与所得者がその年の所得税を正確に計算し、過不足を調整する手続きです。このプロセスでは、様々な控除が適用されますが、その中でも特に重要なのが住宅ローン控除です。この控除は住宅購入者にとって大きな節税効果を発揮します。
年末調整とは
年末調整は毎年12月に行われる手続きで、主に企業が従業員のために実施します。具体的には以下のような内容があります。
- 所得税額の再計算: その年の総所得から必要経費や各種控除を差し引いて課税対象額を求めます。
- 過不足金の精算: 源泉徴収された税金と最終的な課税額との差額を清算します。
- 扶養控除や社会保険料控除なども考慮: 他にも多くの控除項目があります。
この手続きによって納付すべき税金が明確になり、多くの場合、還付金として受け取れることがあります。
住宅ローン控除の仕組み
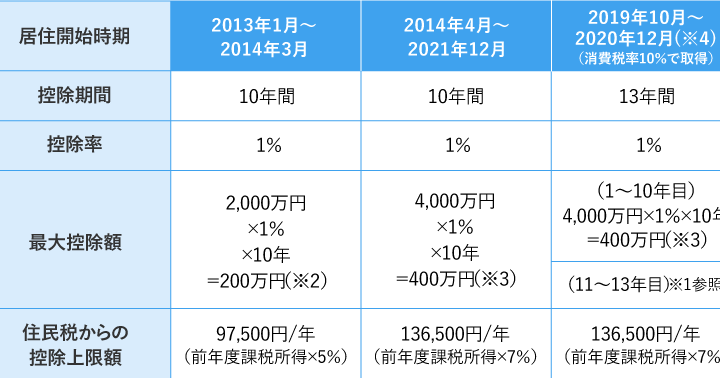
住宅ローン控除は、新たに自宅を購入した際に利用できる制度で、年間最大400万円まで借入残高から一定割合(通常1%)を所得から差し引けます。この制度にはいくつかの条件があります。
- 居住要件: 購入後一定期間内に居住している必要があります。
- 借入期間: 控除期間は最長で10年間ですが、中には特例措置もあります。
- 申請方法: 最初年度には確定申告が必要で、その後は年末調整で対応可能になります。
住宅ローン控除の適用期間
住宅ローン控除は、税金を軽減するための重要な制度です。具体的な適用期間について理解することが大切です。
控除を受けられる年数
住宅ローン控除は、原則として10年間にわたって適用されます。この期間中、住宅借入金残高に基づいて毎年一定額の控除が可能です。ただし、一部の条件を満たす場合には、最大で13年間まで延長できるケースもあります。例えば、新築や中古物件購入後初めて居住した年からカウントが始まります。
年末調整の手続きについて
年末調整は、給与所得者がその年の税金を正確に計算するための重要な手続きです。このプロセスには住宅ローン控除も含まれ、特に新たに自宅を購入した人々にとってメリットがあります。
必要書類の準備
住宅ローン控除を受けるためには、いくつかの必要書類を用意することが大切です。具体的には以下の書類が求められます。
- 住宅借入金等特別控除申告書: これには借入金額や返済期間などの詳細が含まれます。
- 源泉徴収票: 会社から発行されるこの票は、年間所得税額を確認するために必要です。
- 住民票: 現住所が記載された住民票も提出します。
- 借入契約書の写し: 住宅ローン契約内容を証明するために必要です。
これらの書類を事前に準備しておくことで、申請時にスムーズな手続きが可能になります。
申請方法と注意点
住宅ローン控除の申請方法はシンプルですが、いくつか注意すべきポイントがあります。基本的な流れは次の通りです。
- 確定申告または年末調整で提出する: 初年度は確定申告、それ以降は年末調整で対応できます。
- 期限内に提出する: 書類提出には期限があるので注意しましょう。通常、年末調整の場合は12月中旬までです。
- 不備チェックを行う: 提出前に必ず内容確認し、不足や誤りがないか確認します。
住宅ローン控除のメリット
住宅ローン控除には、さまざまなメリットがあります。特に節税効果や家計への影響が大きいです。
税金の軽減効果
住宅ローン控除は所得税を軽減する強力な手段です。年間最大400万円までの借入残高に対して1%の割合で所得から差し引くことができます。この制度を利用することで、毎年数万円から十数万円の税金を節約できる場合もあります。また、控除額は10年間続くため、その間ずっと安定した税負担軽減が期待できます。一部条件を満たすことで13年に延長できるケースもあり、更なるメリットがあります。
まとめと今後の展望
年末調整における住宅ローン控除は、私たちが利用できる重要な節税手段です。特に、初めて住宅を購入した人々には、その適用期間や条件について理解が必要です。一般的には、控除は原則として10年間有効ですが、一部の条件を満たすことで最大13年間まで延長可能です。この制度によって、毎年数万円から十数万円の税金を節約できます。
また、控除額は借入残高に基づきます。具体的には、年間最大400万円まで1%を所得から差し引くことができます。そのため、この制度は家計への影響が大きく、多くの人々にとって魅力的な選択肢です。
さらに、住宅ローン控除を受ける際には必要書類の準備も不可欠です。私たちは以下の書類を揃える必要があります:
- 住宅借入金等特別控除申告書
- 源泉徴収票
- 住民票
- 借入契約書の写し
これらの書類を正確に提出することで、スムーズな手続きが実現します。また、不備チェックや期限内提出にも注意することが重要です。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える節税手段です。適用期間が10年であることや、条件を満たすことで最大13年まで延長できる点は特に重要です。この制度を上手に活用することで、毎年の税負担を軽減し、経済的な安定を図ることができます。
初めて住宅を購入した私たちには、必要書類の準備や申請方法についてしっかり理解しておくことが求められます。正確な手続きと期限内提出を心掛けることで、スムーズな控除申請が可能になるでしょう。これからもこの制度を有効活用していきたいですね。