住宅を購入する際、最も気になるのは「住宅ローン いくら借りれる」ということではないでしょうか。私たちにとって、夢のマイホームを手に入れるためには、どれだけの金額を借りることができるのかが大きなカギとなります。適切な情報を持つことで、自分たちに合った資金計画を立てられます。
住宅ローンの基本知識
住宅ローンに関する基本的な理解は、マイホーム購入の第一歩です。正しい情報を持つことで、借入額や返済計画を明確にできます。
住宅ローンとは
住宅ローンとは、住居購入のために金融機関から借りる資金のことです。このローンは一般的に長期間(10年から35年)で返済されます。金利が適用されるため、総支払額は借入額より多くなります。また、家を担保として提供するため、もし返済できない場合には家が差し押さえられる可能性があります。私たちの生活設計において、このようなリスクとメリットを十分理解しておく必要があります。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。それぞれ異なる特徴や条件があり、自分たちに合ったものを選ぶことが重要です。
- 固定金利型: 金利が契約時からずっと同じであるため、将来の支出が予測しやすい。
- 変動金利型: 市場金利によって変動するため、一時的には低い支払いになる可能性もある。しかし、市場状況によっては増加するリスクも伴う。
- フラット35: 35年間固定金利で返済できる商品。一部融資先では手数料など異なる点もあるので注意が必要。
借入可能額の決定要因
借入可能額は、さまざまな要因によって決まります。特に重要なのが年収や返済負担率です。また、金融機関の審査基準も影響を与えます。
年収と返済負担率
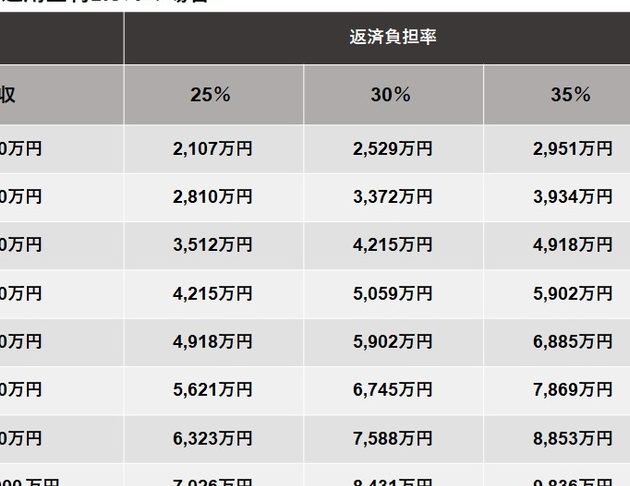
年収は借入可能額の基本的な指標です。一般的に、年収の25%から35%程度を住宅ローンの返済に充てることが推奨されます。この割合を超えると、生活費に支障をきたす恐れがあります。例えば、年収500万円の場合、年間返済額は125万円から175万円程度になります。この範囲内であれば比較的安心して借りられるでしょう。
また、返済負担率とは、年間の住宅ローン返済額を年収で割った比率です。この比率が高いほどリスクが増します。そのため、多くの金融機関では、この比率が「30%以内」であることを求める場合があります。
銀行の審査基準
銀行ごとに異なる審査基準がありますが、大体次のような要素が考慮されます:
- 信用情報:過去の借入履歴や返済状況
- 職業・雇用形態:正社員か契約社員かによる安定性
- 自己資金:頭金としてどれだけ用意できるか
これらは全て総合的に評価され、最終的な貸付限度額へ反映されるわけです。具体例として、自営業者の場合は安定した収入証明が難しくなることがあります。このため、自営業者向けにはより厳しい条件が設けられることもあります。
住宅ローンを借りるためのステップ
住宅ローンを取得するには、いくつかの重要なステップがあります。これらのステップを理解し、進めていくことでスムーズに住宅ローンを借入れできます。
必要書類
必要書類の準備は、住宅ローン申請において不可欠です。各金融機関によって異なることもありますが、一般的に以下の書類が求められます。
- 本人確認書類: 運転免許証やパスポートなど
- 収入証明書: 源泉徴収票や確定申告書
- 資産証明書: 預金通帳や不動産登記簿
- 購入物件関連資料: 売買契約書や不動産評価書
これらの書類は、信用力を判断する基準となりますので、正確で最新の情報を用意することが大切です。
事前審査の重要性
事前審査は、実際に住宅ローンを申請する前に金融機関から仮承認を得るプロセスです。この段階で自身の借入可能額がわかり、自分たちに合った予算設定ができます。また、事前審査によって以下のメリットがあります。
- 信頼性向上: 不動産業者との交渉時に強みとなる
- 条件把握: 金利や返済期間など具体的な条件がわかる
- 迅速な手続き: 本申し込み時に必要な情報が整理されているためスムーズ
借入金額のシミュレーション
借入可能額を把握するためには、具体的なシミュレーションが重要です。私たちの資金計画に役立つ方法を見ていきましょう。
シミュレーションツールの利用
シミュレーションツールは、住宅ローンの借入可能額を簡単に算出できます。多くの金融機関や不動産サイトでは、以下の情報を入力することで結果が得られます。
- 年収
- 返済期間
- 金利
- 返済負担率
年収や返済負担率によって、実際に借りられる金額が変わること
返済計画の立て方
返済計画は住宅ローン取得後にも重要です。まずは月々の返済額から始めましょう。以下が基本的なステップです。
- 総借入額: 必要な資金から自己資金を引いた残り。
- 月々の支払い: 総借入額と年利から算出される毎月返済額。
- 生活費とのバランス: 月々の収入から生活費を差し引いた上で、どれだけ余裕があるか確認。
住宅ローンの借入額を増やす方法
住宅ローンの借入額を増やすためには、いくつかの具体的な戦略があります。収入を増やしたり、担保を活用することで、より高い金額が借りられる可能性があります。
収入の増加
収入を増加させることで、借入可能額が直接的に上昇する。特に年収が高まると、金融機関からの信頼度も向上し、審査通過率も上がります。以下は具体的な方法です。
- 副業を始める
- 昇進や転職による給料アップ
- 資格取得によるスキル向上
これらのアプローチによって安定した収入源が得られれば、それだけで借入可能額が増えるでしょう。また、ボーナスなどの一時金も考慮される場合がありますので、この点も意識しておきたいところです。
担保の活用
担保として不動産や資産を提供することでも、借入限度額が引き上げられる。特に、自宅以外にも他の物件を持っている場合、その物件自体が担保となります。具体的には以下のような資産利用があります。
- 不動産(土地・建物)
- 預貯金
- 株式や債券
Conclusion
住宅ローンの借入可能額を理解することは夢のマイホームを手に入れるための第一歩です。私たちが自身の年収や返済負担率を把握し適切な資金計画を立てることで、無理なく返済できる範囲で融資を受けられます。
またシミュレーションツールや事前審査を利用することで具体的な借入額が明確になり、安心して住宅購入に向けた準備が進められます。収入増加や担保活用なども考慮すれば、より良い条件での借入が可能になります。
私たち一人ひとりが正しい情報を持ち、自分たちに合った選択肢を見つけることこそが成功への鍵です。