住宅を購入する際、多くの人が気になるのが住宅ローン控除 一年目 いつまでという点です。初めての住宅ローンを組む私たちにとって、控除の期限やその影響は非常に重要です。控除を適切に活用することで、税金の負担を軽減し、家計に余裕を持たせることができます。
住宅ローン控除の概要
住宅ローン控除は、住宅の購入に伴うローンの利息部分を税金から控除できる制度です。この制度を活用することで、税負担を軽減し、家計の支出を有効に管理できます。
住宅ローン控除とは
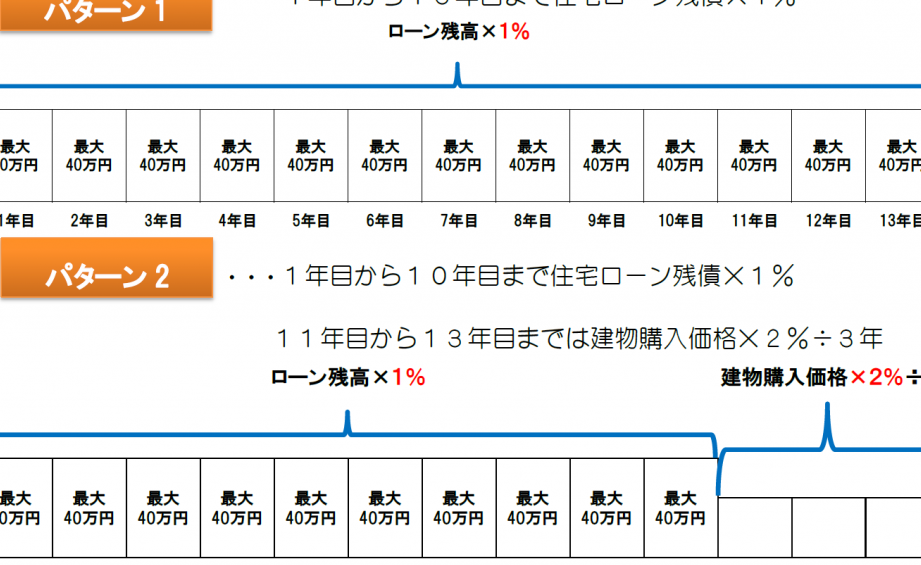
住宅ローン控除とは、住宅を取得する際に利用するローンの金利に対して適用される税控除制度です。年間の控除額は、ローン残高に基づいて決まり、最大で40万円の控除が可能になります。 住宅ローン控除を受ける条件には、住宅の用途や購入先、引渡し日が含まれます。
対象となる費用
住宅ローン控除の対象は以下の費用に限られます:
- 住宅購入費用:住宅の購入に関わる費用全般。
- ローン利息:ローンの借入金利や手数料。
- 取得に係る税金:登録免許税や不動産取得税など。
一年目の控除適用期間
住宅ローン控除の適用期間は特に重要です。初年度には、適用される期間を正確に理解することで、最大限の控除を受けられます。
控除が適用される期間
初年度の控除は、購入した年の翌年の12月31日まで適用されます。具体的には、住宅を取得した日の翌年から、控除対象となる年数分、控除を受けることが可能です。たとえば、2023年に住宅を購入した場合、2024年から控除を受け始め、2025年の12月31日まで有効です。このように、適用期間の理解は重要です。
必要な手続き
控除を受けるためには、いくつかの手続きが必要です。最初に、確定申告を行うことが大切です。具体的には、以下の書類を準備する必要があります。
- 住宅ローンの残高証明書
- 購入時の契約書
- 住宅の登記事項証明書
住宅ローン控除の計算方法
住宅ローン控除の計算は、控除額を正確に算出するために重要です。控除額は住宅ローンの年末残高に基づいて決まります。そのため、私たちがしっかり把握すべきポイントがあります。
控除額の算出
控除額は以下のように算出されます。
- 年間控除可能額は、住宅ローンの年末残高 × 0.01(1%)
- 控除の上限は最大で40万円
- 住宅の取得後、最初の10年間にわたり控除が適用される
例えば、住宅ローンの残高が3000万円の場合、年間の控除額は3000万円 × 0.01 = 30万円です。このように、年末残高が大きければ控除額も増えます。ただし、最大控除額を超えることはありません。
注意すべきポイント
控除を受ける際に注意するべきポイントがあります。
- 住宅ローン控除を受けるためには、確定申告が必要
- 必要な書類には、住宅ローンの残高証明書、契約書、登記事項証明書が含まれる
- 住宅の用途や購入先、引渡し日も控除の条件に影響を与える
まとめと今後の展望
住宅ローン控除の適用について、私たちはその重要性を強調しました。住宅を購入する際、初年度の控除は購入年の翌年の12月31日まで受けられます。そして、控除のメリットは税金の負担を軽減する点です。特に初めて住宅ローンを組む人にとって、制度を理解していることが大切です。
具体的には、初年度の控除が有効である年数分、控除を受けることができます。たとえば、2023年に住宅を購入した場合、2024年から控除が適用され、2025年の12月31日まで有効です。このように、初年度の期限を把握することで、控除を最大限に活用できます。手続きとしては、確定申告が不可欠です。必要な書類は、住宅ローンの残高証明書や契約書、登記事項証明書です。
結論
住宅ローン控除の初年度の適用期限を理解することは非常に重要です。購入年の翌年の12月31日まで控除を受けられるためこの期間を把握しておくことで、税金の負担を軽減し、家計に余裕を持たせることができます。
確定申告を通じて必要な手続きを行うことも忘れずに行いましょう。必要書類を整え、控除を最大限に活用することで、私たちの住宅購入のメリットをさらに引き出せるはずです。住宅ローン控除を上手に利用して、より良い生活を実現していきましょう。