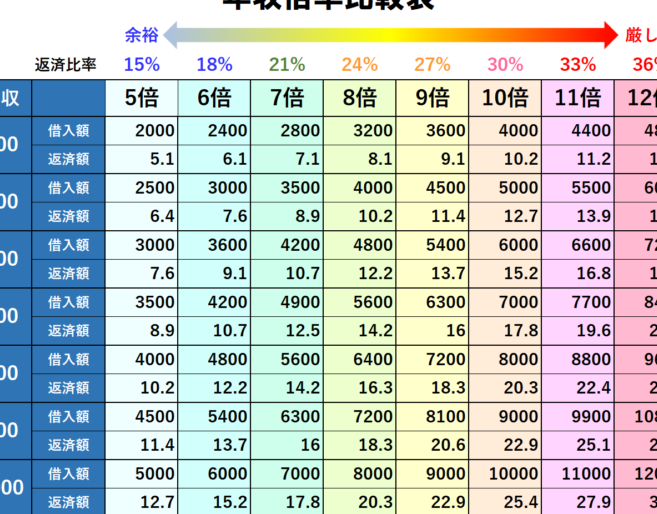
住宅を購入する際、住宅ローン借入は年収の何倍が理想なのか、この疑問は多くの人が抱えるものです。私たちも同じように悩んだ経験があります。年収に対する借入額の適正なバランスを理解することで、無理のない返済計画が立てられます。
住宅ローンの基礎知識
住宅ローンの理解は、適切な借入額を決定する上で重要です。私たちは、住宅ローンの基本的な仕組みと種類について詳しく解説します。これにより、より良い選択が可能になるでしょう。
住宅ローンの仕組み
住宅ローンは、借入金を基にした長期的な貸付契約です。通常、借入者は金融機関から資金を受け取り、住宅を購入します。主な特徴は以下の通りです:
- 利息: 借入金に対して利息が加算される。
- 返済期間: 通常、10年から35年の間で設定される。
- 担保: 住宅自体が担保となり、返済が滞ると金融機関が住宅を差し押さえ可能。
ローンの利率や返済条件によって、毎月の返済額が変動します。だから、これらの要素を理解し、計画的に借入を行うことが不可欠です。
住宅ローンの種類
住宅ローンにはさまざまな種類があります。それぞれの特徴を理解することで、ニーズに合った選択が可能です。一般的な種類は以下の通りです:
- 固定金利型: 借入時の金利が返済期間中固定される。
- 変動金利型: 市場金利に応じて金利が変更される。
- フラット35: 35年固定の住宅ローンで、安定した返済が可能。
各ローンにはメリットとデメリットがあります。例えば、固定金利型は返済計画が立てやすい反面、初期の金利が高いことが一般的です。逆に、変動金利型は金利が低く設定されることが多いですが、経済状況によっては増加する可能性もあります。
年収と借入可能額
年収は住宅ローンの借入可能額を決定する重要な要素です。適正な借入額を算出するためには、年収に基づく計算方法を理解することが欠かせません。
年収に基づく借入額の算出方法
年収から借入額を算出する際の基本的な方法は以下の通りです。
- 年収を基にする: 一般的には年収の5倍から7倍を借入可能額の目安とします。この範囲内であれば、リスクを抑えた返済計画が立てやすいです。
- 住宅ローン控除を考慮する: 住宅ローン減税の対象となる場合、税金の控除が借入時の判断材料になります。
- 金利を反映させる: 現在の金利状況も考慮に入れるべきです。金利が低い時期には借入額を増やしやすい傾向があります。
- 返済期間を設定する: 通常、借入期間を15年から30年と設定することで、月々の返済負担を軽減します。
借入倍率の一般的な基準
借入倍率は、年収に対する借入額の比率を示します。この倍率は、以下のような基準が一般的です。
- 4倍以下: 収入に対する返済負担を軽く保ち、安全な返済計画を可能にします。
- 5倍から6倍: 一般的な範囲ですが、リスクを考慮し、慎重な判断が必要です。
- 6倍以上: 借入倍率が高まると、将来的な返済計画において金銭的ストレスが増加する恐れがあります。
住宅ローン借入のメリットとデメリット
メリット
デメリット
住宅ローン借入の注意点
住宅ローンを借り入れる際に、いくつかの注意点があります。これらのポイントを押さえることで、将来の返済に対する不安を軽減できます。
返済計画の重要性
返済計画は非常に重要です。適切な返済計画を立てないと、月々の支払いが負担になることがあります。以下の要素を考慮する必要があります。
- 収入と支出の見直し
- 返済期間の設定
- 予想外の出費への備え
これらを計算に入れることで、無理のない返済計画が可能です。また、定期的に見直しを行うと、ライフスタイルの変化に柔軟に対応できます。
金利の影響
金利の変動は借入額や返済額に大きな影響を与えます。固定金利や変動金利を選択する際は、それぞれの特徴を理解することが重要です。以下のポイントを考慮すべきです。
- 固定金利:長期間安定した金利で、変更が無いため計画が立てやすい。
- 変動金利:市場金利に応じて変動し、将来的な負担が不明確。
結論
住宅ローン借入における年収の何倍が理想かを理解することは私たちにとって非常に重要です。年収に対する借入額のバランスを考慮することで、無理のない返済計画を立てることができます。一般的には年収の5倍から7倍が目安ですが、リスクを避けるためには4倍以下が望ましいことも忘れてはいけません。
また、固定金利や変動金利の選択肢を理解し、各自のライフスタイルや将来の計画に合った借入を行うことが必要です。私たちがしっかりとした知識を持ち、計画的に行動することで、安心して住宅ローンを利用できるでしょう。