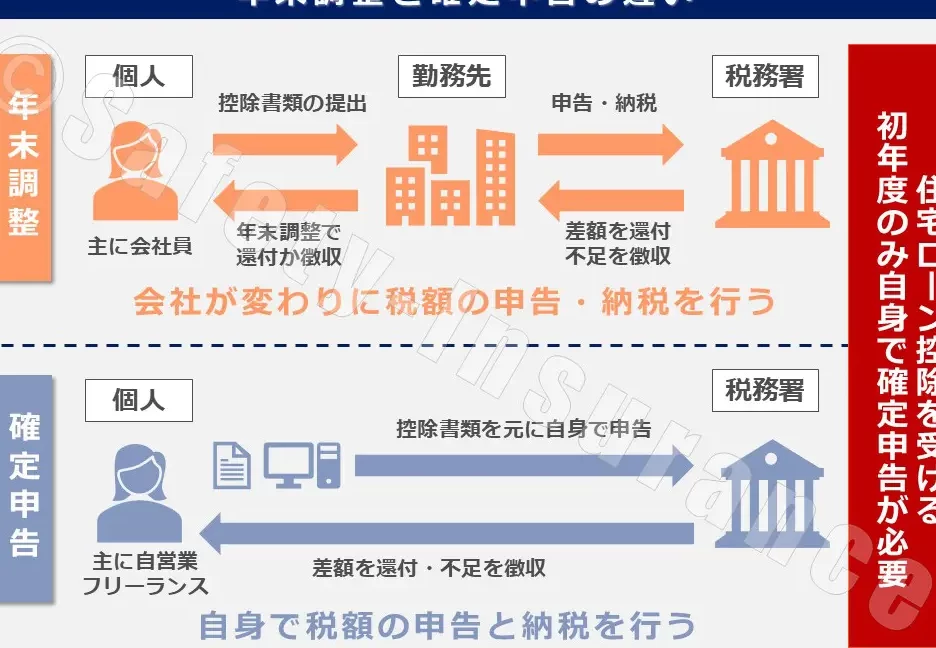
住宅を購入する際に重要なポイントの一つが、住宅ローン控除をどこでするかです。この控除は、私たちが支払う税金を軽減してくれる大きな助けとなります。しかし、具体的にどこで手続きをするのか、どのような書類が必要なのかを知らない方も多いのではないでしょうか。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に利用できる税金の優遇制度です。この控除により、私たちの税負担が軽減されるため、多くの人が利用しています。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを利用して住宅を購入した場合、所得税や住民税から一定額を控除できる制度です。控除の対象は、ローン残高の1%など、年ごとに変動します。この制度を利用すれば、税金が軽減され、家計への負担が軽減されます。
対象となる住宅
対象となる住宅には、以下の条件があります。
- 住宅の床面積が50平方メートル以上
- 新築や中古住宅、リフォーム住宅が対象
- 購入から6ヶ月以内に居住開始
住宅ローン控除の手続き
住宅ローン控除を受けるための手続きは、正確な書類を用意することから始まります。手続きの場所や流れを理解することで、申請がスムーズに進みます。
申請に必要な書類
住宅ローン控除の申請には、次のような書類が必要です:
- 確定申告書:前年の所得を報告する書類。
- 住宅借入金等特別控除額の計算明細書:控除額を明記した書類。
- 住宅に関する契約書:購入やリフォーム契約に関する文書。
- 登記簿謄本:所有権を証明する書類。
- 残高証明書:金融機関から取得するローン残高の証明。
これらの書類を正確に整えて提出することが重要です。
申請の流れ
住宅ローン控除の申請手続きは以下のような流れで行います:
- 書類の準備:必要な書類をすべて揃えます。
- 申請書の作成:確定申告書に必要事項を記入します。
- 提出:決められた期日までに税務署に提出します。
- 控除額の確認:税務署から控除額が通知されます。
住宅ローン控除のメリット
住宅ローン控除には、明確なメリットがあります。主な利点は税金の軽減と住宅購入の促進に寄与することです。
税金の軽減効果
住宅ローン控除は、税金を直接軽減します。例えば、住宅ローンの残高が400万円の場合、年間の控除額は約4万円です。このように、所得税や住民税から差し引かれる額が年々変動するため、税負担の軽減が期待できます。また、控除の適用により、税金を支払う際の負担が軽減され、家計にプラスの影響をもたらします。
注意点とデメリット
住宅ローン控除を受ける際には、いくつかの注意点とデメリットがあります。私たちはこれらについて詳しく見ていきましょう。
申請期限
申請は期限が定められています。毎年の確定申告期間内に行う必要があります。具体的には、通常2月中旬から3月中旬の約1ヶ月間です。この期間を過ぎると控除を受ける権利が失われるため、早めに準備を進めることが重要です。特に、必要書類の準備や計算に時間がかかる場合があるので、余裕を持って取り掛かりましょう。
住宅ローン控除のよくある誤解
住宅ローン控除に関する誤解は多く存在します。以下に代表的な誤解を挙げて、具体的に説明します。
誤解1: すべての住宅が対象
すべての住宅が住宅ローン控除の対象ではありません。 対象となるのは、新築住宅や中古住宅、リフォーム住宅ですが、いくつかの条件があります。具体的には、床面積が50平方メートル以上であること、居住を購入から6ヶ月以内に開始する必要があります。これにより、自分の持っている住宅が控除の対象かどうかを確認することが重要です。
結論
住宅ローン控除は私たちの家計に大きな影響を与える制度です。正しい手続きを踏むことで税金の軽減が期待できる一方で、必要な書類や申請期限をしっかり把握することが重要です。特に、控除の対象となる住宅の条件や申請の流れを理解しておくことで、スムーズに手続きを進められます。
私たちがこの制度を活用することで、住宅購入の負担を軽減し、より快適な生活を手に入れることが可能です。これから住宅を購入する際には、ぜひ住宅ローン控除を検討してみましょう。