住宅ローンを考えるとき、私たちが気になるのは団体信用生命保険(団信)をどこまでつけるべきかという点です。万が一のことを考えると、団信は非常に重要な選択肢ですが、果たしてどの程度の保障が必要なのでしょうか?私たちは、団信のメリットやデメリットを理解し、ライフスタイルや家族構成に応じた最適な選択をすることが大切です。
住宅ローンの基礎知識
住宅ローンは、住宅を購入する際に資金を借りる方法です。私たちが住宅を持つための重要な手段となり、長期間の返済を想定しています。この融資は通常、最長35年の返済期間が設定され、金利の種類によって返済額が変わります。金利は、固定金利と変動金利の2種類が主流です。
住宅ローンとは
住宅ローンとは、住宅を購入するために金融機関から借りる資金のことです。この資金は多くの場合、物件の購入代金の80%から100%に相当します。借入額や返済条件は、借りる金融機関や個々の状況に応じて大きく異なります。例えば、以下の点に注意が必要です。
- 借入額: 物件価格や自己資金によって変わる。
- 金利: 固定金利や変動金利が選べる。
- 返済期間: 通常、10年から35年の範囲で選択。
団信の役割
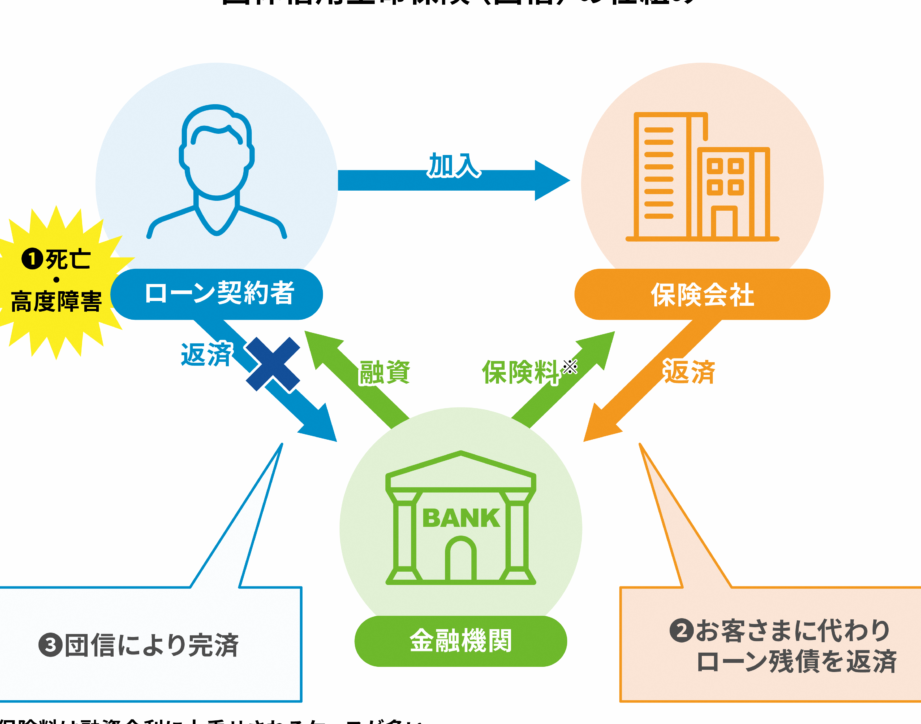
団信は、「団体信用生命保険」の略で、住宅ローン契約者が万が一の事態に備えるための保険です。例えば、借入者が死亡した場合、団信によって残債が保険金で支払われ、家族の負担を軽減します。この保険にはいくつかの利点があります。
- 安心感: 家族が住宅ローンの残債を負担しなくてよい。
- 加入の容易さ: 多くの金融機関が住宅ローンと同時に提案する。
- 保険料負担: 金利に含まれることが多い。
団信の種類
団体信用生命保険(団信)は、借入者のライフスタイルやニーズに応じて様々な種類があります。ここでは主要な団信の種類について詳しく見ていきます。
死亡保障
死亡保障は、借入者が死亡した場合に、残債が保険金で支払われる内容です。この保障によって、貸付金融機関は残った借入金を回収でき、遺族の経済的負担を軽減します。多くの金融機関では、基本的な死亡保障が標準で提供されており、加入手続きも比較的簡単です。
失業保障
失業保障は、借入者が失業した場合に、住宅ローンの返済を一定期間補償する制度です。この保障に加入していると、突発的な収入減少時に安心感が得られます。なお、一定の条件を満たす必要があり、失業した理由によって保障の適用が変わることがあります。
団信をつけるメリット
団体信用生命保険(団信)には多くのメリットがあります。団信への加入は、主にリスクの軽減や心の安心を提供します。
リスクの軽減
団信に加入することで、万が一に備えることが可能です。具体的には、以下の点が挙げられます。
- 死亡時の保障: 借入者が亡くなった場合、残債が保険金で補填され、家族の経済的負担が軽減されます。
- 失業時の補償: 突発的な失業に伴う住宅ローンの返済が一定期間支援されます。
これにより、家族の生活を守る安心感が得られます。特に、子供や配偶者に負担をかけないようにする際、大きな助けとなります。
心の安心
団信に加入することによって得られる心の安心感も見逃せません。保障があることで、日常生活において精神的なゆとりが生まれます。
- 不安の軽減: 住宅ローンの返済に関する不安が和らぐため、生活全般に対する心の余裕が生まれます。
- 家族への配慮: 自分の万が一のことを考え、家族に対して配慮ができる安心感を持てます。
団信をつけるデメリット
団信にはいくつかのデメリットがあります。特に、コストや契約上の制約には注意が必要です。
コストの増加
団信に加入することは、月々の住宅ローン返済額を引き上げます。保険料が借入金に上乗せされることで、総額が増加するケースがあるため、長期的には支出が大きくなる可能性があります。例えば、借入金が3,000万円で、団信の保険料が月々1万円だとすると、35年間で420万円の追加負担になります。確かに、保障内容がある一方で、それにかかるコストを考慮することが重要です。
どこまで団信をつけるべきか
団信の保障内容を決める際に、個々の状況に応じた選択が重要です。特に、ライフステージや家族構成は大きな影響を与えます。
ライフステージによる考慮
ライフステージが変わると、必要な保障内容も変化します。例えば、若い時期に住宅ローンを組む場合、返済期間が長いため、将来のリスクを考慮した十分な保障が求められます。一方で、定年退職を考える年齢になった場合、団信の必要性は減ることがあります。以下の点を考えることが大切です。
- 住宅購入時の年齢
- 回収期間の長さ
- 収入の安定度
- お子さんの有無
これらを考慮しながら、適切な保障を設定する必要があります。
家族構成の影響
家族構成は、団信の選択に直結します。例えば、配偶者やお子さんがいる家庭では、万が一の事態に備えるための保障が特に重要です。家族の生活を支えるため、適正な保障額を設定します。また、家族の人数が増えることで経済的負担が増大する可能性も考えられます。次のことに注目しましょう。
- 家族の生活費
- 教育費の見通し
- 将来のライフスタイル
まとめ
団信の選択は私たちの住宅ローンにおいて非常に重要です。保障内容やそのコストをしっかりと理解し自分たちのライフスタイルに合った選択をすることが求められます。家族の将来を守るために、必要な保障を見極めることが大切です。
また、ライフステージや家族構成によって必要な保障は変わります。私たちの状況に応じて、適切な選択を行うことで、安心した生活を送ることができるでしょう。団信を活用し、家族の生活をしっかりと支えていきたいですね。