住宅ローンを利用している私たちにとって、**住宅ローン減税の手続きは非常に重要なポイント**です。これをうまく活用すれば、税負担を軽減し、家計を助ける大きな助けになります。しかし、手続きには期限があり、いつまでに行う必要があるのかを把握しておくことが不可欠です。
住宅ローン減税の概要
住宅ローン減税とは、住宅ローンを利用している人が受けられる税金の軽減措置です。この制度により、一定期間中の住宅ローンの年末残高に基づいて所得税の控除を受けられます。具体的には、年末残高の1%が控除されることが一般的です。
控除を受けるためには、納税者が以下の要件を満たす必要があります。
- 住宅ローンを用いてマイホームを取得すること
- 年収が一定の基準を超えないこと
- 控除を受ける年の年末までその住宅に居住していること
この制度のメリットは、その年に支払った所得税の軽減に加えて、将来の税金負担を下げることにも寄与する点です。適用年数は最長で13年間とされています。
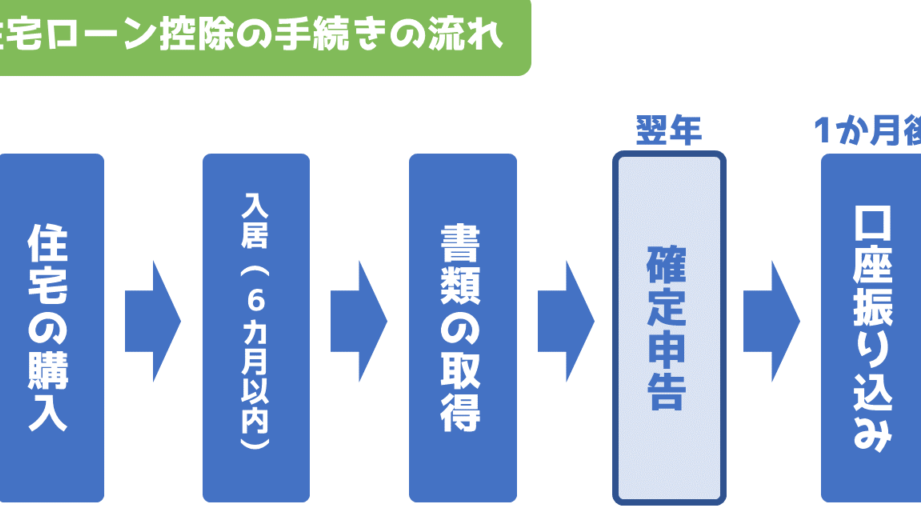
手続きには提出期限があるため、忘れずに申請することが重要です。初年度は居住開始の翌年に確定申告を行います。その後は、年末調整で控除を適用することができます。これらの手続きをスムーズに進めるため、必要な書類を事前に準備しておくことが勧められます。
手続きの流れ
住宅ローン減税の手続きは、しっかりとした準備が必要です。私たちがこの手続きをスムーズに進めるために、以下のポイントを押さえておきましょう。
必要書類の準備
手続きにはいくつかの必要書類があります。例えば、以下の書類を準備することが求められます。
これらの書類を事前に用意し、提出することが手続きのスムーズさを保証します。また、書類の内容が正確であることも重要です。何か不明点があれば、事前に確認しておくと安心です。
手続きの期限
住宅ローン減税を適用するための手続きには、明確な期限が存在します。この期限を把握することで、スムーズな申請が可能になります。
申請期限
初年度の申請期限は、住宅取得の翌年の確定申告期間内です。通常、確定申告は毎年2月16日から3月15日までの間に行います。この期間内に必要書類を整え、申請を行うことが重要です。具体的には、次の書類を準備します。
- 確定申告書
- 住宅借入金等特別控除申告書
- 契約書のコピー
- 市区町村発行の住民票
- ローン残高証明書
これらの書類をきちんと提出することで、減税の恩恵を受けることができます。
注意点
住宅ローン減税の手続きにはいくつかの重要な注意点があります。手続きをスムーズに進めるためには、具体的なポイントを押さえておく必要があります。
よくある間違い
手続きでよく見られる誤りには、以下のようなものがあります。
- 書類の不備:必要書類が不十分なため、申請が遅れることがあります。
- 期限を守らない:特に初年度の申請期限を忘れる人が多いです。
- ローン残高の誤記:正確な残高を申告しないと、控除額に影響があります。
これらのミスを避けるためには、事前にチェックリストを作成して、手続き時に確認することが推奨されます。
変更点の確認
制度に関する変更点も定期的に確認が必要です。税制改正や適用条件が変更されることがあるため、最新情報を把握しておくことが大切です。主な変更点には、次のような項目が含まれます。
- 限度額の見直し:控除可能な金額が変更されることがあります。
- 対象住宅の限定:新築住宅だけでなく、中古住宅も対象にされることがあります。
Conclusion
住宅ローン減税の手続きは私たちの家計に大きな影響を与える重要なプロセスです。期限を守り必要書類を整えることで、税負担を軽減し、経済的なメリットを最大限に享受できます。手続きの流れや注意点をしっかりと理解し、スムーズに進めることが成功の鍵です。
また、制度に関する最新情報を常に把握しておくことも忘れずに。私たちが適切に手続きを行うことで、住宅ローン減税の恩恵をしっかりと受けることができます。これからも賢い選択をしていきましょう。