住宅を購入する際、住宅ローン控除は大きな助けになります。しかし、税務署に提出する書類やそのタイミングについては、多くの人が疑問を抱いています。私たちも、いつ、どのように申請すれば良いのか迷った経験があります。
住宅ローン控除とは
住宅ローン控除は、住宅を購入する際に借りたローンに対する税金の軽減措置です。この制度は、税務署に申請して受けることができます。私たちは、この控除を利用することで、多くの家庭が経済的な負担を軽減できると知っています。
具体的には、住宅ローンの年末残高に対して一定割合の金額が所得税から控除されます。例えば、最大1%の控除率が適用されることが一般的です。この制限が適用されるのは、新築住宅だけでなく、特定の中古住宅にも関連します。
また、住宅ローン控除を受けるためには、以下の要件を満たす必要があります。
- 借入の対象となる住宅が住宅ローン控除の対象であること
- 契約の締結日が特定の期間内であること
- 居住期間が住宅を購入した年度の年末までに1年以上であること
これらの要件を確認しながら、税務署に必要な書類を整えることが重要です。一般的な書類には、借入金の契約書、住宅取得に関する証明書、そして年末残高証明書が含まれます。このような書類を用意することで、控除をスムーズに受けることができます。
税務署への書類提出の必要性
税務署に書類を提出することは、住宅ローン控除を受けるための重要なステップです。この手続きを経ることで、税金の軽減を実現できます。適切な書類を整え、期限内に提出することで、スムーズに控除を受けられます。
提出書類の種類
提出する書類にはいくつかの種類があり、それぞれ必要不可欠です。以下の書類を準備しましょう。
これらの書類を整えて提出することが、控除を受けるための第一歩です。
提出するタイミング
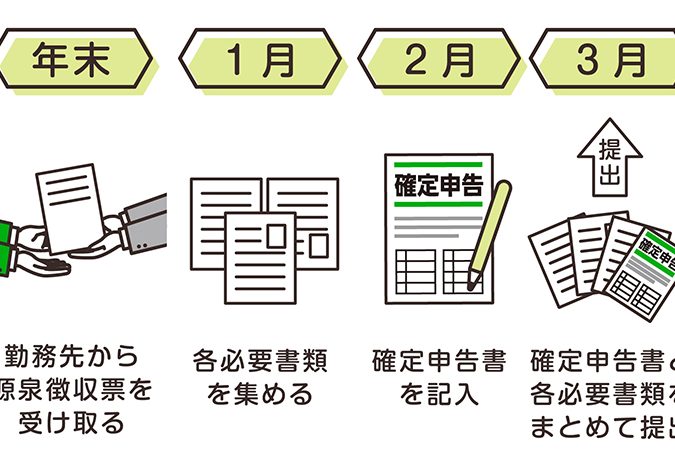
書類の提出タイミングは重要で、期限を守ることが求められます。通常、住宅ローン控除申請は、毎年の確定申告期間内で行います。具体的には、申告期間は2月から3月中旬までです。この期間内に必要書類を提出し、申請を行います。
住宅ローン控除の申請方法
住宅ローン控除を受けるためには、正確な申請方法を理解することが大切です。ここでは、必要書類の準備と申請手続きの流れについて詳しく説明します。
必要書類の準備
申請に必要な書類を整えることは、スムーズな手続きの第一歩です。以下の書類が必要です。
- 借入金の契約書: 住宅ローンの詳細が記載されています。
- 住宅取得に関する証明書: 住宅が取得されたことを確認できるものです。
- 年末残高証明書: 年末時点での住宅ローン残高を証明します。
さらに、申請者の本人確認書類や住民票も必要です。書類の不備や不足があると、申請も進められませんので、注意が必要です。
申請手続きの流れ
申請手続きは以下のステップで進めます。
- 書類の準備: 必要書類を整えます。
- 税務署への提出: 書類を税務署に提出します。
- 確定申告の実施: 確定申告期間内に申請を行います。
税務署の対応
税務署による対応は、住宅ローン控除を申請する際に非常に重要です。提出した書類が正確であれば、手続きはスムーズに進む場合が多いです。何か不備があった場合、税務署から連絡が来ることもあるため、連絡先情報を正確に記入しておくことが必要です。
書類提出後の確認方法
提出後の確認方法は、税務署とのコミュニケーションを円滑にするうえで欠かせません。以下の手順を利用することが効果的です。
住宅ローン控除のメリット
住宅ローン控除には多くのメリットがあります。まず、所得税の軽減が受けられる点が大きな魅力です。住宅ローンの年末残高に基づき、一定割合が税額から控除され、これにより家計の負担が軽減されます。控除率は一般的に最大1%で、数十万円の減税が期待できます。
また、控除を受けることで、中長期的に住宅購入の資金調達が容易になります。具体的には、年々減少する税負担が、住宅ローンの返済計画において安心感をもたらします。これにより、より高額な物件への購入も視野に入るでしょう。
さらに、住宅の価値が安定しやすく、資産形成に寄与することもポイントです。住宅を所有することで、資産価値が上昇する可能性があります。控除制度を利用することで、購入時の経済的負担が軽減され、結果的に自宅の価値を向上させる効果があります。
結論
住宅ローン控除は私たちの家計に大きな影響を与える制度です。正しい書類を整え期限内に提出することで、税金の軽減を受けることができます。書類の不備や提出タイミングに注意を払いながら、スムーズな申請を目指しましょう。
また、控除を受けることで将来的な資金計画にも安心感が生まれます。私たちがこの制度を上手に活用することで、住宅購入の負担を軽減し、より良い生活を実現できるのです。