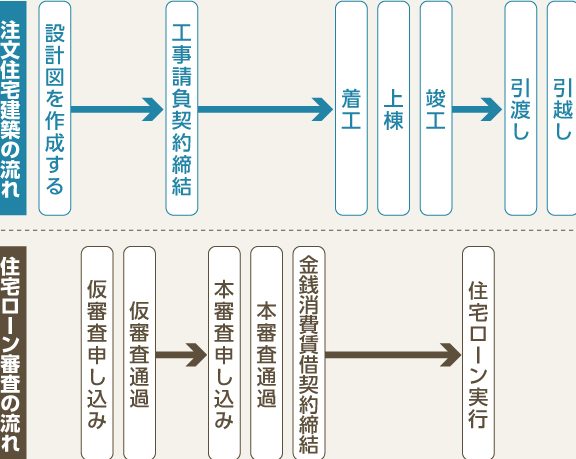
住宅を購入する際の大きなステップの一つが住宅ローン申請 いつ行うかということです。私たちもこのプロセスに直面したとき、最適なタイミングを見極めることが非常に重要だと感じました。市場の状況や自分たちのライフスタイルに応じて、申請のタイミングが変わることを理解することが、成功への鍵となります。
住宅ローン申請 いつの基本
住宅ローン申請は、住宅購入の重要なステップです。申請のタイミングが成功に影響を与えるため、注意が必要です。
住宅ローンの仕組み
住宅ローンは、金融機関が購入希望者に対して資金を貸し出す仕組みです。ローンの返済は、月々の支払いに分かれます。この際、利息が発生し、申請者の信用情報や年収に基づいて条件が決まります。具体的には、一般的な住宅ローンの特徴は以下の通りです。
- 固定金利:金利が契約時に決まり、返済期間中変動しない。
- 変動金利:市場金利に応じて金利が変動する。
- 期間:通常、15年から35年のプランが用意されている。
申請のタイミング
申請のタイミングは、購入意欲や市場の状態に左右されます。多くの場合、以下のポイントを考慮することが望ましいです。
- 市場環境:金利が低い時期に申請することで、利息の負担が軽減。
- 生活設計:結婚、子どもの誕生、転職などのライフイベントに合わせて行う。
- 財政状況:十分な貯蓄や安定した収入が確認できる時期が適切。
住宅ローン申請の流れ
住宅ローン申請の流れは明確で、事前準備から始まる。私たちは、このプロセスをスムーズに進めるために必要なステップを理解することが重要だ。
事前準備
事前準備が、住宅ローン申請の成功を左右する。以下のポイントを押さえよう。
- 予算の設定: 自分たちの返済能力を把握し、上限額を定める。
- 信用スコアの確認: 自分たちの信用スコアを確認し、改善が必要な場合は対策を講じる。
- 必要な資金の用意: 頭金や手数料を含む初期費用を準備する。
- 情報収集: 借入先の金利や条件を比較し、最適な選択をする。
これらの準備が整うと、申請はより円滑に進む。
申請書類の提出
住宅ローンの申請にはさまざまな書類が必要だ。申請書類を正確に提出するため、以下の内容を確認しよう。
- 本人確認書類: 身分証明書や住民票などを提供する必要がある。
- 収入証明: 源泉徴収票や給与明細書、確定申告書などを準備する。
- 資産証明: 銀行口座の残高証明書や不動産の登記簿謄本が必要。
- 契約書類: 物件購入のための売買契約書を用意する。
申請に適した時期
住宅ローン申請に適した時期は、円滑なプロセスを促進し、利率や条件を有利にする重要な要因です。私たちが把握しておくべきポイントを以下に示します。
市場の動向
市場の動向は、住宅ローン申請において重要な役割を果たします。具体的な要素には以下が含まれます。
- 経済状況: 経済が安定している時期には、競争が激化し、より良い条件を提示する金融機関が増える。
- 物件の需要: 物件が多く売買されている時期には、融資を受けやすくなる傾向がある。
- 季節的要因: 春から夏にかけては、不動産市場が活発になるため、申請が適している。
市場を注視し、適切な時期を選ぶことが重要です。
金利の影響
金利は住宅ローン申し込みにおいて決定的な要素です。低金利時期に申請するメリットは以下のとおりです。
- 返済額の軽減: 低金利は、毎月の返済額を減少させ、家計に優しい。
- 借入可能額の増加: 金利が低ければ、返済負担が軽くなるため、より多くの資金を借入できる。
- 選択肢の拡大: 金利が低いと、さまざまな金融機関からのオファーを受けられる。
住宅ローン申請の注意点
住宅ローン申請にはいくつかの重要なポイントがあります。適切な金融機関の選定や、自分の信用情報の理解が鍵となります。これらを考慮することで、スムーズな申請が可能になります。
選ぶべき金融機関
金融機関の選定は成功の要素です。各金融機関ごとに異なる金利や手数料があります。重要なのは以下の点です:
- 金利の比較: 各金融機関の金利を調べ、最も有利な条件を探します。
- 手数料の確認: 事務手数料や保証料を含め、全体の費用を把握します。
- サービスの質: 顧客サポートの評判を確認し、信頼できる窓口を選びます。
これらの要素を総合的に評価し、自分に適した金融機関を選ぶことが大切です。
必要な信用情報
信用情報は住宅ローン申請において極めて重要です。金融機関は信用スコアを基に融資の可否を判断します。必要な信用情報には次のものがあります:
- 信用スコア: 一般的に、700以上が好ましいスコアとされています。
- 借入状況: 他の借入金の状況も影響します。返済中のローンが多いと、評価が下がる可能性があります。
- 支払い履歴: 過去の支払遅延が影響します。未払いがないことが信頼性を高めます。
結論
住宅ローン申請のタイミングは私たちの成功に直結します。市場の動向や個々の状況を見極めることで、最適な時期を選ぶことが可能です。低金利の時期や安定した収入が確認できるタイミングを狙うことで、より良い条件での借入が実現します。
また、申請の流れを理解し必要な準備を怠らないことが重要です。金融機関の選定や信用情報の把握も、スムーズな申請をサポートします。これらのポイントを意識しながら、私たちの住宅購入の夢を叶えていきましょう。