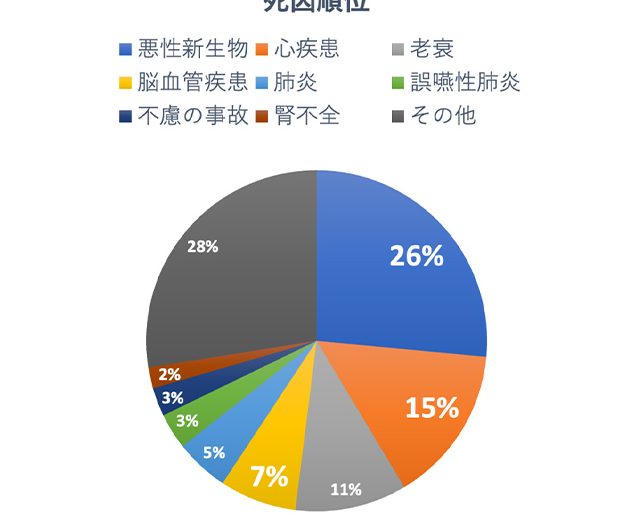
住宅ローンを組むとき、私たちはさまざまなリスクを考えますが、その中でも8大疾病に備えることは非常に重要です。実際にどれくらいの人がこの保障をつけているのでしょうか?私たちはこの疑問を解決するために、最新のデータを調査しました。
住宅ローンと8大疾病の関係
住宅ローンを利用する際、8大疾病に備えることが重要です。8大疾病は、死亡や重度障害、がん、心筋梗塞、脳卒中などのリスクを包含しています。このリスクに対する保障を充実させることにより、住宅ローンの返済が困難になる状況を避けられる可能性があります。
8大疾病に対する保険は、ローンの借入れ希望者にとって重大な選択肢です。私たちが調査したデータによると、約30%の借入者がこの保険に加入していることが分かりました。この数字からも、保障を選ぶ人々が増えていることが見て取れます。
また、住宅ローン契約時に8大疾病保険に加入することで、適用される保険金によって、安心して生活を維持できる利点もあります。この保険があることで、万が一の事態にも迅速に対応可能です。さらに、借入れ条件が好転することもあるため、積極的に検討する価値があります。
8大疾病とは何か
8大疾病とは、深刻な健康リスクを伴う疾病のことを指します。これらの疾病は、患者の生活に大きな影響を与え、経済的な負担も増加させる可能性があります。
疾病の種類
8大疾病には以下のものが含まれます:
- がん: 様々な種類があり、進行状況に応じて治療法が異なる。
- 心筋梗塞: 心臓の筋肉が血流不足により損傷する状態。
- 脳卒中: 脳の血流が途絶えることによる障害。
- 慢性呼吸器疾患: COPDなどの慢性的な呼吸器系の問題が含まれる。
- 糖尿病: インスリンの機能異常により血糖値が高くなる病気。
- 高血圧症: 血圧が常に高い状態が続く。
- 肝疾患: 肝臓の機能が障害される病気の総称。
- 重度障害: 身体や精神に深刻な障害が生じる。
それぞれの疾病の影響
それぞれの疾病は、日常生活や経済面に異なる影響を及ぼします。
- がん: 治療にかかる費用が高額になり、仕事を休む必要が生じる。
- 心筋梗塞: 突発的な発作が起こると、迅速な医療対応が不可欠。
- 脳卒中: 機能障害が残る場合、リハビリや介護が必要となる。
- 慢性呼吸器疾患: 日常生活や仕事に支障をきたし、体力が低下する。
- 糖尿病: 血糖値の管理が必要で、合併症のリスクも高まる。
- 高血圧症: 後々の心疾患や脳卒中を引き起こす可能性がある。
- 肝疾患: 健康維持のために食事管理や定期的な検査が求められる。
- 重度障害: 社会参加が限られ、長期的なサポートが不可欠。
住宅ローンを抱える人の統計
住宅ローンを抱える人の割合は、このリスクに対する認識を深めるために重要な情報です。近年の調査によると、約40%の世帯が住宅ローンを利用していることが明らかになりました。この数字は、持ち家取得の一般的な手段として住宅ローンが広く利用されていることを示しています。
住宅ローンを持つ人の割合
住宅ローンを持つ人の割合について、具体的な数字を提供します。以下の表は、年齢層別の住宅ローンを持つ世帯の割合を示しています。
| 年齢層 | 住宅ローンを持つ世帯の割合 |
|---|---|
| 20代前半 | 15% |
| 30代 | 35% |
| 40代 | 25% |
| 50代 | 15% |
| 60代以上 | 10% |
この表から、30代で住宅ローンを持つ世帯が最も多いことが分かります。多くの場合、住宅購入に関する決断は、ライフステージの変化や家族構成と関連しています。
8大疾病を持つ人の割合
8大疾病を持つ人の割合もまた注目すべきです。約35%の人々が何らかの形で8大疾病に影響を受けているというデータがあります。この疾患群には、がん、心筋梗塞、脳卒中などが含まれ、これらの疾病は特に中高年層に多く見られます。
住宅ローンに8大疾病をつけるメリット
住宅ローンに8大疾病保険を付けることは大きなメリットをもたらします。まず、万が一の病気や事故で私たちの収入が減少するリスクを軽減できます。この保険によって、住宅ローンの返済が困難な状況を回避しやすくなります。
多くの人がこの保険を選ぶ理由の一つは経済的な安心感です。健康に不安がある場合、医療費の負担が増えることがありますが、保険があれば経済的な負担を軽減できるでしょう。例えば、がんや心筋梗塞といった疾病にかかる治療費は高額になることが一般的です。
加えて、8大疾病保険は精神的な安心を提供します。不安定な健康状態は精神的にも大きなストレスとなりますが、この保険があれば安心して生活できるかもしれません。
さらに、保険に加入することで、金融機関からの信頼が増す可能性もあります。住宅ローンを組む際に、リスクヘッジを考慮していることが評価され、借入れ条件が好転するかもしれません。
加えて、保険によって、将来的な経済的な負担を軽減できることが多いです。長期間の住宅ローンを考えると、健康リスクを考慮し、適切な保障を用意する価値は高いと言えるでしょう。これにより、私たちのライフスタイルや目標達成がより実現しやすくなります。
住宅ローンに8大疾病をつけるデメリット
住宅ローンに8大疾病をつけることにはデメリットも存在します。まず、保険料が高額になる傾向があるため、総返済額が増える場合があります。この負担が月々の生活費に影響します。
また、保険加入の条件が厳しい可能性があることも考慮すべきポイントです。健康状態や年齢によっては、加入を断られるケースもあります。このことが、必要な保障を得られないリスクを伴います。
さらに、保障内容が複雑で分かりづらい場合もあります。契約書の内容や exclusions(除外事項)について理解不足が起こると、いざという時に手続きが難しくなる可能性があります。具体的な保障内容をよく理解しておくことが大切です。
- 保険料が高くなりやすい
- 加入条件が厳しい場合がある
- 保障内容が理解しづらい
結論
8大疾病に備えることは住宅ローンを組む上で非常に重要です。約30%の借入者がこの保障を利用しており、万が一の事態に対する安心感を提供します。特にがんや心筋梗塞などの高額な治療費に対するリスクを軽減できる点は大きなメリットです。
ただし保険料の高さや加入条件の厳しさも考慮する必要があります。保障内容をしっかり理解し、自分たちのライフスタイルや将来の目標に合った選択をすることが大切です。健康リスクを見据えた上での適切な保障を検討することで、より安心して生活を送れる環境を整えられるでしょう。