確定申告の時期が近づくと、私たちの頭に浮かぶのは「住宅ローン控除」についての疑問です。特に、確定申告 いつまで住宅ローン控除が適用されるのかは、多くの人にとって重要なポイントです。住宅を購入した後、どのタイミングで申告を行うべきか、また控除を最大限に活用するための方法について知っておくことは、私たちの経済的負担を軽減する手助けになります。
確定申告 いつまで住宅ローン控除
住宅ローン控除の適用期限は、原則として、新築の場合は取得から10年間、中古住宅の場合も同様です。ただし、条件によっては年数が異なることがあります。また、確定申告を行う期限は、通常、毎年3月15日までです。この期限を過ぎると控除を受けることが難しくなるため、注意が必要です。
控除対象となるためには、以下の条件を満たす必要があります。
- 住宅が日本国内に位置し、自己居住用であること
- 借入金の残高が一定額を超えていること
- 一定の条件を満たす住宅の取得にかかるローンを利用していること
住宅ローン控除を最大限に活用するため、確定申告の際に必要な書類を事前に準備しておくことが重要です。具体的には、住宅ローンの契約書、住民票、源泉徴収票などが挙げられます。
住宅ローン控除の概要
住宅ローン控除は、私たちの住宅購入をサポートする重要な制度です。この制度により、住宅ローンを利用している場合、年末の残高に応じて所得税が軽減される特徴があります。控除によって、経済的な負担を軽減し、住宅取得を促進します。
住宅ローン控除の目的
住宅ローン控除の主な目的は、経済的な自立を促進し、住宅取得を支援することです。特に、以下の目的を持っています。
- 経済的支援:初めて住宅を購入する人に対する税負担を軽減します。
- 地域振興:住宅購入を促進することで、地域経済の活性化を図ります。
- 家族の生活安定:自宅を持つことで、家族の生活基盤を安定させます。
控除対象となる条件
住宅ローン控除を受けるためには、いくつかの条件を満たす必要があります。具体的には、次の条件が設定されています。
- 居住用:住宅は日本国内の自己居住用でなければなりません。
- 借入金残高:一定額以上の借入金残高が必要です。
- 住宅の種類:新築または中古の住宅で、特定の条件を満たす住宅にかかるローンを利用していること。
- 申告手続き:確定申告を通じて、控除申請を行う必要があります。
確定申告の期限
確定申告の期限は毎年3月15日です。この日付を過ぎると、住宅ローン控除を受けるのが難しくなりますので、注意が必要です。申告をスムーズに進めるためには、日付を忘れずに確認しましょう。
毎年の期限について
毎年の確定申告期限は、基本的に3月15日で固定されています。ただし、この日が土日や祝日に該当する場合は、翌営業日が期限とされます。私たちが確定申告を行う際、期限を把握することが特に重要です。確定申告は、正確な情報を提供することにより税金を適切に支払う機会を提供します。
確定申告の手続き
確定申告の手続きは重要なステップです。控除をスムーズに受けるためには、必要な準備が不可欠です。
必要書類
必要書類の準備は、正確な申告を実現するための基本です。以下の書類を整える必要があります。
これらの書類を正確に揃えることで、申告手続きが円滑に進みます。前もって確認し、必要な情報が整っているか確認しましょう。
申告方法
申告方法には、オンラインでの申告や税務署への直接提出があります。具体的には、以下の手順を踏みます。
住宅ローン控除の計算方法
住宅ローン控除の計算は、確定申告での重要なステップの一つです。正確な控除額を算出することで、税金の軽減が期待できます。
計算の基本
住宅ローン控除額の算出は、一般的に以下のように行います。
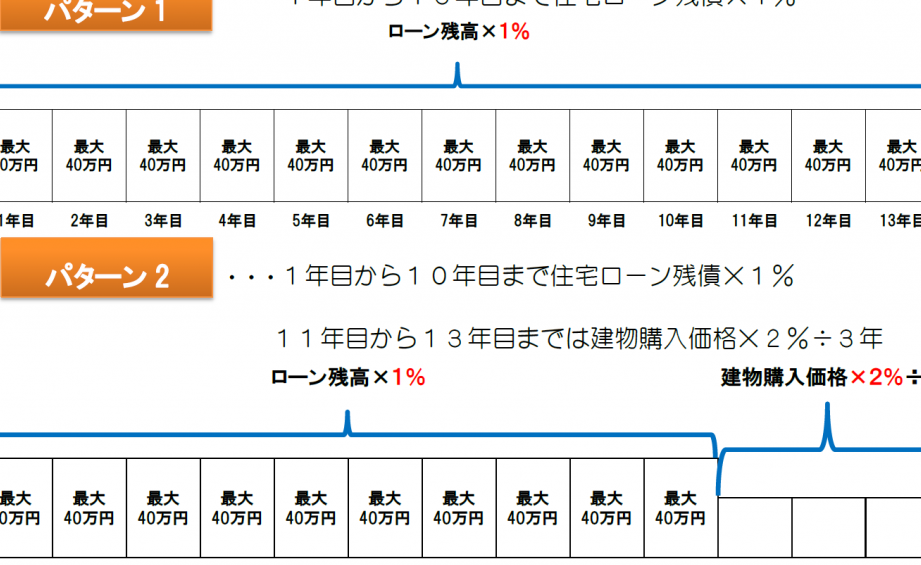
- 借入金残高: 年末時点の住宅ローン残高が基準。
- 控除率: 通常、控除率は1%となるが、条件によって異なる場合もある。
- 控除限度額: 最高控除額が設定されており、一般住宅の場合は最大40万円。
この数値を組み合わせて計算し、年末時点の借入金残高に控除率を掛けることで、実際の控除額が求められます。例として、1,000万円の借入金残高の場合、控除額は100万円となります。
よくある計算例
計算の実例を挙げて、具体的な数値を示します。
- 例1: 借入金残高800万円の場合
- 控除額 = 800万円 × 1% = 8万円
- 例2: 借入金残高2,000万円の場合
- 控除額 = 2,000万円 × 1% = 20万円
- 例3: 借入金残高4,000万円の場合
- 最高控除額40万円に達するため、控除額 = 40万円
Conclusion
住宅ローン控除は私たちの経済的負担を軽減する重要な制度です。確定申告の期限を守り必要な書類を整えることで、控除をスムーズに受けることができます。特に申告期限が近づくと注意が必要です。私たちが住宅ローン控除を最大限に活用するためには、正確な情報をもとに計画的に準備を進めることが大切です。これにより、税金の軽減が期待でき、より良い生活基盤を築く手助けとなるでしょう。