住宅購入を考えるとき、私たちが最も悩むのが住宅ローン金利 どっちを選ぶべきかということです。固定金利と変動金利のどちらが自分たちに最適なのか、判断が難しいですよね。金利の選択は、将来的な返済額に大きな影響を与えるため、慎重に考える必要があります。
住宅ローン金利の基本
住宅ローン金利は、私たちが家を購入する際に非常に重要な要素です。金利の選択は、返済総額や毎月の支払い額に直接影響するため、慎重に選ぶ必要があります。
住宅ローンとは
住宅ローンとは、自宅を購入するために金融機関から借り入れる資金です。この資金は、購入する不動産の担保を基に貸し出されます。通常、返済は数年から数十年にわたって行われます。私たちが住宅を買う際、金融機関が提供する多様なローンの選択肢を利用できます。
金利の種類
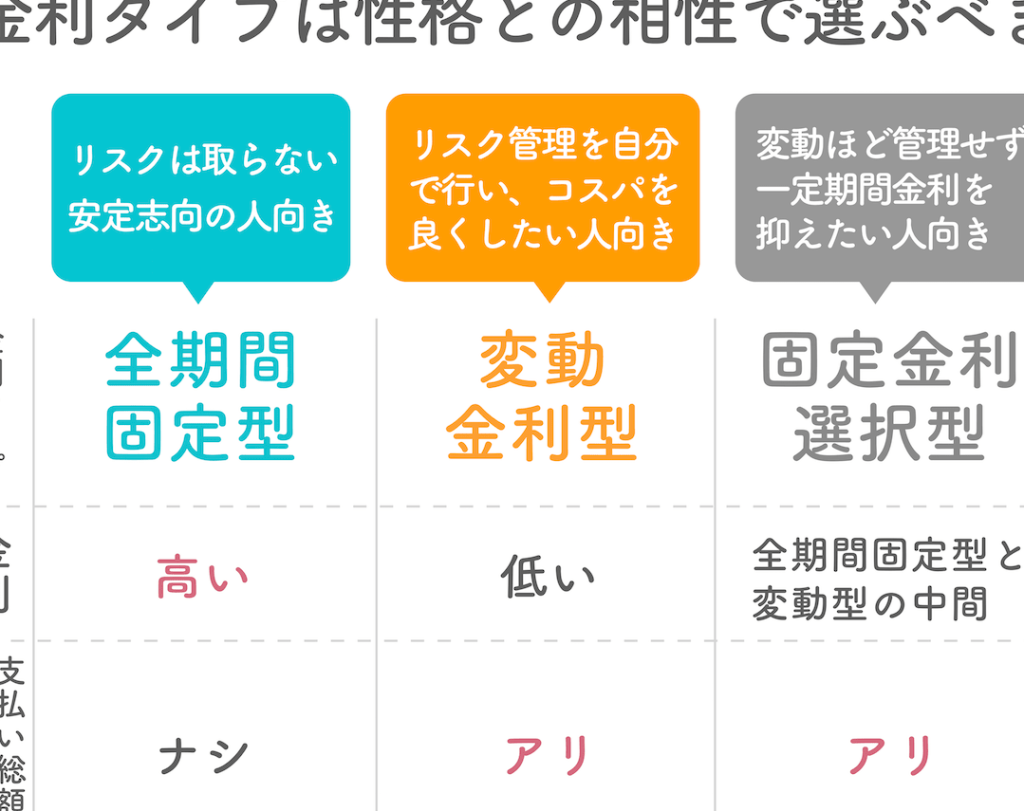
住宅ローンの金利には、固定金利と変動金利の2種類があります。
- 固定金利: 返済期間中、金利が一定です。これにより、毎月の支払いが安定し、将来的な金利上昇に対するリスクを回避できます。
- 変動金利: 市場金利に連動して変動します。そのため、金利が下がった場合の恩恵を受けられます。しかし、金利が上昇すれば、返済額も増加します。
変動金利の特徴
メリット
- 低い初期金利: 変動金利は、固定金利よりも通常低い初期金利が設定されます。このため、初期の返済額が軽くなります。
- 金利の下落に対応: 市場金利が下がると、我々の金利もそれに応じて低くなるため、返済の負担が減る可能性があります。
- 柔軟な選択肢: 変動金利は、返済計画を見直しやすく、新たなローン契約を組むことも考慮できます。
デメリット
- 金利上昇リスク: マーケットの動向によって金利が上昇することがあります。これに伴って、返済額が増加し、家計に影響を及ぼすことが考えられます。
- 将来の不確実性: 今後の金利動向を予測しづらく、長期的にみると予想外の支出を強いられる可能性があります。
- 複雑な理解: 変動金利は、契約内容が複雑になることが多く、理解に時間がかかることがあります。
固定金利の特徴
メリット
- 安定性が高い: 固定金利は返済期間中に金利が一定で変わらないため、経済情勢に左右されません。
- 予算計画が容易: 毎月の返済額が決まっているため、家計の管理がしやすく、急な出費にも備えられます。
- 長期的視点に適応: 金利が上昇した場合でも、借入時の金利が適用され続けるため、リスクを軽減します。
デメリット
- 初期金利が高い傾向: 固定金利は一般的に変動金利よりも初期金利が高いため、最初の支払いが大きくなる可能性があります。
- 柔軟性に欠ける: 市場金利が下がった場合、固定金利を選んでいるとその恩恵を受けられないこともあります。
- 再借入の際の手数料: 固定金利を選択すると、借り換えの際に手数料がかかることがあるため、全体のコストが増える可能性があります。
住宅ローン金利 どっちを選ぶべきか
住宅ローン金利の選択に関して、私たちはライフスタイルや将来の金利動向を考慮する必要があります。この選択が住宅購入の成否に大きく影響することを理解しましょう。
自分のライフスタイルに合わせた選択
ライフスタイルに合った選択は重要です。私たちの生活状況や収入、将来の計画によって、固定金利と変動金利のどちらが適しているかが異なります。以下の点を考慮しましょう。
自分たちのライフスタイルを見極めながら、どちらの金利タイプが有利かを慎重に考えましょう。
将来の金利動向を考慮する
将来の金利動向は、住宅ローン金利選択に大きな影響を与えます。私たちが今後の金利上昇や下降を予測することは困難ですが、次の要素に注意を払うべきです。
まとめ
私たちは住宅ローン金利の選択によって、住宅購入の経験が大きく変わることを理解しています。固定金利は安定した返済を提供し、将来の予算計画が容易になる一方で、初期金利が高めです。これに対し、変動金利は低い初期金利を提供しますが、将来的に金利が上昇すると返済額が変動します。このため、両者のリスクやメリットを十分に考慮することが重要です。
私たちは、住宅ローン選びにおいて、自分たちのライフスタイルや将来の金利動向を念頭に置くべきです。収入の安定性や家族の状況、
リスク許容度に応じた選択が必要です。また、経済動向や中央銀行の政策にも目を向け、柔軟に対応する準備が求められます。
Conclusion
住宅ローン金利の選択は私たちの将来に大きな影響を与えます。固定金利と変動金利のそれぞれの特徴を理解し、自分たちのライフスタイルやリスク許容度に合った選択をすることが重要です。経済状況や金利動向を常に把握し、柔軟に対応できる準備を整えましょう。
私たちの住宅購入の旅は、金利選択によって大きく変わる可能性があります。慎重に考え、情報をもとに最適な選択をすることで、安心して新しい生活をスタートさせることができるでしょう。