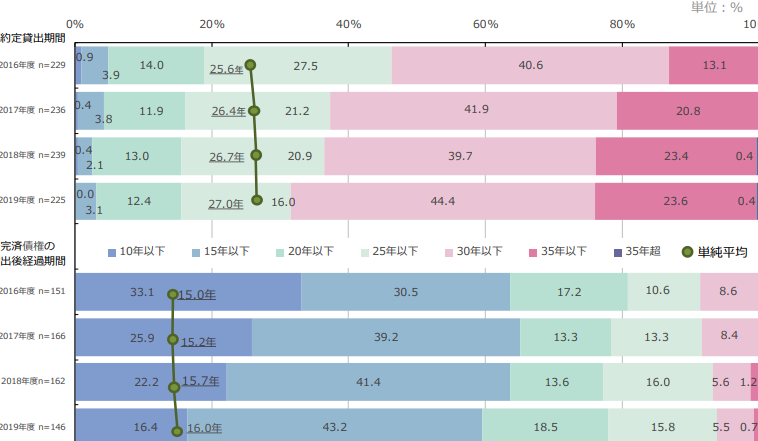
住宅ローンを考えるとき、私たちはしばしば「何年が多いのか?」と疑問に思います。実際、ローンの期間は返済計画に大きな影響を与えます。長期ローンと短期ローン、それぞれのメリットとデメリットを理解することが重要です。どちらが自分たちに適しているのかを見極めることで、将来の経済的安定を手に入れることができます。
住宅ローンの基本知識
住宅ローンは、家を購入する際に多くの人が利用する金融商品です。特に、住宅ローンの理解が重要です。ゆっくり考えることで、適切な選択ができます。
住宅ローンとは
住宅ローンは、住宅の購入や改築資金を借りるためのローンです。貸し手は、金融機関や銀行が一般的です。借り手は、購入した住宅を担保にします。住宅ローンの利息や返済期間は、金融機関により異なりますが、一般的には当初の借入金額が1000万円以上となることが多いです。
住宅ローンの種類
住宅ローンには、いくつかの種類があります。以下に代表的なものを挙げます。
- 固定金利型: 金利が返済期間中一定です。市場金利に影響されず、長期的な返済計画が立てやすいです。
- 変動金利型: 金利が一定期間ごとに見直されます。初期金利が低く設定されることが多いですが、将来的な金利上昇リスクに注意が必要です。
- フラット35: 住宅金融支援機構が提供する長期固定金利型のローンです。借入限度額が高く、返済の計画がしやすいです。
住宅ローンの返済期間
住宅ローンの返済期間は、借り手にとって重要な要素です。一般的に、長期間のローンは月々の支払いを抑えますが、総支払額は増加します。短期間のローンは逆に高い毎月の支払いになりますが、利息が少なくなります。
一般的な返済期間
返済期間として一般的なのは、以下のような年数です。
- 15年: 短期の返済期間。利息を抑えられるが、月々の支払いは多い。
- 20年: バランスが取れた選択肢。適度な月々の支払いと総支払額。
- 30年: 最も普及している返済期間。月々の支払いは少なく、初期負担が軽い。
これらの選択肢は地域の市場や金融機関の条件によって異なることがあります。
返済期間の選び方
返済期間を選ぶ際に考慮すべきポイントは以下の通りです。
- ライフプラン: 家族構成や将来の収入を考える。例えば、子供の教育費用など。
- 月々の予算: 毎月の支出を把握して、無理のない返済額を設定。
- 金利の影響: 固定金利と変動金利の違いを理解。長期の固定金利は安心感がある。
- 将来の金利: 市場の動向をチェック。今後の金利が上昇する可能性がある場合、短い期間の選択が有効。
住宅ローンの選択肢
住宅ローンにはさまざまな選択肢が存在し、最適な選択をすることが重要です。主な選択肢として、返済期間の長さに注目してみましょう。
短期返済 vs 長期返済
短期返済は通常5年から15年の範囲にあり、早期に返済を終えることができます。そのため、支払う利息が少なく、総支払額が抑えられるのが特徴です。一方、長期返済は20年から35年で、月々の支払いが比較的低くなります。これにより、家計に余裕が生まれ、生活費に充てる余地が増えます。しかし、支払う利息は高くなる傾向があります。
メリットとデメリット
-
短期返済のメリット
- 総支払額が少なくなる。
- 早く完済する達成感を得られる。
-
短期返済のデメリット
- 月々の返済額が高く、家計が厳しくなる。
- 生活に使える資金が減少する。
-
長期返済のメリット
- 月々の返済負担が軽く、安定した生活費を確保できる。
- 経済的余裕が生まれ、予想外の出費に対応しやすい。
- 総支払額が増えるため、長期間の返済が必要。
- 経済状況や金利の変動により、リスクが伴う。
今後の住宅ローンの動向
今後の住宅ローンに関する動向は、借り手にとって重要です。市場の変化や利率の影響を考慮することで、より良い決定が可能になります。
市場の変化
市場では、住宅の需要と供給が大きな影響を与えています。住宅購入希望者が増えると、価格が上昇し、競争が激化します。以下の要因が市場の変化を刺激します。
- 都市部の人口増加: 人口が集中する場所では、住宅の需要が高まります。
- 新築住宅の供給: 新築物件が増えることで、選択肢が広がります。
- 経済成長: 経済が成長すると、住宅購入に対する信頼度が高まります。
これらの要因が組み合わさると、住宅ローンの条件や選択肢にも影響を与えることがあります。
利率の影響
利率は、住宅ローンの返済総支払額に直接関係しています。低金利の時期には、ローンを組むメリットが増します。そのため、次のポイントを注意しておく必要があります。
- 中央銀行の政策: 金利が変動する際、中央銀行の政策が影響を及ぼします。
- 経済指標: 失業率や経済成長率によって、金利が変動します。
- 住宅ローンのタイプ: 固定金利や変動金利、各ローンの特徴も考慮が必要です。
Conclusion
住宅ローンの選択は私たちの将来に大きな影響を与える重要な決断です。返済期間や金利の違いを理解することで、より適切な選択ができるようになります。短期と長期のメリットとデメリットを考慮しながら、自分たちのライフプランに合った選択をすることが大切です。
また市場の変化や経済の動向を注視することで、住宅ローンの条件も変わります。私たちが賢い判断を下すためには、これらの要因をしっかりと把握しておく必要があります。自分たちの将来を見据えた選択をし、安心した生活を手に入れましょう。